
全球交易商监管查询APP
什么是WikiFX


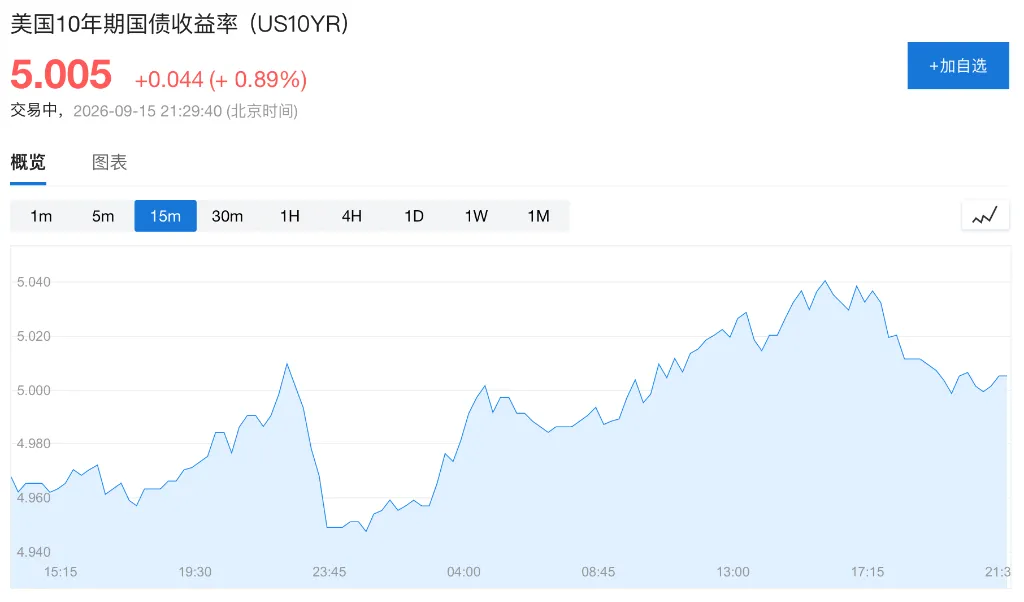
油价飙升加剧通胀担忧,美股低开,存储芯片、光通信股逆势走高,10年期美债收益率破5%创2007年来新高

WikiFX
|


摘要:道指跌0.2%,标普500指数跌0.1%,纳指跌0.15%。费城半导体指数涨近1%,存储芯片股多数上涨,光通信股普遍走高。布伦特原油上涨2%至约107.7美元/桶,美国10年期国债收益率周二一度上升4个基点至5.02%,突破2023年高点,并创下2007年以来最高水平。
高油价再度推升美债收益率,市场风险偏好受到压制,美股周二低开。美国10年期国债收益率盘中突破5%,升至2007年以来最高水平,全球债市同时承压,油价上涨、政府债务扩张和人工智能融资热潮正共同加剧市场对通胀和融资成本的担忧。
周二,美股开盘,道指跌0.2%,标普500指数跌0.1%,纳指跌0.15%。科技板块表现相对坚挺,费城半导体指数涨近1%;存储芯片股多数上涨,SK海力士涨约2%,美光科技、闪迪涨约1%。光通信股普遍走高,迈威尔科技、康宁涨约2%,Coherent涨约4%,Credo和Lumentum涨约2%。
美债收益率的快速上行成为市场焦点。美国10年期国债收益率周二一度上升4个基点至5.02%,突破2023年高点,并创下2007年以来最高水平。油价走高是本轮收益率上行的重要催化因素,布伦特原油上涨2%至约107.7美元/桶;沙特一条关键输油管道遭袭后仍处于停运状态,中东供应风险持续升温,也进一步推高了市场对能源价格和通胀的担忧。
全球债市也同步承压。日本30年期国债收益率上涨5.5个基点至4.12%,澳大利亚10年期国债收益率大涨9个基点至5.42%,债市抛售压力已从美国蔓延至其他主要市场。随着融资成本持续走高,债市波动也开始向其他资产类别传导,市场关注点进一步聚焦于美联储周三的利率决议,这将成为判断后续利率和债市走势的重要节点。
与此同时,AI行业的政策争议也在扰动市场情绪。全球股市周一已因多家AI企业警告技术发展可能带来失控风险而普遍回落,部分AI开发商呼吁放缓技术推进,以降低潜在的灾难性风险。美国总统特朗普随后公开批评Anthropic首席执行官的相关立场,使AI发展与监管之间的政策分歧进一步受到市场关注。
Berenberg策略师Chris Armstrong表示:“市场本已相当紧张,若主要参与者开始表示需要踩刹车,这只会加剧不确定性。”
全球主要市场走势:
股市:美股开盘,道指跌0.2%,标普500指数跌0.1%,纳指跌0.15%。
债市:10年期美国国债收益率上升2个基点至5.01%。德国10年期国债收益率上涨2个基点至3.54%。
大宗商品:布伦特原油上涨2%至约107美元/桶;现货黄金小幅下跌,报每盎司约4292.6美元。
外汇:彭博美元即期指数上涨0.2%;欧元兑美元汇率基本持平,报1.1542美元;日元小幅走弱至155兑1美元。
三重压力驱动债市抛售
此轮全球债市抛售并非单一因素所致,而是多重结构性压力叠加的结果。
据彭博报道,自今年2月底美国对伊朗采取军事行动以来,中东油气供应持续受到扰乱,全球债券收益率随之持续走高。油价上涨直接强化了通胀预期,令债券持有者要求更高的收益率补偿。
与此同时,企业为资助人工智能支出而大规模举债,既向市场注入了大量债务供给,也进一步刺激了本已强劲的美国经济,形成“供给增加、需求受压”的双重不利格局。
各国政府债务发行规模持续扩大——既用于为到期债券再融资,也用于弥补财政赤字——而各大央行已退出量化宽松购债计划,传统买家需求降温,市场对价格敏感型投资者的依赖程度显著上升。
瑞银集团美国利率策略主管Phoebe White表示,
“考虑到实体经济并未出现疲软迹象,且美债市场的供需动态与2007年相比已大相径庭,长端收益率的下行空间相当有限。外国官方投资者等传统买家对美债的结构性需求已明显减弱。”
值得注意的是,分析人士指出,美国10年期债券收益率突破5%,正在动摇股市的估值逻辑。
摩根大通私人银行全球投资策略主管Grace Peters表示,“如果债券收益率升至5%乃至5.25%,我认为届时股市将出现明显消化不良。5%这个数字在心理层面具有重要影响。”
彭博市场策略师Mark Cranfield指出,原油与黄金之间不断扩大的背离,意味着宏观交易员可能需要在更长时间内应对跨资产类别相关性失效的局面。“他们正在失去对某种能够压制油价、恢复市场风险偏好的'断路器'的信心。”
美联储决议成市场焦点
周三的美联储利率决议是当前市场最大的不确定性来源。交易员目前定价显示,加息概率已超过90%。
BMO资本市场策略师Vail Hartman表示,“本周若美联储维持利率不变,将极难避免其抗通胀公信力受损。市场不仅对意外按兵不动高度敏感,对于那种通过点阵图或新闻发布会传递出更为耐心信号的‘鸽派加息’同样脆弱。”
Pictet财富管理高级经济学家Xiao Cui在研报中指出,美联储主席沃什在杰克逊霍尔会议上已为加息降低了门槛,若本次不加息,将损害机构公信力并进一步推高长端收益率。
“因此,我们预计Warsh在新闻发布会上将释放鹰派信号——目的不是超越市场对加息路径的预期,而是强化美联储维护价格稳定的承诺,并为长端收益率提供锚定。”
CreditSights投资级与宏观策略主管Zach Griffiths表示,“目前有大量深层因素支撑利率持续上行,这是阻力最小的方向。”他预计10年期收益率可能进一步升向5.5%。
风险提示及免责条款
市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
免责声明:
本文观点仅代表作者个人观点,不构成本平台的投资建议,本平台不对文章信息准确性、完整性和及时性作出任何保证,亦不对因使用或信赖文章信息引发的任何损失承担责任
热点资讯
订单流根本不用花几千块,打开行情软件就能用
WikiFX中信证券:金属业绩增长继续提速 估值修复值得关注
WikiFX美联储加息预期拉满,金价为啥还守4330?
WikiFXATFX:今日关注英国7月ILO失业率数据 市场预期值5%
WikiFX史上首次升破900元/桶!原油期货飙涨
WikiFX日本央行加息或已无悬念,关键在于如何应对高市政府和贝森特的压力
WikiFX英镑因美联储加息押注而走弱,接近 1.3500
WikiFX欧元在能源冲击和美联储加息压力加大的背景下兑加元下跌
WikiFX美联储9月加息成共识,这是一次到位还是新一轮紧缩的开始?
WikiFX美联储议息本周落地 摩根士丹利基金:重点关注四大方向
WikiFX