全球交易商监管查询APP
什么是WikiFX



- 关注
- 推荐
- 动态
- 商业
FX3964667865 
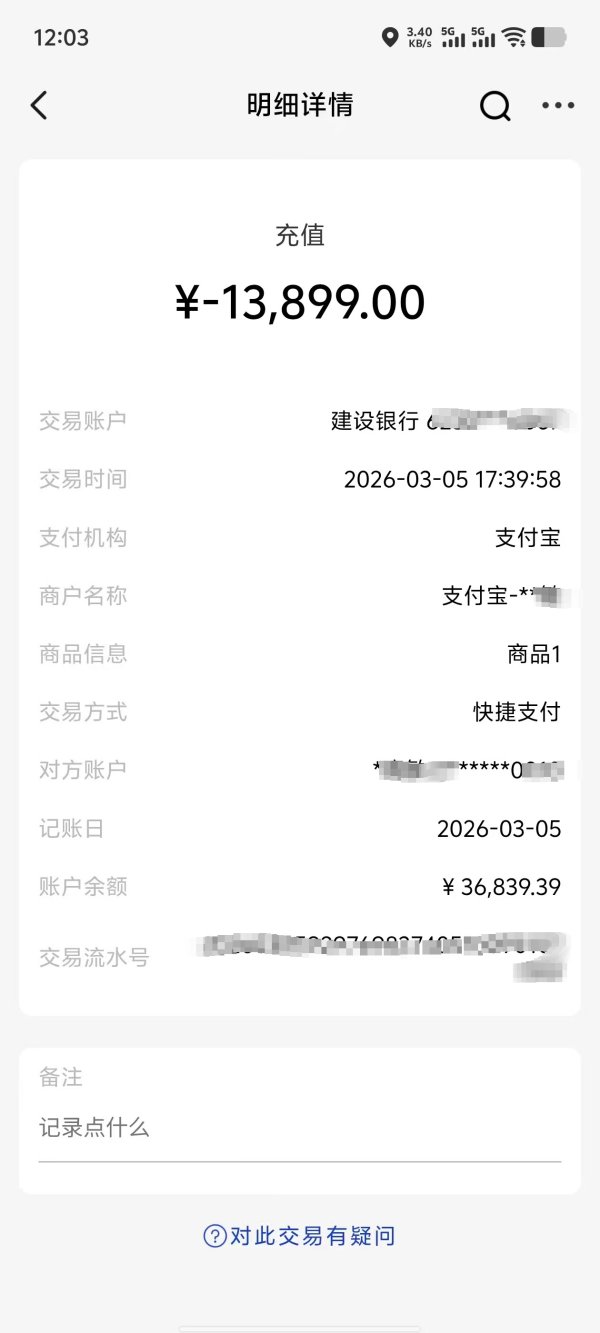
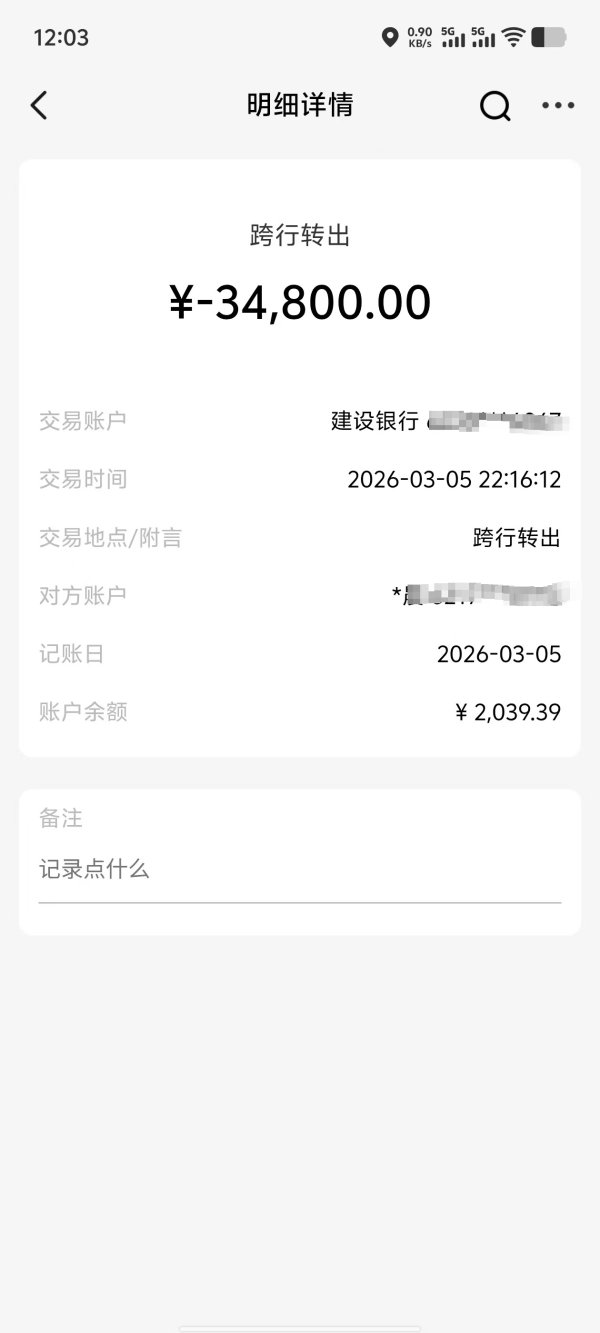
曝光 EETRADE软件平台一直不给提现。
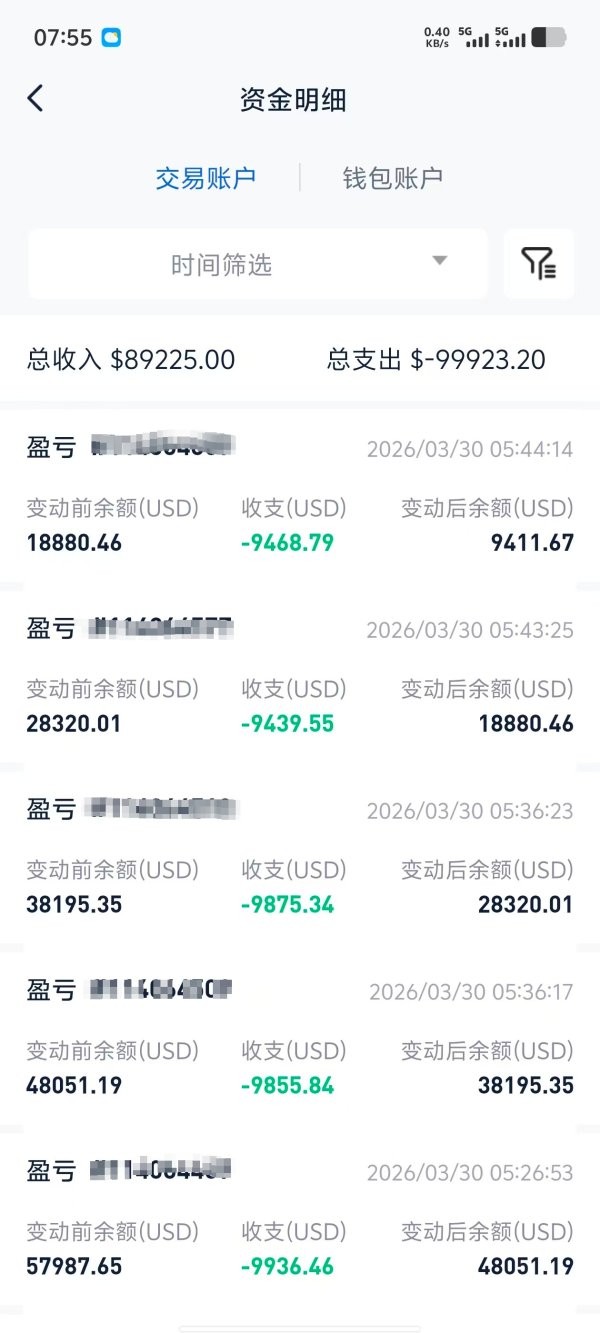
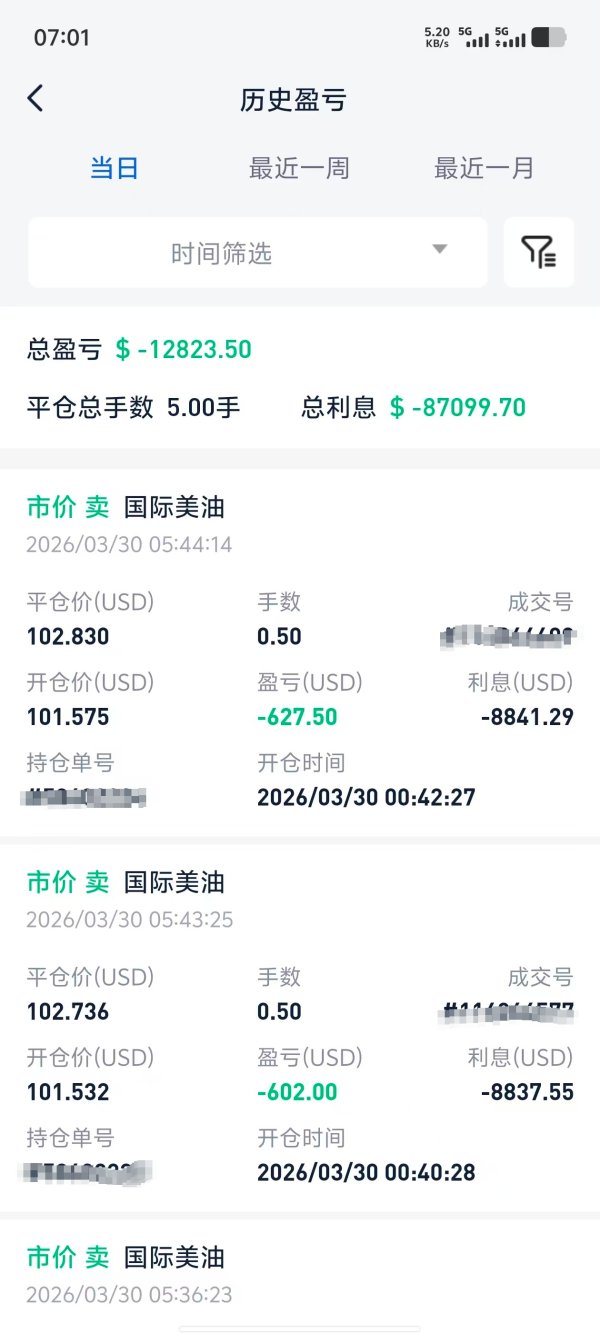
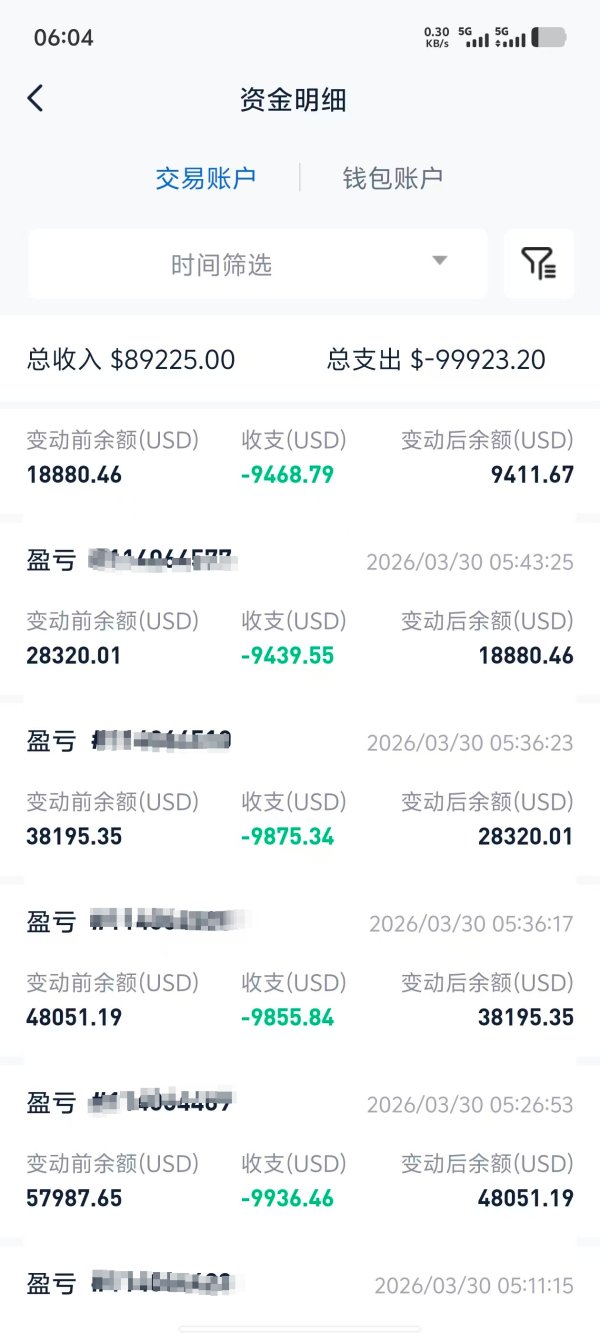
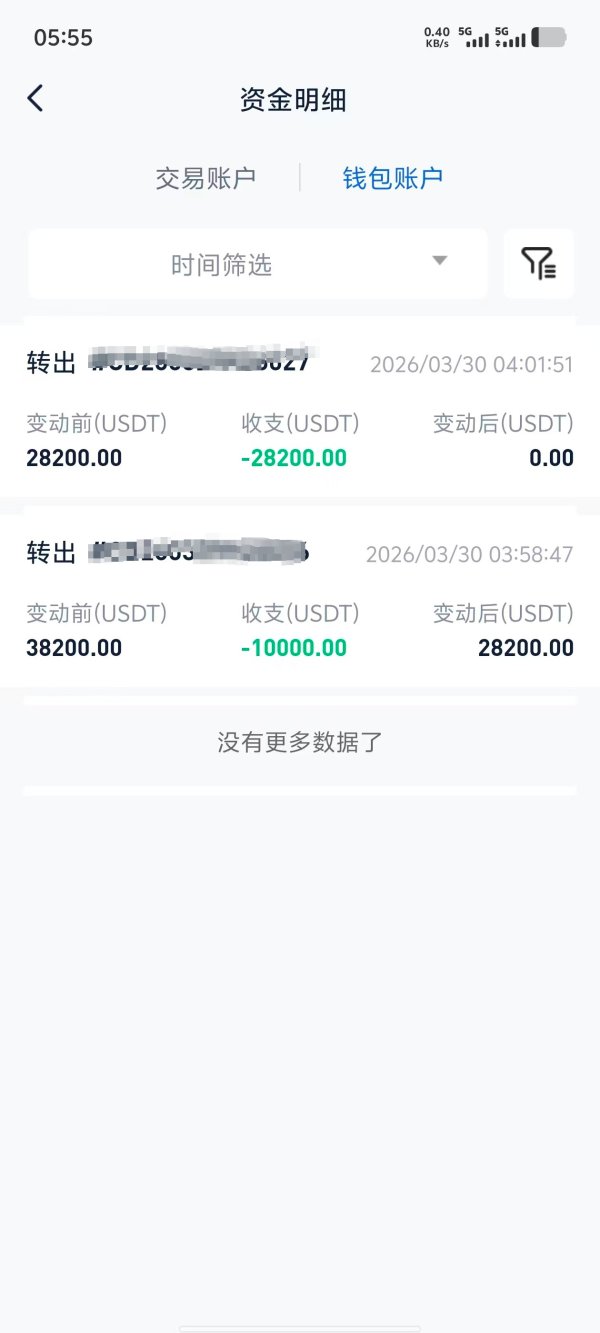
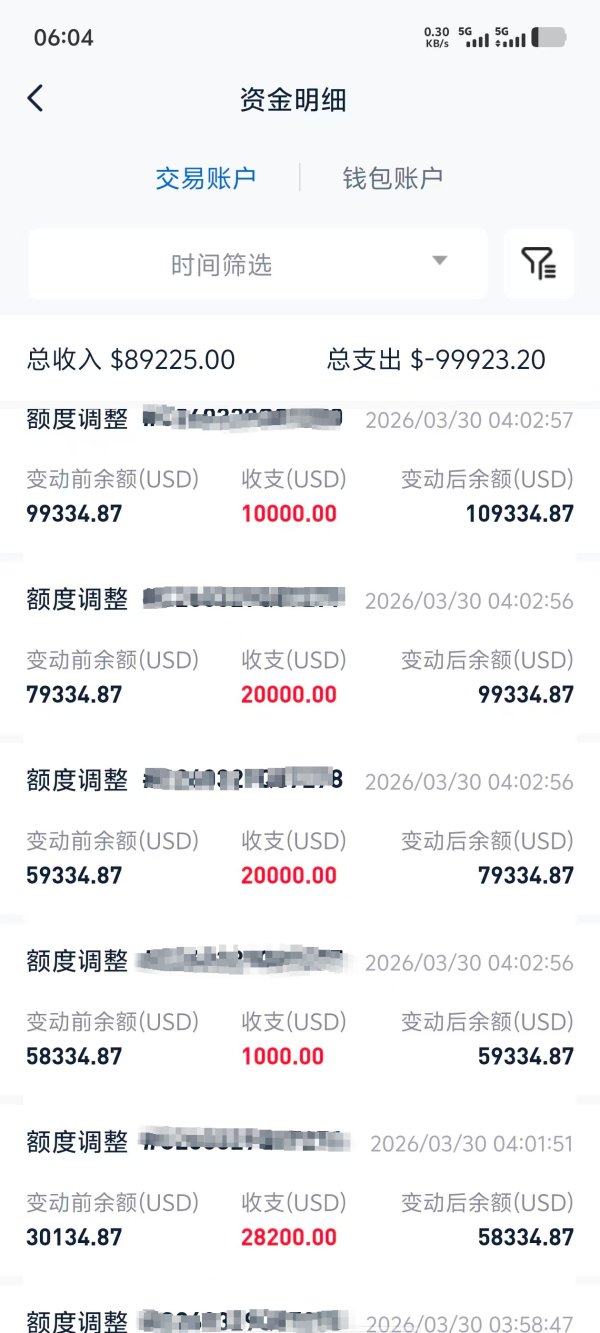
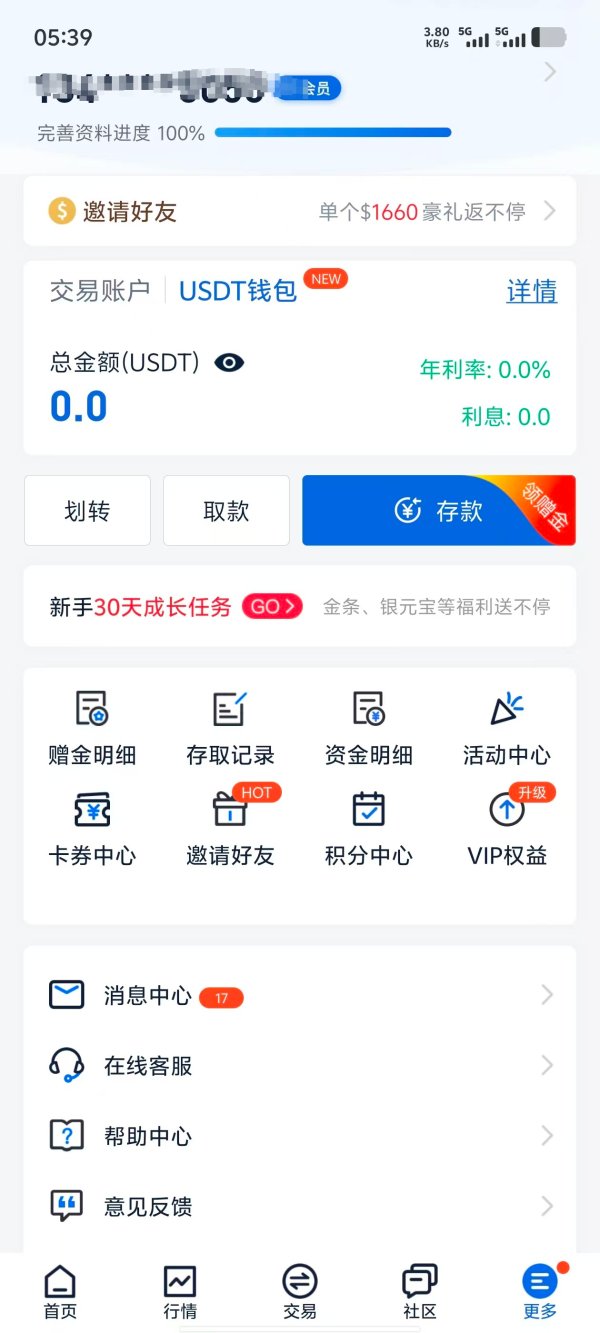
我3月5号下载EETRADE软件。随后入金2笔。一直没日每夜的操作。赢了有几万u。之后就申请出金。平台一直不给提现。说要审核。到3月30号凌晨5点。平台自动把我几万u全部划走。而且还是放在USD T钱包里面的。全部有图为证。亏钱就可以,赢钱就不给出金。
05-05
3
36
39
WikiFX News
黄金隔夜费,平台不说的那一层
做黄金久了,有件事我一开始也没太在意,后来算账才发现不对劲——隔夜费。 就是你单子留过夜,平台按你的持仓规模扣一笔钱。做多做空都可能被扣,方向不同,收法不一样。很多人第一次看到这笔扣款,还以为是利息收入,心想“我持仓还能拿钱”?不是的。存钱拿利息,是机构给你钱;隔夜费反过来,是你持仓过夜要掏的成本。 我刚开始做的时候,看品种参数页那一栏,黄金显示两个数,一正一负。正数是做空过夜扣的,负数是做多过夜扣的。行业里大致是这个规律,做空扣得多,做多少一些,偶尔也会反。费用高低跟着美元利率走,美元利率一强,多单的隔夜成本也跟着往上抬。 但这里有个事,很多人不知道——这些数字背后没有一套全行业统一的计算公式。平台可以拿银行间同业利率做参考,再加点价,也可以自己定。所以同样是黄金,A 平台一晚扣 30 美元,B 平台扣 50 美元,这种事不稀奇。 为什么做空黄金过夜通常更贵?黄金用美元计价,美元本身有利息。你做空黄金,相当于平台先把黄金借给你卖掉,拿到美元;你平仓的时候再买回黄金还回去。这中间平台是有资金成本的,这笔成本就转嫁到做空单的隔夜费上。美元利率越高,这笔开销越贵。所以做空过夜成本高,是利率机制推出来的,不一定是平台故意坑你。 如果你只是拿个三五天就平,隔夜费感知不强。一晚几块到十几美元,累计下来有限,跟点差、手续费比不算突出。我自己做短线的时候,基本不太看这一项。 真正被隔夜费悄悄吃掉收益的,是几种情况。 一种是长线拿着不动。多单拿几个月甚至大半年,每天扣一点,日积月累,能吞掉近一半账面浮盈。我以前拿过一单黄金,看着浮盈挺好看,平仓一算,隔夜费扣掉的比我预想多得多。很多人觉得黄金长线拿住就稳,忽略了长线本身就在持续付过夜成本。 还有跨周末。外汇和 CFD 有个惯例,周三的隔夜费按三倍算。你单子拿两周,光周三这一晚,扣费就翻好几倍。有次我平仓复盘,发现扣费比预估多出一大截,想了半天才反应过来,撞上周三三倍计息了。 高杠杆单边持仓也一样。杠杆拉高之后,账户里实际本金占比很低,但隔夜费是按整张订单的持仓总额算的,不是看你账户余额。算下来,这笔费用对本金的消耗占比会变得很扎眼。 平台很少主动把隔夜费的利害摊开讲。产品详情页里,隔夜参数经常藏在不起眼的灰色小字里,叫法也五花八门——隔夜融资、Swap、Tom-Next Adjustment,都是它。刚开户的人,很难一眼算明白自己一年会被扣多少。 选平台的时候,可以多对比几家。同一时间、同一个品种,数字有小幅出入正常;差距拉得很大就要留心,一部分是平台加的溢价,也有纯粹定价虚高的。多空双向的费率都要看。
10-07
4
2
1
WikiFX News
名字换了东家,账没跟着走
一家三年前一夜停摆的考核平台,最近又上了新闻——MyForexFunds,这回不是复活,是名字被卖了。原来的母公司把品牌打包,卖给了一家迪拜的新公司。公告是 9 月 28 日发的,交易其实更早就办完了。 先交代一句背景,给没接触过这类平台的人。 所谓考核平台(Evaluation platform)属于 prop firm 其中一类。它是 2020 年以后在外汇/CFD 边上长起来的一种新模式。 说人话就是你交一笔费用参加考试,在模拟盘上按它的规则交易,过了关,它给你一个“注资账户”,你在上面交易,赚了钱跟它分成。门槛低、周期短,这几年在全球吸收了大量想“以交易为生”的普通人。 MyForexFunds 鼎盛的时候是这个行业最大的玩家之一,上十万付费用户,铺到几十个国家。所以它的名字被摆上货架,整个行业都盯着看。 这次卖的东西,清单很短:商标、logo、域名、网站,再加几个官方社交账号。就这些。没有办公室,没有交易系统,没有团队,也没有那笔欠着老客户的账。 买方的负责人在公告里说得挺直白:这个牌子是行业里认知度最高的名字之一,我们买的就是这份认知度。说白了,他买的是块招牌,不是一门生意。 为什么一块招牌值得单独买?因为它是最难从零攒出来的东西。几十万人搜过这个名字,社群里至今有人在讨论它,有人惦记自己没拿回来的钱,有人单纯记得“当年那家挺大的”。一个新平台想买到这种程度的认知,要么花很多年,要么花很多钱——现在有个现成的,挂上就能用。 这也不是行业里头一回。倒闭平台的域名、商标转手重开,这些年见过好几例,蹭眼熟名字开新站的更是不少。区别在于那些多半是外人硬蹭,这次是原主自己签字的正式转手,牌子是真牌子,只是东家换了人。 有点像街口那家倒了的面馆,招牌被新老板买走,重新挂起来开张。锅碗瓢盆一样没接,客人以前办的储值卡也不归他管——储值卡的事,还得找原来那个老板。 卖牌子是同一个道理。老的债务、没发完的奖励,全部留在原来那家公司名下,买家一分不接。公告里写得明明白白。 三年前停在哪 时间倒回 2023 年 8 月末。一夜之间,监管申请冻结资产、指定接管人,网站变黑,十几万付费用户的账户全部锁死。当时美国的监管把它描述成一场大骗局:收费、断单、暗中改价格,老板拿客户的钱买房买车。加拿大那边的监管同步下手。 那天晚上用户的体感是另外一回事。有人白天刚过完考核,等着开注资账户;有人账户里躺着还没申请提款的分成;更多的人是打开网站发现登不进去,客服窗口灰了,社群里的消息刷了一整夜。第二天早上,一切照旧停着。 后面是两年多的官司。转折出在案子本
1周内
2
2
3
WikiFX News
说好即时出金,拖了两个月,DEXIA 还安全吗?
打开 DEXIA 的中文官网,首屏横幅上写着“即时出入金”,下面一行是“0 手续费入出金”。 外汇天眼资料页的客诉区里,最新一条反馈出现在 9 月 21 日,反映的问题还是出金;等得最久的那几位,已经超过两个月。同一个问题,官网和客诉区给出的是两种完全不同的情况。客诉区的时间线是连着的 这家平台目前在外汇天眼累积了二十五条用户反馈,绝大部分和出金有关。零星几条客诉可以算个案,接下来我总结一下时间线。 目前可见的反馈里,最早一条出金投诉在 6 月 13 日。一位用户写道,平台称他“无任何违规操作”,但盈利被扣除、本金不退,提醒大家避雷,出金不到账的赶紧去举报客户经理。 7 月,等待开始变长。7 月 28 日有用户说,出金七天还没到账,问平台是不是要跑路。 8 月又成了一场接力。8 月 4 日提交的出金,到 11 日还没到账,问客服,客服的说辞一直是“处理中”。8 月 22 日当天有两条反馈,一条说出金快一个月没处理,一条说等了一个星期没有结果,向大家求助。 9 月,投诉对象升级到了“合规部门”。一位用户描述了完整经过:出金申请提交之后,平台长时间搁置,反复通过客服和邮件联系平台合规部门,得到的只有拖延式回复,资金已经两个月无法取出。另一位实名认证的用户反映,6200 USDT 在平台上出不来,同样等了两个月。 9 月 21 日这条最新反馈,信息量最大。这位用户说,平台 8 月份开始不给出金,客户经理解释“平台资金被封了,要等到 9 月份”。现在 9 月快过完,出金还是不处理,客户经理已经联系不上,还有 16878 的本金压在里面。 从七天,到一个月,再到两个月;从客服说“处理中”,到合规部门拖延式回复,再到客户经理失联。一个季度之内,出金通道失灵的几个阶段,在这家平台挨个演了一遍。借口换了三轮 把平台给出的理由按时间排,大致换了三轮。 第一轮是“账户盈利所以不给出”。这句话不需要反驳——任何辖区、任何平台的服务条款里,都不存在“盈利的账户不能出金”这种条款。用户追问依据,客服拿不出来。 第二轮换成了交易行为:“不允许内外对冲”。 英文客诉区一位用户的描述最完整:开户时业务经理口头承诺“只要不内冲就可以出金”,等他账户盈利之后,平台改口说查出对冲、拒绝出金,但拿不出任何证据,连一千美元左右的盈利都不放行。这位用户所在的代理线,被扣住的金额接近 48000 美元。 第三轮就是 9 月 21 日那条里的“平台资金被封”。 客户的钱要是真放在隔离账户里,平台自己那边出什么事,按理说不该卡住客户出金——两边本来就不是一个口袋。可要是“平台资金
10-08
2
3
FX1402272162 
曝光 我是他们平台客户
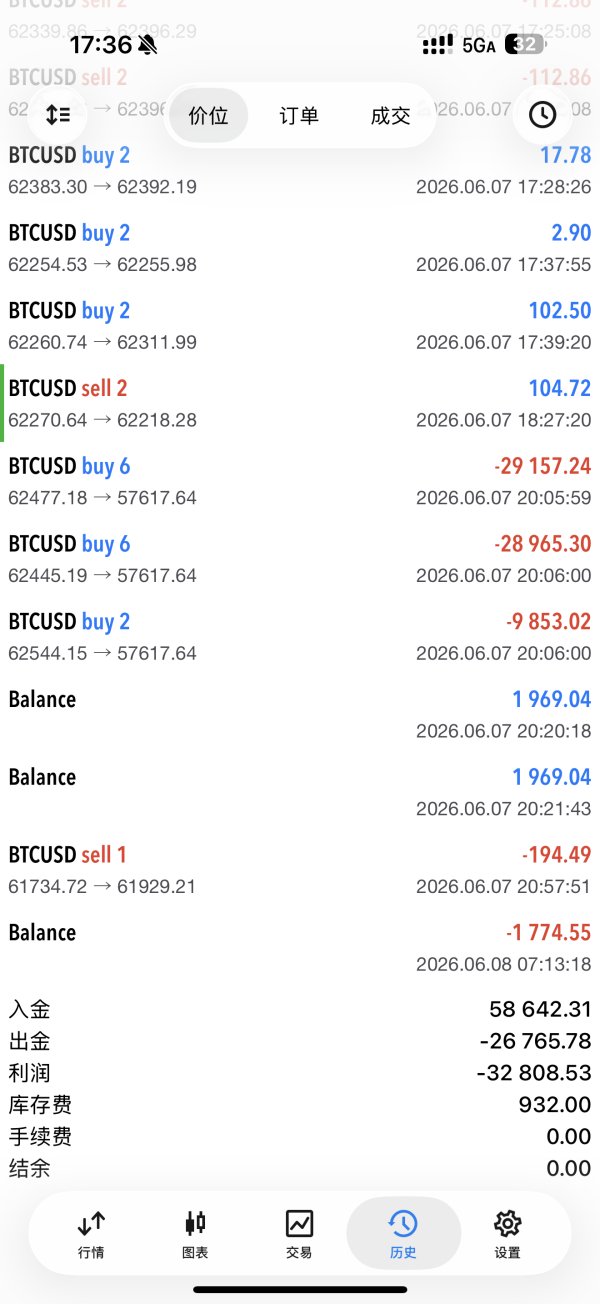
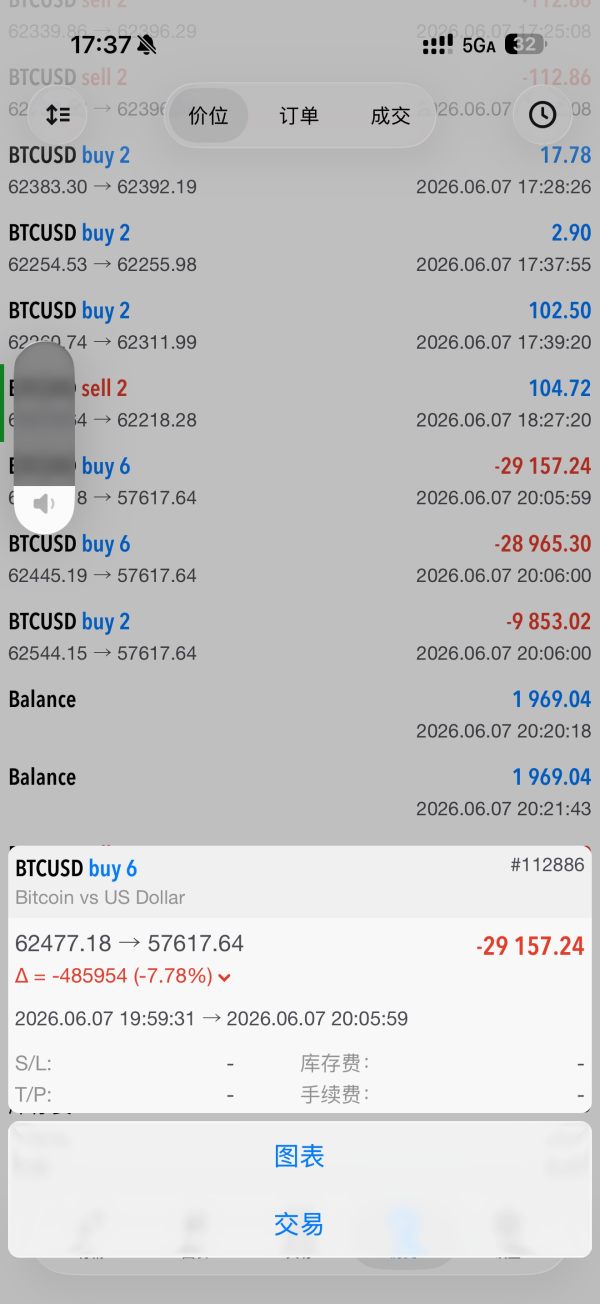
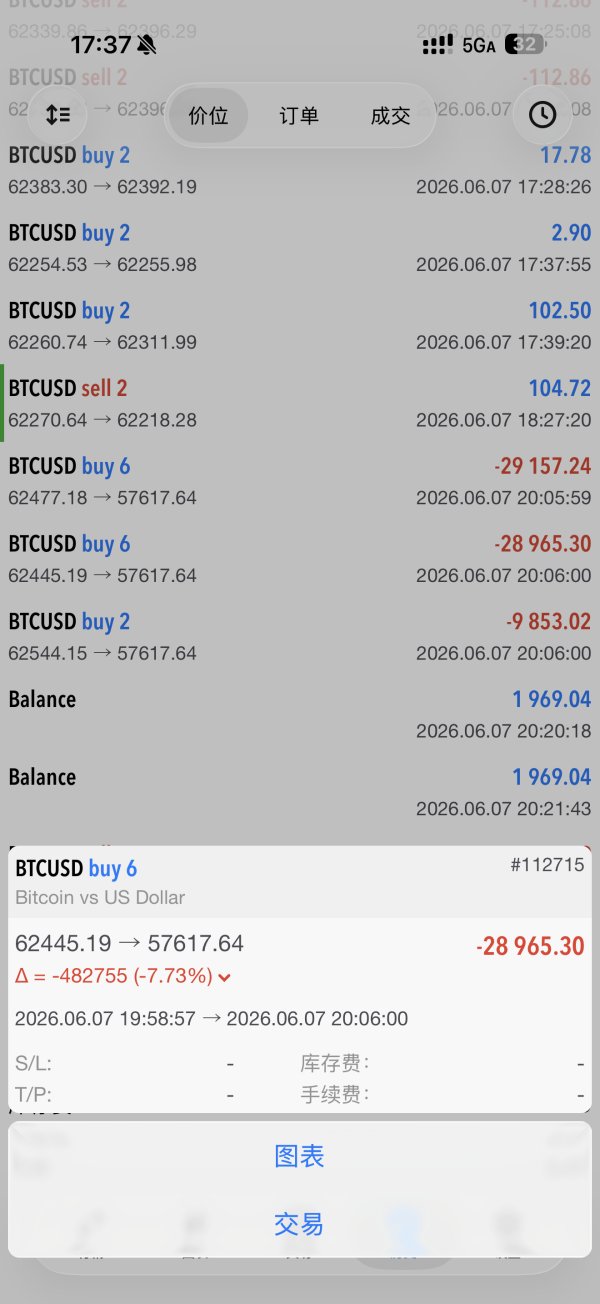
我是他们平台客户,在周日6月7日20:58分的时候我净值6.8w美金,有14手比特币的单子,分别在62477 62445 62544三个位置做多,但是正在做,这平台突然扎针,扎到50000多,使我强制平仓在57617.64,导致账户爆仓,别的所有平台和市场都没都这个插针,我当时截图了,人家当时没插针,还是在61836左右,根本都没跌破61000,我会把截图发出来,现在我找平台发邮件,没人回,电话打不通,我要追回我的损失
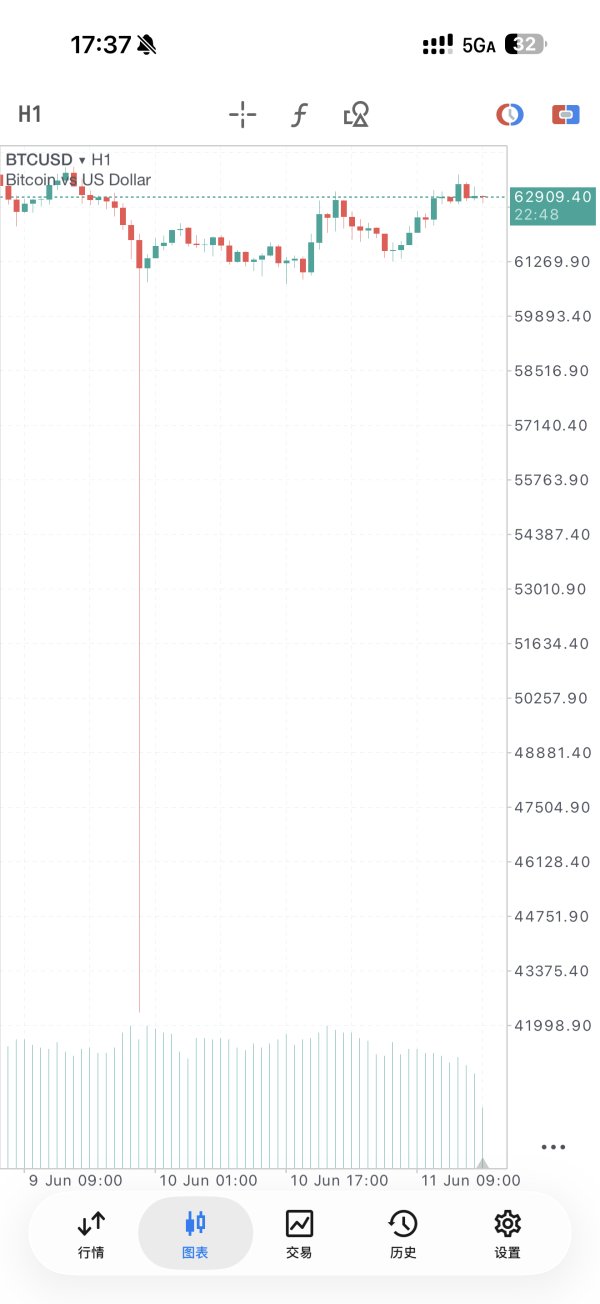
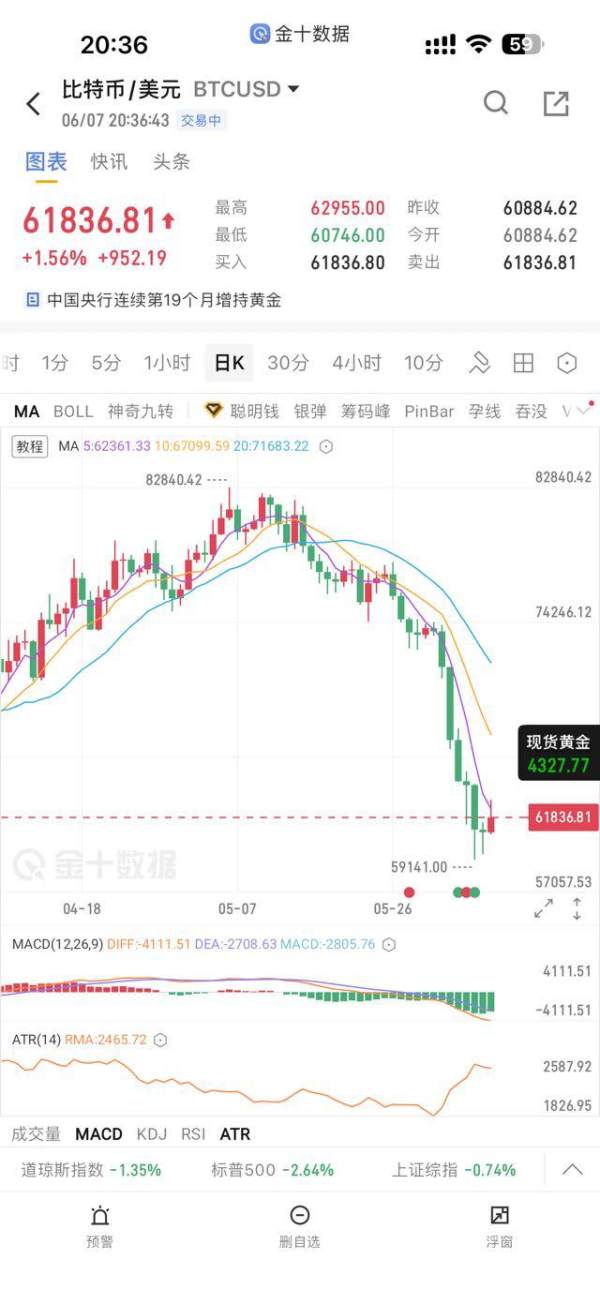
06-11
5
40
110
A-合美男士·阿斌(提前预约) 
曝光 早上6点开盘操纵K线
早上6点开盘操纵K线 所有平台都没有6点开盘下跌30美金 只有金荣中国下跌了
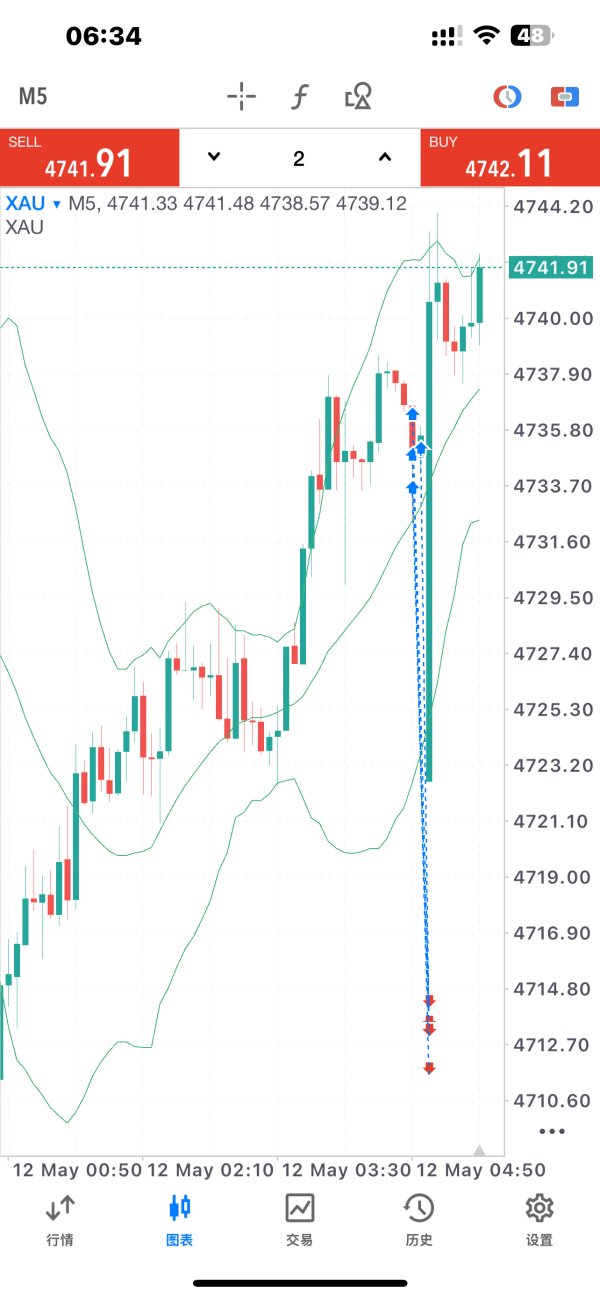
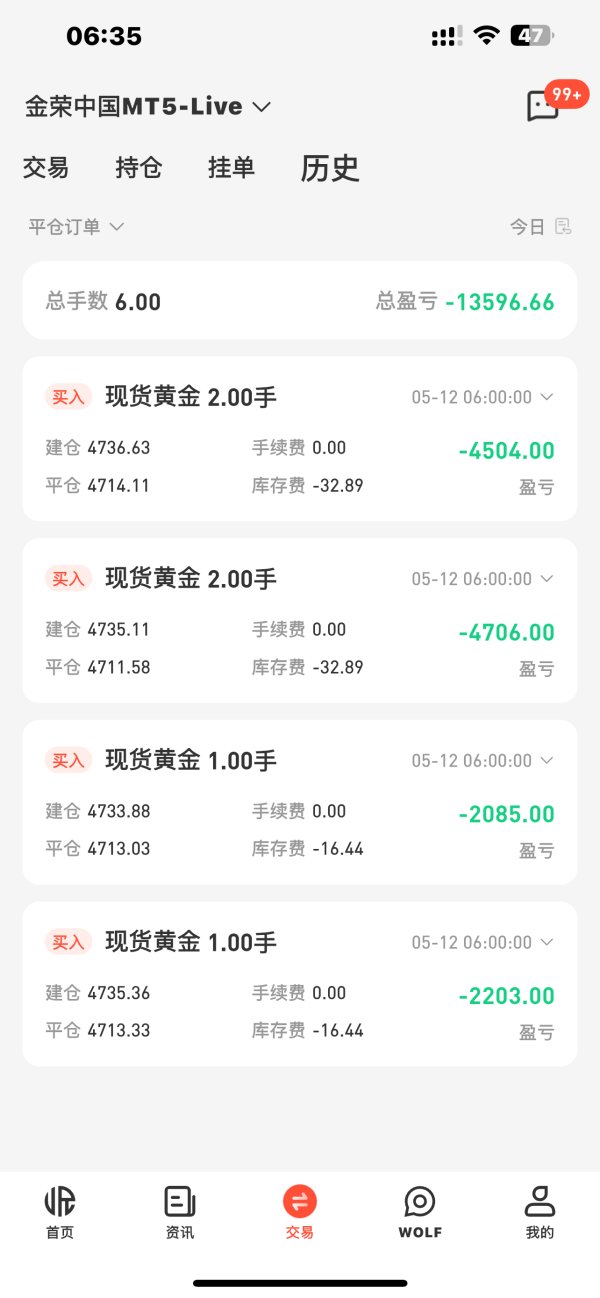
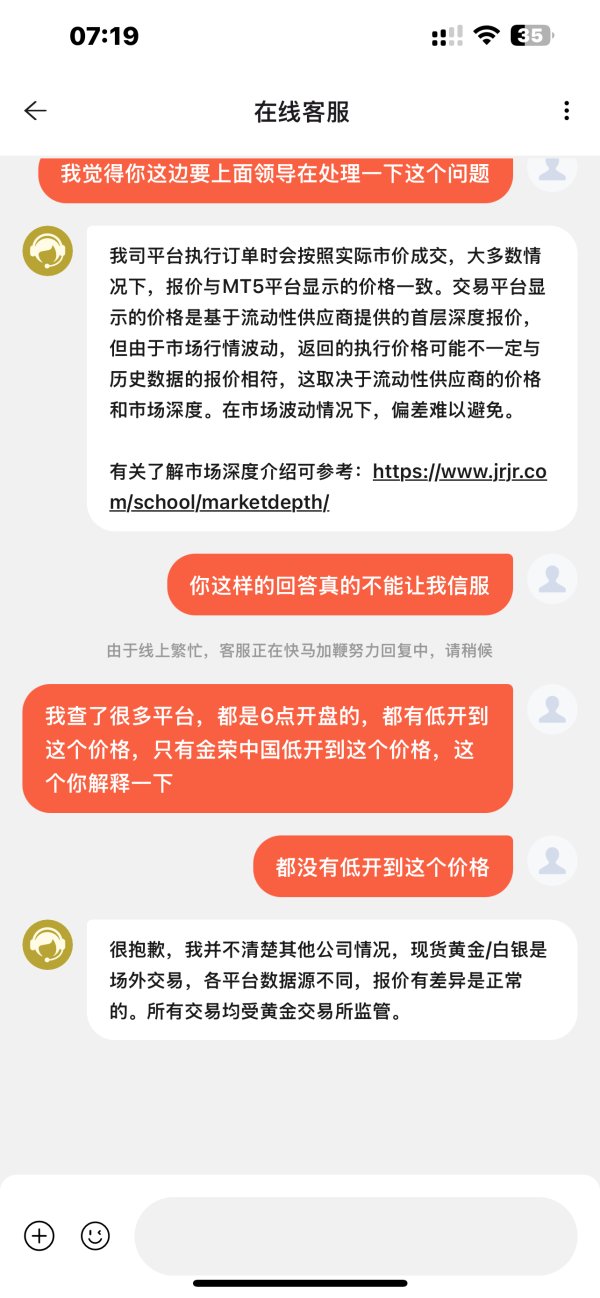
05-12
4
22
38
FX8055531322
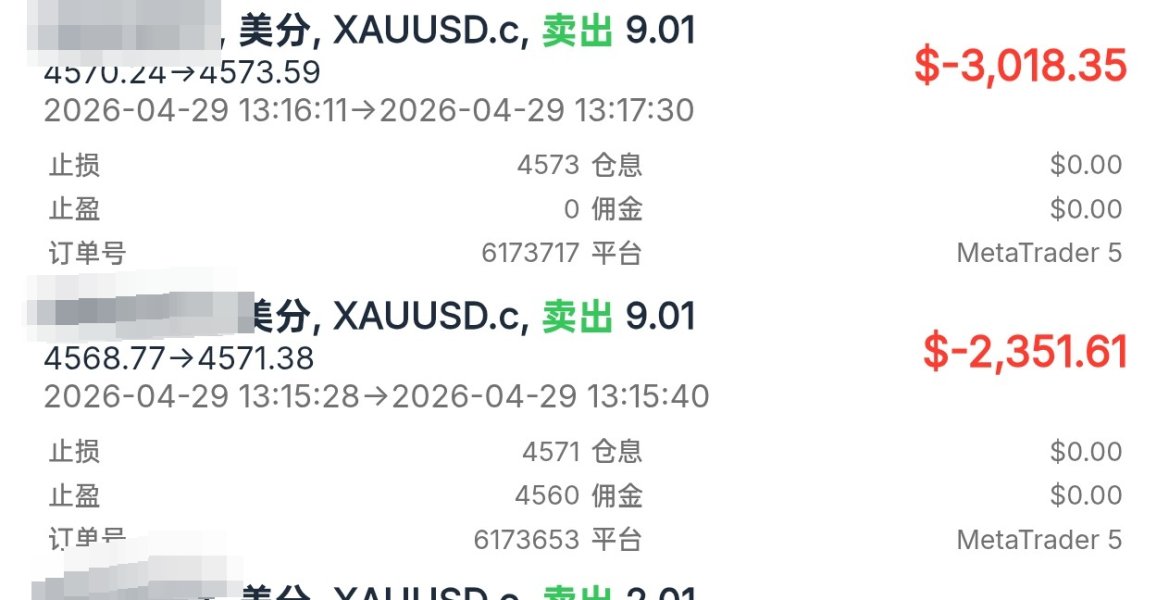
曝光 滑点严重 客服不处理 亏损都需要自己承担
滑点严重 客服不处理 亏损都需要自己承担,别用这种平台了,太坑了
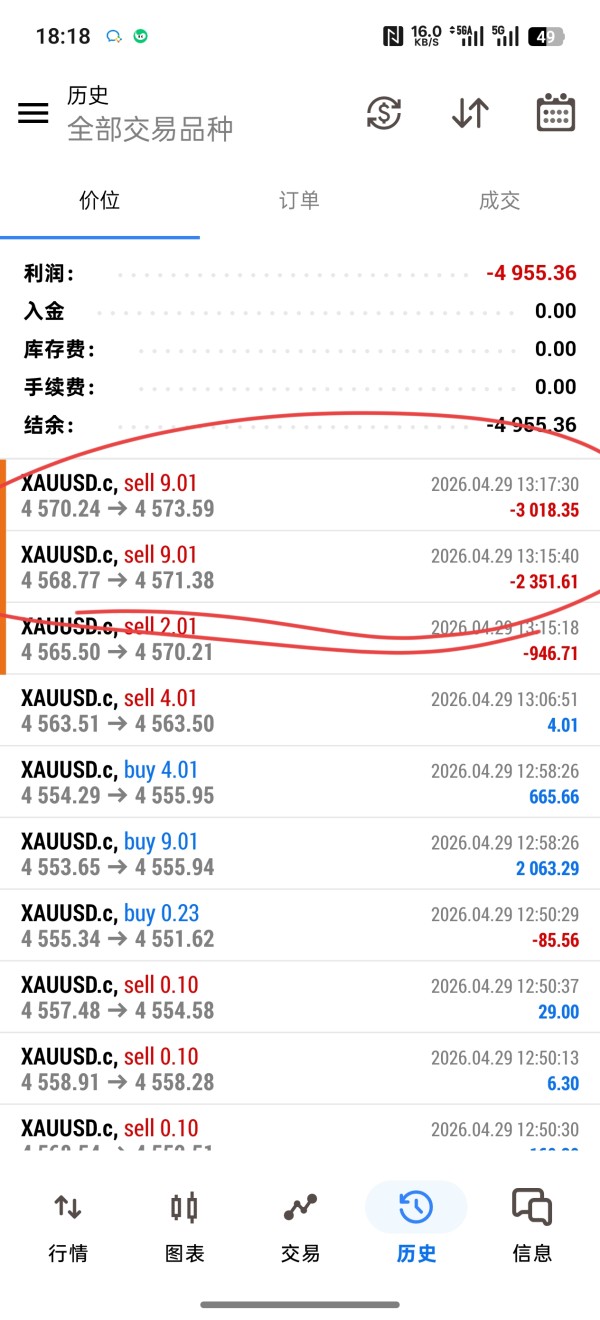
04-29
6
50
124
WikiFX News
400多条客诉为哪般?看似牌照齐全,实则离岸监管兜底!
外汇天眼JustMarkets的页面上,累计挂出464条用户投诉,红色“客诉集中”标签十分醒目,平台综合评分仅有1.65分。 在众多曝光当中,一则阿曼交易者的遭遇让人印象深刻。 这名投资者做了一组黄金对冲仓位,多空各2.5手,账户里面还留有约1300美元可用保证金,从账户条件来看,完全可以扛住当前浮动亏损。他准备平掉其中一笔盈利的0.5手多单,可操作一瞬间,账户里全部对冲仓位被平台毫无预警一次性强平。 平仓时点差瞬间放大到80点,一番操作下来直接造成1550美元的实际亏损。平仓之后账户依旧还有1136美元余额,足以维持原有持仓。用户联系客服反馈问题,却没有得到妥善处理。 除了非正常强平,还有严重滑点现象,一位埃及交易者7月在XAU/USD 4027.21价位入场,止损设置4045.4,后续出现严重滑点,4081.52才完成平仓,止损设置完全失效。 再翻看其余投诉,问题模式高度雷同:重大行情出现严重滑点、止损设置直接失效、挂单成交无故延迟; 出金方面,不少用户反馈十几美元的小额偶尔能够顺利到账,一旦账户产生盈利,出金申请就容易陷入长时间“处理中”。 也有交易者遇到EA被限制、开仓次数被锁、杠杆被平台私自下调的情况。 大量纠纷的背后,绕不开这家交易商的牌照现实。 JustMarkets对外宣传手握四张监管牌照,并且运营5到10年。 不少投资者会被它其中一张CySEC牌照吸引,作为欧盟MiFID II框架下的监管机构,CySEC对零售交易者设置30:1的杠杆上限,同时强制要求负余额保护,监管力度在行业内公认比较严格。 这张CySEC牌照归属于JustMarkets Ltd (Cyprus),并不对中国大陆客户开放。 国内投资者访问中文官网开户,签约主体实际是注册于塞舌尔的Just Global Markets Ltd, 内地交易者的入金、交易、出金全流程,实际跑在塞舌尔FSA这条业务体系下,和塞浦路斯那张持牌实体完全割裂。剩下另外三张牌照,监管实际效力也需要拆开看。 塞舌尔FSA的衍生品EP牌照属于离岸监管,没有强制的客户资金隔离要求,也不存在投资者补偿保障计划。 南非FSCA的EP衍生品牌照监管强度中等,但它的保护对象主要是南非本地交易者,对海外用户几乎没有实际约束力。 英属维京群岛FSC的MM全牌照,同样属于离岸监管范畴。 也就是说,平台宣传的“多国监管”,纸面信息不假。可国内用户实际参与交易,依托的却是塞舌尔、英属维京群岛两套离岸牌照,这一点很多普通交易者很容易忽略。 外汇天眼一共对该平台开展过四轮实地走访,结果差异很大。
09-21
6
2
3
WikiFX News
整条链上过钱的那一环,没有牌照
2026年3月23日,Mars FX US LP 在纽约申请破产保护,债权人名单超过500人。这不是一家交易平台,是一只外汇和黄金套利对冲基金,最低投资25万美元,持有人里不少是家族办公室和资管圈内人,审计报告出自德勤。 崩盘起点在2024年11月。一笔连本带利的提款申请,5.67亿美元,没有兑付。两个月后管理人承认“误判了流动性”,再过一个月宣布清盘,理由是卷入一场香港的洗钱调查。到破产申请那天,钱在哪,没人说得清。 要看懂钱去了哪,得先看它进来的路径。 按照基金文件写明的结构,投资人的钱分四步走:交给管理人 Novus Capital Partners;汇入主基金;转到一家注册在英属维京群岛的“技术伙伴”名下;由它把交易路由给持牌经纪商。文件对这家技术伙伴的描述出过两个版本:2022年的版本说它受BVI金融服务委员会监管;2024年的修订版改了口,它既不是持牌经纪商,也不是受监管的托管人。 这家公司叫 Tech RealFX。破产文件认定,清算方有权追索的余额,记在它和一家关联公司名下:4XHUB Limited,注册在马来西亚纳闽。两家,外汇牌照一张都没有。 持牌机构在链条的另一头。8月4日的披露文件点出了两家:一家伦敦持牌券商,2011 年起持有 FCA 牌照,权限清单里包括“控制客户资金”;一家墨尔本持牌券商,2007 年起持 ASIC 牌照。文件的措辞是,这两家“预期持有经纪商端的记录”。清算人没说钱在它们手里,只说交易记录在它们手里。两家都不是被告,没人指控它们做错了什么——要追那 5.67 亿,得先从这两家的记录里把资金流向拼出来。 整条链上,真正过钱的中间一环,是无牌的。投资人以为的“层层监管”,实际是持牌机构只在最末端执行和记账。这不构成违法,监管套利本来就是这类离岸结构的常见做法。但2024年11月之后,它变成了一个没人接得住的结构:钱锁在无牌公司的账户名下,能证明钱存在过的记录,分散在两个国家的持牌券商那里。 Tech RealFX 在抗辩中提交的时间线,反过来成了全案最刺眼的证据。它说自己的交易平台2022年10月就停止运营了。而 Mars FX 报给投资人的业绩——年均19%,四年没有一个亏损月——一直报到2024年。平台停了两年,报表还在出。投资人手里那份月度报表,对应的可能是一段没有交易发生的空转。 账面对得上的部分也一样难看。2020年8月到2024年8月,Mars FX 和它的开曼关联公司往这个结构里放了约2.774亿美元;四年后按业绩计算的本息变成5.67亿。利润翻倍的时间,和平台停运的时间,大体重合。
09-14
5
2
1
WikiFX News
欧盟那条30倍的杠杆线,没动
对欧盟散户来说,2018年是个分水岭。那年8月,ESMA(欧洲证券和市场管理局)一纸产品干预令,把零售CFD的杠杆从“平台说了算”压到“监管说了算”:主要货币对最高30倍,黄金和主要股指20倍,个股5倍,加密资产只有2倍。同一套文件还加了两样东西——负余额保护,最坏亏完本金、不会倒欠平台;以及标准化风险警告,所有营销材料上必须显著标出亏损散户的占比。 这套数字九年没动过。2026年,ESMA对它启动了五年审查——不是放开的前奏:按官方时间表,审查结论要到第三季度才公布,正式调整要等2027年初的立法程序,目前没有任何指向“放开”的信号。 那这轮审查到底在问什么?三件事:杠杆上限跟2018年比还合不合适、标准化风险警告有没有真起作用、负余额保护在各成员国执行得是否一致。咨询6月14日截止,行业里吵得最凶的是风险警告——不少平台主张,那个写着“亏损的零售客户占比”的生硬百分比,只会把散户吓去更不透明的离岸平台。而ESMA的咨询文件本身,对上限该上该下并不预设立场。对散户来说这至少意味着:未来几年,欧盟平台的开户页不会突然冒出什么“限时放开杠杆”的惊喜。 为什么松不了?监管的理由一直很直接:立规矩之前,欧盟散户账户的亏损比例高得离谱,CFD又是自带杠杆、可能倒欠的品种,两者放一起就是系统性伤害。干预令的本意是临时的,到期前多数成员国——塞浦路斯、德国、意大利、西班牙都算上——把它收编成了国内规则,从“每隔几个月续一次的临时措施”变成写进法律的常设线。所以这套线不是ESMA哪一天能单独松开的:它已经写进各国法律,要动,得走立法程序——这比“监管表态”结实得多。 大陆读者可能觉得欧盟的事离得远。但你开的“海外账户”,绝大多数就分这两种出身:一种是欧盟持牌实体的账户,塞浦路斯CySEC、德国BaFin管着的那种,杠杆就是这个30:1封顶;另一种是塞舌尔、瓦努阿图、圣卢西亚这类离岸牌照开的户,500倍、1000倍随便给,负余额保护基本没有。杠杆数字本身,就是你反推一家平台在拿哪本执照做生意的标尺:宣传“欧盟监管”却给500倍,两张皮对不上——除非它实际给你开的是离岸子公司的户,那“欧盟监管”四个字就只剩品牌含义了。 两边差多少,算一笔就清楚。30倍杠杆下,EUR/USD标准手(10万单位)的保证金要3000多美元,1.7%的反向波动就可能触发强平——这是欧盟散户的日常。同样的单子放到500倍杠杆的平台,保证金只有十分之一都不到,价格随便抖一下,账户净值就是几个百分点的跳动。杠杆放大的是波动,不是胜率,这句话在500倍的账户里兑现得格外快。离岸平台不是都不能碰,但
09-09
11
8
2
点击加载更多

登录/注册

发布商业服务

发布个人动态
人气创作者
周榜
月榜
10-19~10-25
上榜规则

服务好每位客户
205.6K关注
Pennyyy
173.4K关注
darren LEE
105.3K关注
4
讲师邵老师
89.4K关注
5
Forex Wolf
79.9K关注
6
分析师Tony
72.5K关注
7
妮有点料
71.8K关注
8
青葡萄
66.4K关注
9
国际平台咨询
31.1K关注
10
Octavia 小陈
22.4K关注
可能感兴趣的人
换一换
智能短线交易策略 
AU999
EC总部直招-EC596596 官网直招 

EC安盈总部直招-EC1681668-NO.2
EC markets·销售
FX2045415112
版权声明
我们郑重声明,平台上发布的所有信息内容,其版权均归属于合法的内容提供者或已被授权的WikiFX平台。我们严格遵守版权法律法规,确保所有信息的合法性与合规性。