
全球交易商监管查询APP
什么是WikiFX


CG FinTech专家研报 | 8月非农超预期,黄金后市怎么看?


摘要:9 月 4 日,美国劳工部发布非农报告,数字属实有点吓人。市场预期增加 5.6 万人,实际值居然高达 16.2 万,相当于预期的两倍多。而前不久,美联储主席沃什在杰克逊霍尔的讲话,措辞也偏硬,被市场认为流动性即将收紧。按常理,这两件事都有鹰派味道,加息预期应该暴涨。结果,在非农发布后的下一个周一,彼时 CPI 还没发布,加息预期仅反映非农的影响,加息概率仅为 58.4%,而在非农发布的前一周,9
9 月 4 日,美国劳工部发布非农报告,数字属实有点吓人。市场预期增加 5.6 万人,实际值居然高达 16.2 万,相当于预期的两倍多。而前不久,美联储主席沃什在杰克逊霍尔的讲话,措辞也偏硬,被市场认为流动性即将收紧。
按常理,这两件事都有鹰派味道,加息预期应该暴涨。结果,在非农发布后的下一个周一,彼时 CPI 还没发布,加息预期仅反映非农的影响,加息概率仅为 58.4%,而在非农发布的前一周,9 月加息的概率也就 58.1%,只提高了 0.3 个百分点。
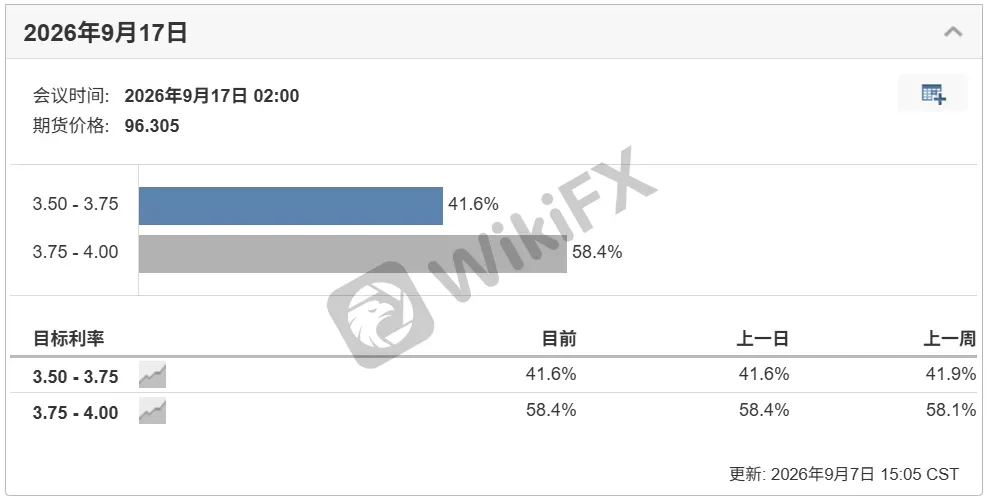
一份超出预期两倍的数据,为什么只换来这么点反应?
答案不在数据本身,而在数据背后。
1. 8月非农并没有外表那么强劲
首先,这段时间非农的数据确实是强劲的。8 月新增就业 16.2 万人,市场原本预期是 5.6 万,多了两倍。而且不只是 8月。6 月的数据从 2.0 万上修到 3.1 万,7 月从减少 2.3 万改成增加 2.1 万。两个月合计多修 5.5 万人。
但失业率似乎和非农有些背离。
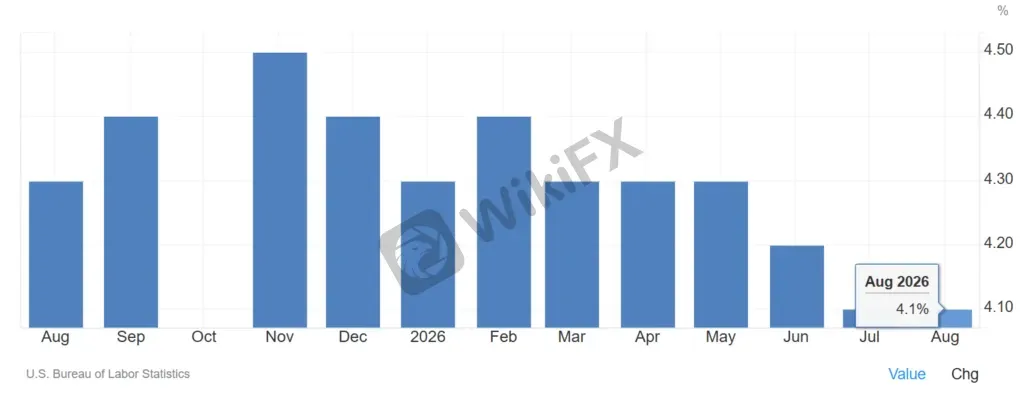
8 月,美国失业率 4.1%,和前值持平;劳动参与率从 61.4% 涨到 61.6%,说明找工作的人也变多了。
如果我们深挖这 16.2 万新增非农的结构,问题就更清楚了。8 月,休闲和酒店业增添了 5.9 万,地方政府教育新增 4.2 万,两者想加占掉六成。前者和美加墨世界杯有关,虽然世界杯已经结束,但脉冲效应尚未消退,而后者更多是公立学校此前的裁员回补加上暑假的季节性因素。也就是说,本次非农新增,更多的是季调噪音的冲击。
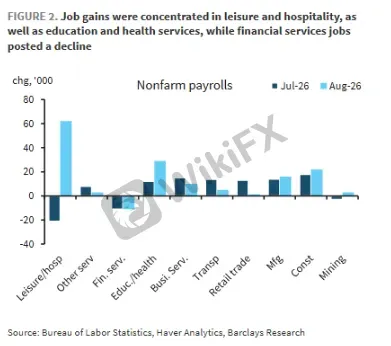
所以这份大超预期的非农,更多地是表面现象,属于季节性效应带来的反弹,只能说美国的就业不差,但实际上并不十分喜人。如果光看表面数据就说美国经济强劲,那么确实是夸大了。
此外,劳工部同日还披露,美国的"劳动收入份额",即劳动者获得的国民经济产出份额,在 2026 年 Q2 降至 52.8%,为 1947 年以来的最低值。这说明,表面强劲的就业掩盖了实体经济的脆弱。
2. 美国经济难言强劲
再看非农以外的数据,8 月的美国经济更像是冷热不均。
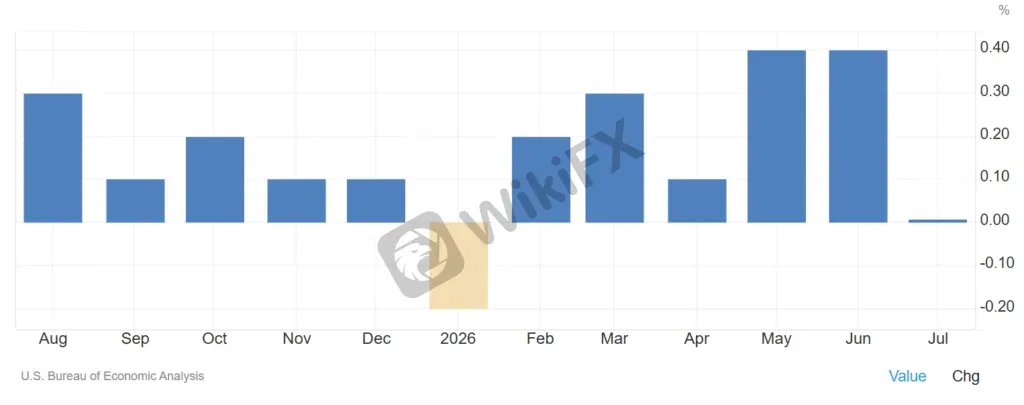
先说消费,7 月居民实际消费环比几乎零增长,直接原因在于“大美丽法案”带来的超额退税红利基本消退,加上亚马逊 Prime Day 提前到 6 月,把线上销售的基数抬高了,因此 7 月数据不佳,也就不足为奇了。
再说生产。在供给侧,制造业和服务业出现了背离。ISM 制造业 PMI 降至 54.6,低于 7 月的 55.6,也低于预期值 55.2,尽管如此,PMI 也高于荣枯线,意味着制造业正在扩张。但是,新订单从前值的 56.7 放缓至 53.7,意味着市场需求边际减缓。
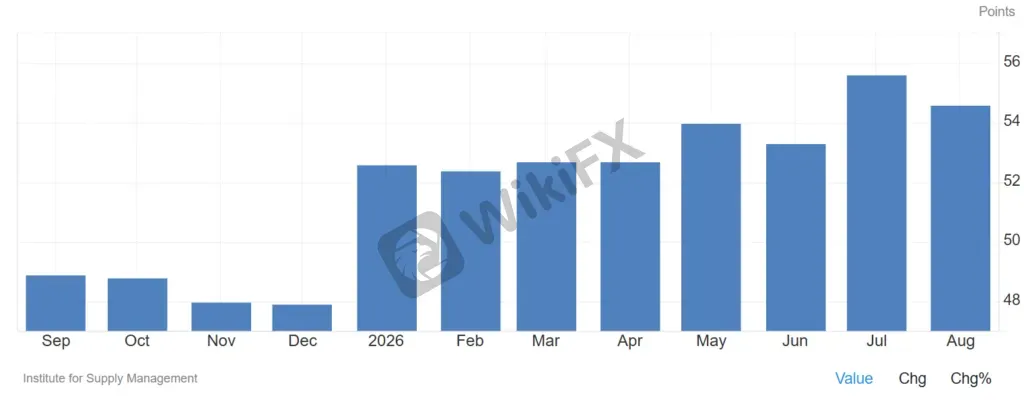
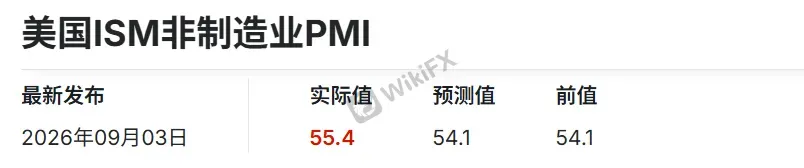
但另一方面,ISM 非制造业 PMI 为 55.4,高于预期值、预期值 54.1。这和我们此前的分析类似,即世界杯等季节性效应带来了服务业的需求。
总而言之,最近这几个月美国经济的成色,远没有非农那份报告显示的那么强,当然也算不上弱。K 型分化明显,高就业率只是季节性效应,如果只凭一份非农就加息,将打击经济。
美联储自己也没统一口径。沃什和沃勒最近两次公开发言,一个偏鹰一个偏鸽,说明美联储内部并未达成共识。不过在就业方面,两人的观点却是一致的,都认为就业仍然稳健。沃勒认为,经济和就业目前都还站得住,接下来政策该关注通胀。这也是市场对非农数据反应迟钝的一个原因。市场正在等待 CPI,而 CPI 之后就是美联储议息会议,接下来非常关键。
3. 贵金属后市怎么看?
那么,在这样的宏观背景下,黄金接下来怎么走?
目前来看,贵金属方向不明,大概率还是继续震荡,这是 CG FinTech 的看法。
利空来自加息预期和长端利率。10 年期美债收益率又创新高,背后反映出投资者对美元和美债信用的不信任,因此要求更高的期限溢价。8 月中旬美国政府债务规模超过 40 万亿美元,市场对债务风险、赤字风险,以及美联储能不能压住通胀的疑虑,把超长期美债利率一直顶在高位。而高利率吸走了黄金的流动性,我们没办法指望金价能有所上涨。
但另一方面,利好因素也明显,央行购金和避险需求不减,美元信用被质疑的时候,黄金是现成的对冲品,各国央行买金,图的不是收益,是安全。这个需求不会因为利率高一点就消失。
因此,在两股力量的拉扯下,金价短期看不到明确的单边驱动。在 9 月的议息会议落地之前,建议投资者们关注三件事情。首先是美伊局势,本质上是油价,布伦特原油已经回到 100 美元/桶以上,伊朗甚至声称要在未来几天宣布霍尔木兹海峡为禁区,如果油价持续高企,那么加息预期将显著增加。
其次是 8 月 CPI,是非农之后分量最重的变量,8 月 CPI 同比符合市场预期,同比上涨 3.4% 符合市场预期,但环比涨幅扩大至 0.4%,核心 CPI 环比超预期上涨 0.3%。最后关注全球主要央行的动向,欧央行和日央行都会在美联储前后公布决议,日本央行近期的口径偏紧,一旦真的加息,对全球流动性的冲击也不小。
操作上,这种行情更适合按区间来做,不要押单边突破,仓位留点余地,等 9 月 16 日落地之后再重新定方向。
免责声明:
本文观点仅代表作者个人观点,不构成本平台的投资建议,本平台不对文章信息准确性、完整性和及时性作出任何保证,亦不对因使用或信赖文章信息引发的任何损失承担责任
热点资讯
美元:由通胀驱动的利率风险和溢价 - 德国商业银行
 WikiFX
加元因沙特管道中断导致油价上涨而获得支撑
WikiFX欧元跌至1.1550下方的月度低点,受高油价和美联储加息押注影响
WikiFX美联储加息在即,美股牛市不保?高盛反驳:盈利增长才是关键!
WikiFX加元:CPI考验加拿大央行通胀警告 – 布朗兄弟哈里曼
WikiFX欧洲央行拉加德:当前冲击持续时间更长
WikiFX在即将到来的美联储加息前,黄金小幅走低跌破 4,350 美元
WikiFX纽元:增长检查与鸽派重新定价空间 – BBH
WikiFX欧元/美元:关注1.1565支撑位的表现 – 大华银行
WikiFX美联储9月加息成共识,这是一次到位还是新一轮紧缩的开始?
WikiFX