
全球交易商监管查询APP
什么是WikiFX


强劲非农推升美元;油价上行令通胀继续处于焦点


摘要:市场综述:鹰派就业数据遇上上行原油上周五交易日由两股同向发力的力量主导:远超预期的美国就业报告,以及持续推升油价的中东局势。8月非农就业新增人数达到市场预期的三倍以上,失业率保持稳定,而整体劳动力数据的基调已与美联储近期美国劳动力市场稳定的评述相互印证。这一组合已使市场倾向于定价潜在的美联储加息——与8月大部分时间由偏软数据主导的叙事相比,是一次显著反转,而且这一切正发生在特朗普政府公开呼吁降息的
市场综述:鹰派就业数据遇上上行原油
上周五交易日由两股同向发力的力量主导:远超预期的美国就业报告,以及持续推升油价的中东局势。8月非农就业新增人数达到市场预期的三倍以上,失业率保持稳定,而整体劳动力数据的基调已与美联储近期"美国劳动力市场稳定"的评述相互印证。这一组合已使市场倾向于定价潜在的美联储加息——与8月大部分时间由偏软数据主导的叙事相比,是一次显著反转,而且这一切正发生在特朗普政府公开呼吁降息的背景之下。
货币政策内部的政治张力鲜有如此显性的时刻。副总统万斯(JD Vance)本周早些时候公开呼吁降息,称其为对近期通胀数据的恰当回应;而克利夫兰联储主席哈马克(Beth Hammack)周五则明确反驳,表示当前政策立场并非限制性,通胀仍然过高。这一张力将成为解读9月16日FOMC会议的重要背景。
油价则让局面更加复杂。上周布伦特原油上涨近8%,WTI上涨近10%,美伊军事冲突已延续至第七个月,而霍尔木兹海峡重启的进程也比市场此前预期更为缓慢。花旗上调了第三季度布伦特原油均价预测,澳新银行则在短期预测上更为激进——两家机构均以短期看不到明确缓解的供给侧担忧作为依据。油价上行推升通胀、进而推升美联储鹰派立场,恰恰是政策制定者本希望避免的循环。
美元指数(DXY)
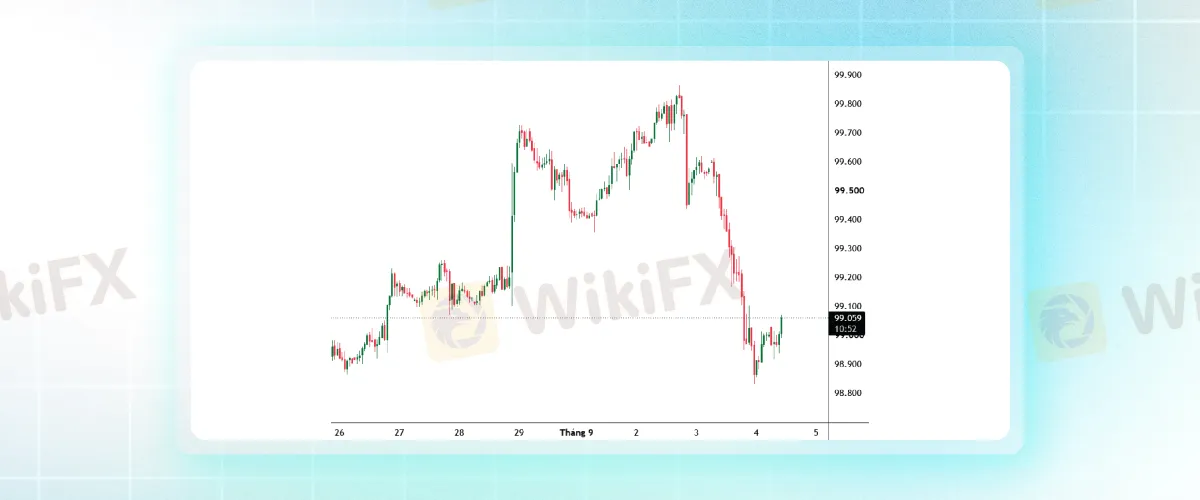
美元此轮反弹拥有清晰的基本面逻辑:就业强劲、油价高企、美联储近期宽松概率下降。来自白宫方面对降息的政治施压是一股反向力量,但目前而言,数据的推动力已强于言论。
黄金
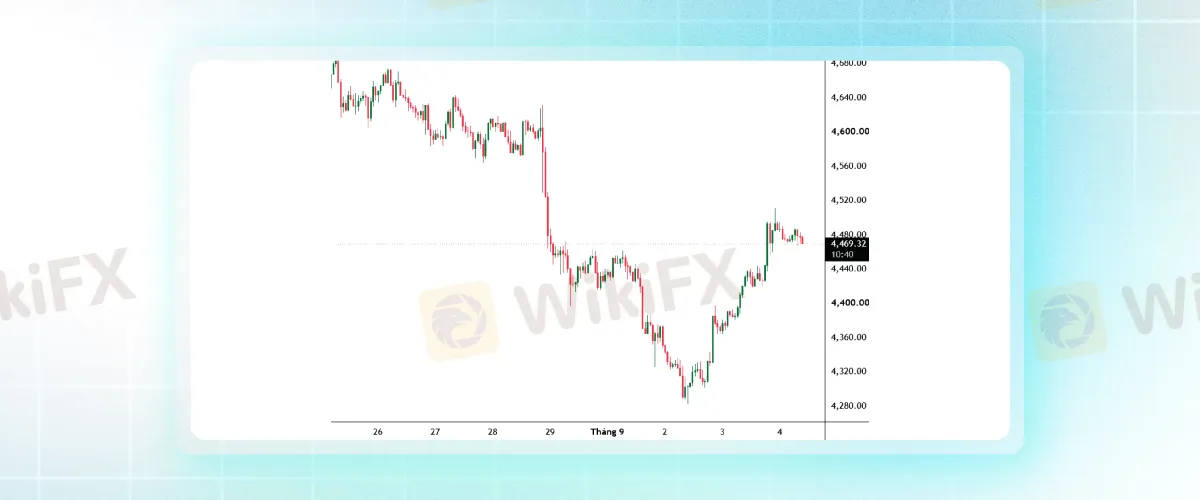
黄金在美元走强下承压,美元升值令以美元计价的黄金对海外买家而言更为昂贵。油价上行使通胀风险持续处于焦点,而这对黄金而言恰是一把双刃剑——中期结构性逻辑得到支撑,但被强化的"更长时间维持高利率"叙事,却压制了近期走势。
原油
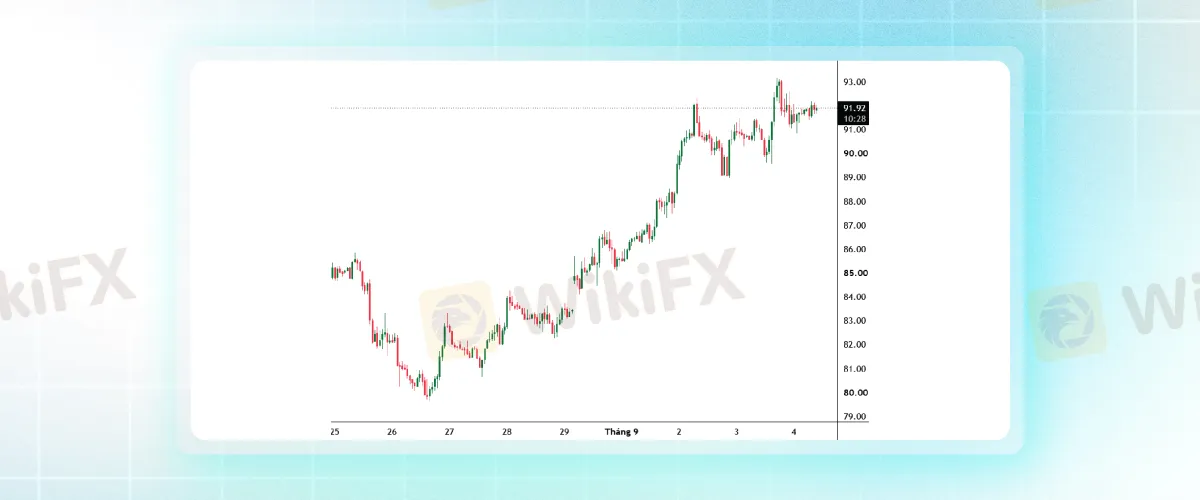
原油是当前周期最纯粹的表达。持续的美伊军事冲突、一再推迟的霍尔木兹海峡重启进程,以及卖方研究机构上调的价格预测,均指向同一方向。结构性风险溢价继续累积,在缺乏外交层面的断路器之前,阻力最小的路径仍是上行。
欧元/美元
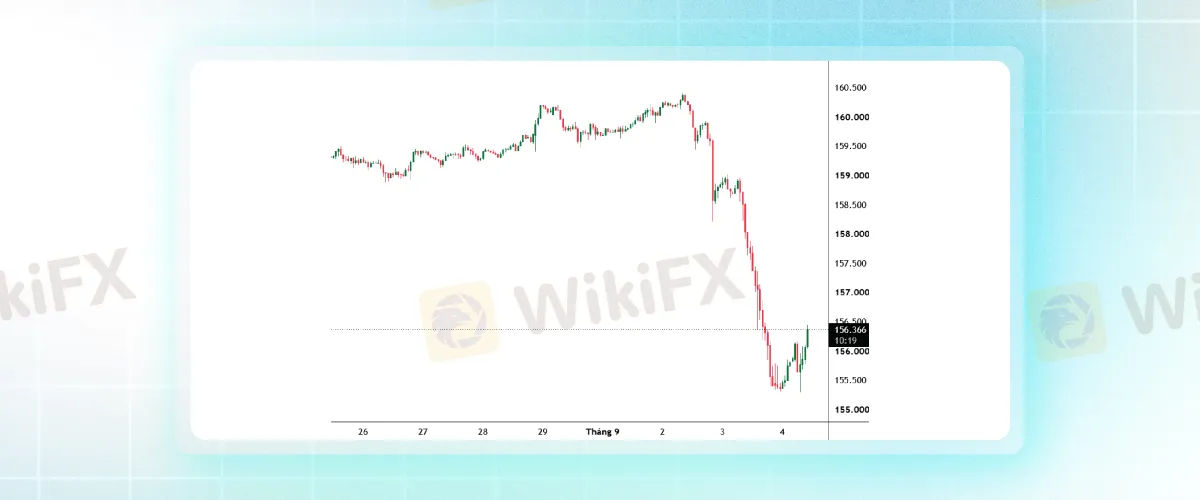
本周欧元的焦点明确落在欧洲央行身上。市场普遍预期欧洲央行将于9月10日会议加息25个基点,存款便利利率升至2.5%。加息本身已基本被消化,更具影响力的问题在于随之而来的前瞻指引措辞。欧元区通胀升至3.3%——近三年来最快节奏,但零售销售偏弱又指向消费需求走弱——这一组合让欧洲央行有理由在示意进一步加息时保持谨慎。
一周展望:欧洲央行遭遇美国通胀数据
日历上两条主线并存:欧洲央行周三决议——更为关键的是,决议声明及记者会的整体基调——将决定欧元短期走向。美国方面,一批新的通胀与劳动力数据(ADP周度就业变化、初请失业金、PPI与核心PPI,以及密歇根大学消费者信心与通胀预期)将验证或挑战市场新近的鹰派美联储倾向。
结语
宏观叙事再度反转。数周前看似逐渐消退的美联储紧缩周期,现在因强劲的劳动力数据和持续上行的油价而重获动能。政治层面对降息的呼声依旧响亮,但迄今为止收效有限。除非本周的通胀数据显著弱于当前走势暗示的方向,美元的买盘与黄金的逆风都将有进一步延续的空间。
免责声明:
本文观点仅代表作者个人观点,不构成本平台的投资建议,本平台不对文章信息准确性、完整性和及时性作出任何保证,亦不对因使用或信赖文章信息引发的任何损失承担责任
天眼交易商
热点资讯
欧元/美元:关注1.1565支撑位的表现 – 大华银行
 WikiFX
金价在美元走强和美联储偏鹰派预期下跌至4300美元附近
WikiFX欧洲央行拉加德:当前冲击持续时间更长
WikiFX美联储加息在即,美股牛市不保?高盛反驳:盈利增长才是关键!
WikiFX能源、食品价格压力加剧或引通胀反扑!英国央行恐难再“淡定” 市场加息押注急升
WikiFX欧元跌至1.1550下方的月度低点,受高油价和美联储加息押注影响
WikiFX布伦特原油:中东风险支撑价格 – 荷兰国际集团
WikiFX加拿大8月CPI预计显示通胀保持稳定
WikiFX美联储9月加息成共识,这是一次到位还是新一轮紧缩的开始?
WikiFX美元指数升至接近99.50,因美联储加息押注增加
WikiFX