全球交易商监管查询APP
什么是WikiFX
交易商搜索
简体中文

简体中文

繁體中文

English

Pусский

日本語

ภาษาไทย

Tiếng Việt

Bahasa Indonesia

Español

हिन्दी

Filippiiniläinen

Français

Deutsch

Português

Türkçe

한국어

العربية

اردو

下载WikiFX
美债高收益率吸引机构投资者买入,欧债正酝酿下一轮债市动荡?

美债高收益率吸引机构投资者买入,欧债正酝酿下一轮债市动荡?

布林格思称,除了欧洲债券的传导风险,推动美债收益率持续走高的结构性因素多重叠加。 当地时间周四午间,随着30年期美债收益率升至2007年以来最高水平,220亿美元规模的30年期美债拍卖标售获得历史罕见的强劲需求,中标收益率为5.308%。投资者需求强劲,以至于一级交易商仅获配2.2%,创纪录低位。 前一日,390亿美元10年期美债拍卖也录得强劲需求。随着收益率升至数十年高位,部分机构投资者开始重新抄底美债。但市场人士仍然担心,法国债务危机

行业
下周美国CPI的决定性意义:美联储10月不加息?

下周美国CPI的决定性意义:美联储10月不加息?

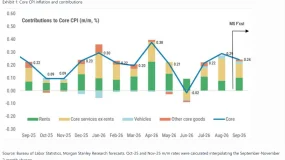
巴克莱、大摩均预计9月核心CPI环比涨幅从8月的0.29%放缓至0.24%,主要原因是无线通信服务价格涨幅回落。能源推高整体通胀,但核心压力边际缓和,为美联储10月按兵不动提供依据。 能源价格再度主导通胀走势,但核心压力边际趋缓,为美联储按兵不动提供支撑。 美国劳工统计局将于10月14日(下周三)公布9月CPI数据。据追风交易台消息,据巴克莱和摩根士丹利

行业
AI回报疑虑缓解,Lumentum美股盘前涨4%,美债收益率回落,金价突破4200美元,铁矿石连跌三周

AI回报疑虑缓解,Lumentum美股盘前涨4%,美债收益率回落,金价突破4200美元,铁矿石连跌三周

美股盘前,光通信龙头Lumentum涨4%,公司CEO称光学元件产能已“售罄”至2029年初。存储概念股普涨,SK海力士、闪迪和美光科技涨超2%。现货黄金日内涨逾1.6%,报约4200美元/盎司,贵金属走强主要受长端美债收益率从逾二十年高位回落提振。

行业
AI回报疑虑缓解,美股盘前存储概念普涨,Lumentum涨4%,美债收益率回落,金价突破4200美元,铁矿石连跌三周

AI回报疑虑缓解,美股盘前存储概念普涨,Lumentum涨4%,美债收益率回落,金价突破4200美元,铁矿石连跌三周

美股盘前,光通信龙头Lumentum涨4%,公司CEO称光学元件产能已“售罄”至2029年初。存储概念股普涨,SK海力士、闪迪和美光科技涨超2%。现货黄金日内涨逾1.6%,报约4200美元/盎司,贵金属走强主要受长端美债收益率从逾二十年高位回落提振。

行业
美债收益率小幅回落,黄金低位反弹,延续箱体震荡

美债收益率小幅回落,黄金低位反弹,延续箱体震荡

国际黄金市场周五亚洲时段小幅回升, 现货黄金 (XAU/USD)交投于每盎司4170美元附近,试图摆脱此前触及的两个月低点。近期金价持续承压,主要原因在于美联储 货币政策预期趋于鹰派,市场对进一步加息的担忧升温。与此同时,中东局势变化与能源价格走势仍在影响投资者对通胀、利率和避险资产的判断,使黄金反弹面临多重制约。 美国总统唐纳德·特朗普表示,美国不会在中期选举前对伊朗发动攻击,并称美伊双方正在进行“富有成效的讨论”

行业
日本消费支出连续九个月萎缩,干预风险升温,美元兑日元维持区间震荡

日本消费支出连续九个月萎缩,干预风险升温,美元兑日元维持区间震荡

周五亚洲交易时段, 美元兑日元 (USD/JPY)未能延续早盘小幅反弹,汇价围绕158.00震荡,整体仍处于过去一周左右形成的震荡区间。当前市场缺乏明确的单边驱动因素:美元因美债收益率回落而承压,日元则受到日本经济数据、央行政策预期及潜在汇市干预风险的共同影响。多空力量相互牵制,使交易员暂时不愿建立激进的方向性仓位。 日本最新公布的家庭支出数据显示,8月家庭消费支出同比连续第九个月下降。不过,实际降幅小于市场预期,加

行业
美债收益率回落,英镑兑美元有望两连涨

美债收益率回落,英镑兑美元有望两连涨

英镑 兑美元 周五(10月9日)欧洲交易时段震荡微涨至1.3240附近,有望录得两连涨,因美国 国债收益率在强劲上涨后回调,提振了市场情绪。 10年期美债收益率下跌0.23%至5.22%附近。美国国债收益率较本周创下的5.36%的二十年新高下跌超过2.5%。较低的美国债券收益率也压制了美元, 美元指数 当前震荡微跌,交投于102.00附近。 美债收益率回调提振风险偏好,英镑升至1.3230 英镑兑美元 周五欧洲交易时

行业

午后大反攻!抄底资金进场!券商股、黄金股集体异动

10月9日午后,A股三大指数出现拉升动作。 截至券商中国记者发稿,沪指跌幅收窄至0.20%,此前跌超1%;深证成指跌幅收窄至0.66%,此前跌超2%;创业板指跌幅收窄至1%左右,早盘一度跌超3%。 盘面上,券商股、 黄金 股集体异动。其中, 华鑫股份 涨停, 哈投股份 、 东吴证券 、 第一创业 、 国金证券 等纷纷跟涨。 西部黄金 涨停, 中金黄金 、 山金国际 、 赤峰黄金 、 紫金矿业 、 四川黄金 跟涨。此外, 白酒 、农业、商业连锁、 食品饮料 、有色等板块均大幅拉

行业
市场误以为高债收益率代替加息!穆萨莱姆直言:金融条件仍宽松,加息尚未结束

市场误以为高债收益率代替加息!穆萨莱姆直言:金融条件仍宽松,加息尚未结束

圣路易斯联储主席阿尔贝托·穆萨莱姆周四(10月9日)在一场活动中表示,债券收益率的急剧上升尚未使金融条件收紧到足以消除美联储 进一步行动的必要性。 穆萨莱姆:需要更多货币政策收紧,利率应在六到九个月内进一步上升 穆萨莱姆称,“将需要更多的货币政策收紧”才能及时将通胀恢复到2%。 他暗示,如果目标是在大约18个月内实现这一目标,利率“应该在未来六到九个月内进一步上升”。 不过,他仍对10月27日至28日的会议保持开放,

行业

Pimco警告:10年期美债收益率恐上触6%,为2000年以来首次

债券基金管理公司PIMCO首席投资官丹·伊瓦辛表示,由于高油价加剧通胀担忧,以及市场对美国不断膨胀的公共债务感到不安,基准10年期美国国债收益率可能自2000年以来首次升至6%。 美国国债收益率是全球借贷成本和资产价格的基准。10年期美债收益率今年已上升近120个基点,目前略低于上周触及的5.34%,后者为2002年以来最高水平。 伊瓦辛周五表示,从当前5.29%的水平大幅上升,在短期内是“可行的”,并提到对冲基金平掉亏损债券头寸等因素。

行业
连续七周上行且连续三周高于7%,美国房贷利率何时见顶?

连续七周上行且连续三周高于7%,美国房贷利率何时见顶?

房地美周四(10月9日)发布的报告显示,美国 抵押贷款利率本周继续攀升,30年期固定利率平均水平自2023年11月以来首次触及7.4%。受美伊冲突持续发酵和全球债券市场遭遇抛售影响,投资者因通胀顽固、油价高企而纷纷撤离债市,住房贷款借贷成本随之水涨船高。 30年期抵押贷款利率升至7.4%,连续七周上行 房地美周四报告显示,抵押贷款利率本周再度攀升,30年期平均利率自2023年11月以来首次触及7.4%。 这家政府支持

行业
美债收益率降温,美元指数小幅回落

美债收益率降温,美元指数小幅回落

美元周五延续对主要货币的跌势, 美元指数 (DXY)在亚洲交易时段回落至102.02附近,跌幅约为0.1%。此前,美元未能突破年内高点102.54,周四尾盘出现明显抛售,显示高位获利了结压力正在增加。与此同时,美国 10年期国债收益率从周四触及的5.35%回落至5.23%左右,削弱了美元短线的利率支撑。 从主要货币表现来看,美元对 澳元 和 新西兰元 的跌幅均约为0.24%,对 瑞郎 下跌约0.21%,对 欧元 、

行业

逆市买入!多只宽基大幅放量

近期A股持续震荡下挫,市场情绪整体偏谨慎,但逆市资金布局动作十分明显。今日(10月9日)早盘,各大主流宽基ETF迎来成交大幅放量行情,多只核心指数ETF半日成交额直接超越或逼近前一交易日全天水平,成为盘面最亮眼的信号,凸显资金在市场调整阶段的低位布局意愿。 从今日早盘成交数据来看,多只宽基ETF成交放量明显。在早盘成交金额排名前十的宽基ETF中,南方中证1000ETF、南方 中证500 ETF、华夏上证50ETF表现尤为突出,半日成交金额已大幅超越昨日(10月8日)全天成交额

行业
AI回报疑虑缓解,亚洲股市小幅上扬,美债收益率回落,金价突破4200美元,铁矿石连跌三周

AI回报疑虑缓解,亚洲股市小幅上扬,美债收益率回落,金价突破4200美元,铁矿石连跌三周

亚洲股市整体上涨0.3%,纳斯达克100指数期货涨0.5%。现货黄金日内涨逾1.6%,报约4200美元/盎司,贵金属走强主要受长端美债收益率从逾二十年高位回落提振。新加坡铁矿石期货周五盘中一度跌0.9%,触及2024年9月以来最低水平,报90.90美元/吨。

行业

美债收益率飙升至24年高位 美国财政部顾问预计未来有望回落 AI投资与能源冲击推高借贷成本

美国财政部长贝森特的高级顾问、华尔街资深人士David Zervos周四表示,尽管近期美国国债收益率飙升至数十年来高位,从历史水平来看,当前实际收益率已经明显偏高,未来存在回落空间。他认为,人工智能(AI)基础设施投资激增以及能源价格冲击是推动近期收益率上行的重要因素,但相关压力可能只是暂时性的。 Zervos在接受采访时表示:“无论按照哪种历史标准衡量,目前的实际收益率都非常高,因此我认为未来仍有一定的下降空间。” 近期,美国国债市场持

行业
150个基点就够了吗?法德利差的“便宜”可能只是错觉

150个基点就够了吗?法德利差的“便宜”可能只是错觉

法国十年期国债较德国国债利差约150个基点,表面看颇具吸引力。以法国自身历史标准衡量,这一利差已异常宽阔。习惯将法国视为欧洲核心主权债的投资者,本能反应是买入错位、等待常态回归。 然而,这种本能恰恰暗藏风险——它锚定的是一个已不再提供可靠指引的过去。利差可以在历史上很宽,却仍不足以补偿未来的风险。 法国利差150个基点看似便宜,但历史标准已不可靠 法国十年期国债较德国国债利差约150个基点,以法国自身历史标准衡量已属

行业

圣路易斯联储主席:未来6至9个月仍需进一步加息 通胀是美国经济首要问题

圣路易斯联储主席穆萨莱姆周四表示,为了让美国通胀率及时回归2%的目标,美联储仍需要进一步加息。不过,他并未明确支持在本月晚些时候的货币政策会议上采取行动,强调未来的利率决定仍将取决于经济数据。 穆萨莱姆当天在纽约举行的活动上表示:“为了让通胀及时回归目标水平,货币政策还需要进一步收紧。”他进一步解释称,如果美联储希望在大约18个月内将通胀率降至2%,那么未来6至9个月内可能需要在适当时机继续提高利率。 不过,当被问及美联储是否应该在10月

行业
拉加德发布会偏鹰,纪要却更平衡,欧洲央行9月会议到底发生了什么?

拉加德发布会偏鹰,纪要却更平衡,欧洲央行9月会议到底发生了什么?

周四(10月8日)晚间公布的欧洲央行 9月会议纪要确认,加息25个基点的决定是由恶化的通胀前景驱动的。到欧洲央行9月开会时,加息25个基点已被视为最可能的结果。纪要显示,欧洲央行管理委员会一致认为,恶化的通胀前景和经济韧性要求加息。然而,纪要呈现的图景不如欧洲央行行长拉加德在新闻发布会上那么鹰派。 通胀预测恶化是加息原因,存款利率从2.25%升至2.50% 更新后的员工预测清晰显示,通胀将在更长时期内显著高于欧洲央行

行业

华西证券:科技+红利双主线 哑铃型组合把握A股金秋结构性机会

华西证券 研报表示,“科技+红利”双主线下A股结构性分化。考虑到9月美联储加息落地,10月FOMC或暂停加息,海外利率压制阶段性缓和,但美债长端供给压力仍在,需密切中东局势进展(其对油价的短期影响权重颇大);国内核心观察窗口为A股三季报集中披露,叠加地产新政落地效果,盈利验证将主导板块分化。具体到A股市场风格和行业配置上:配置思路采用哑铃型组合:科技方向逢低分批布局,把握产业景气主线;红利资产长期持有获取稳定分红收益。具体来看,科技赛道聚焦AI硬件、算力基础设施,优先选择订单

行业
AI要钱、欧美政府也要钱!全球“资本争夺战”打响,债券风暴才“刚刚开始”

AI要钱、欧美政府也要钱!全球“资本争夺战”打响,债券风暴才“刚刚开始”

AI基础设施建设与政府财政赤字正同时争夺全球有限资本。美国五大AI数据中心运营商今年已发债约2200亿美元,而美国财政赤字突破1.99万亿美元。两股天量融资需求叠加,推动全球资本成本系统性上升。低评级借款人融资成本已逼近两位数,信用市场开始分层配给,欧洲银行股急跌,法国资产也正被重新定价。这场"资本大紧缩"或将率先冲击资本市场,随后重创实体经济。

行业