Lời nói đầu:Cập nhật lịch kinh tế 26/10-1/11/2026: Mỹ công bố quyết định lãi suất FOMC, GDP, PCE và chi phí lao động; loạt quyết sách từ BOJ, RBNZ, BoC, ECB và ngân sách Anh cũng đáng chú ý.
Tuần này, thị trường tài chính toàn cầu bước vào giai đoạn cao điểm khi Fed, BOJ, ECB, BoC và RBNZ đồng loạt đưa ra quyết định chính sách. WikiFX gửi đến bạn đọc bản tin tổng hợp chi tiết, giúp nhà đầu tư nắm bắt bối cảnh và tác động của từng sự kiện trước khi đưa ra quyết định.
 Mục lục
Bối cảnh chung
Bước vào tuần cuối cùng của tháng 10/2026, thị trường tài chính toàn cầu đang ở trạng thái chờ đợi cao độ trước cuộc họp của Ủy ban Thị trường Mở Liên bang (FOMC) diễn ra trong hai ngày 27 và 28/10.
Sau đợt tăng lãi suất 25 điểm cơ bản hồi tháng 9 lên vùng 3,75% đến 4,00%, giới đầu tư gần như chắc chắn Fed sẽ giữ nguyên lãi suất trong lần họp này. CME FedWatch cho thấy xác suất Fed đứng yên lên tới khoảng 90%. Tuy nhiên, phần lớn giới phân tích lại nghiêng về khả năng Fed sẽ tăng lãi suất vào tháng 12.
Điểm đáng chú ý là sự phân hóa ngày càng rõ trong nội bộ Fed. Chủ tịch Fed Kevin Warsh đã tránh đưa ra định hướng cụ thể về quyết định lãi suất sắp tới, chỉ nhấn mạnh mục tiêu ổn định giá cả. Trong khi đó, các quan chức như Thống đốc Christopher Waller vẫn để ngỏ khả năng thắt chặt thêm, còn Phó Chủ tịch Philip Jefferson lại chủ trương kiên nhẫn.
Bối cảnh vĩ mô toàn cầu cũng không kém phần phức tạp. Giá dầu Brent vẫn duy trì ở mức cao, gần 117 USD một thùng, do căng thẳng địa chính trị tại eo biển Hormuz và nhu cầu năng lượng tăng cao. Tuần này, không chỉ Fed mà Ngân hàng Trung ương Nhật Bản (BOJ), Ngân hàng Dự trữ New Zealand (RBNZ), Ngân hàng Trung ương Canada (BoC) và Ngân hàng Trung ương châu Âu (ECB) cũng sẽ đưa ra quyết định chính sách.
Ngày 27/10: Niềm tin tiêu dùng Mỹ

Mỹ
- CB Consumer Confidence (Chỉ số niềm tin tiêu dùng của Conference Board tháng 10) lúc 21:00. Dự báo ở mức 80,5 điểm, giảm nhẹ so với mức 81,9 của tháng 9.
Chỉ số niềm tin tiêu dùng đã giảm xuống 81,9 điểm trong tháng 9 từ mức 89,4 của tháng 8, phản ánh sự bi quan ngày càng tăng của người tiêu dùng Mỹ. Đà giảm này chủ yếu đến từ lo ngại về giá năng lượng leo thang và tác động của lãi suất cao lên chi tiêu hộ gia đình. Nếu con số tháng 10 tiếp tục giảm hoặc thấp hơn dự báo, đây sẽ là tín hiệu cảnh báo rằng người tiêu dùng đang thắt chặt hầu bao, qua đó làm giảm kỳ vọng về tăng trưởng kinh tế trong quý IV.
Ngày 28/10: Loạt quyết sách từ RBNZ, BoC và ngân sách Anh
New Zealand
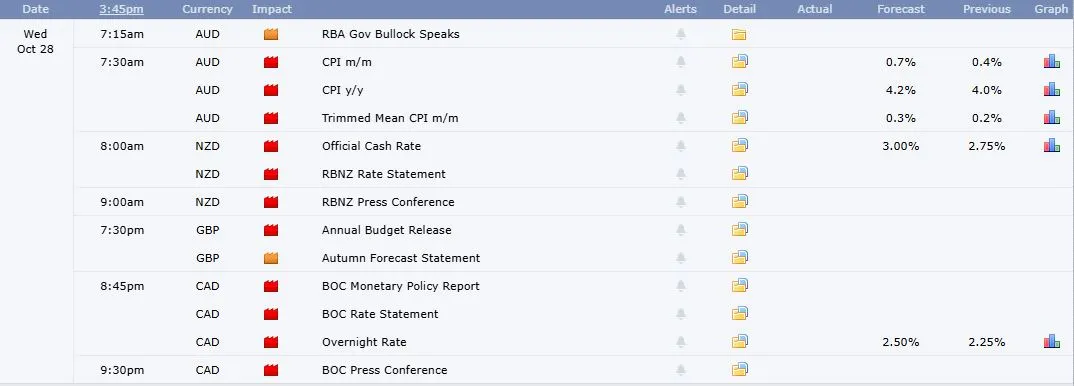
- Official Cash Rate (Lãi suất chính thức của RBNZ) lúc 8:00. Dự báo tăng 25 điểm cơ bản lên 3,00%, đánh dấu đợt tăng thứ ba liên tiếp.
- RBNZ Rate Statement (Tuyên bố chính sách của RBNZ) lúc 8:00.
- RBNZ Press Conference (Họp báo của RBNZ) lúc 9:00.
RBNZ được dự báo sẽ tăng lãi suất lên 3,00% trong cuộc họp ngày 28/10. Westpac nhận định đợt tăng này phù hợp với mức độ vững chắc của lạm phát trong ngắn hạn, đồng thời dự báo lãi suất cuối kỳ sẽ đạt 4% vào tháng 9/2027. Thị trường gần như đã định giá hoàn toàn kịch bản tăng lãi suất, với xác suất gần 100%. Dữ liệu CPI quý III của New Zealand cho thấy lạm phát ở mức 3,7%, thấp hơn dự báo nhưng vẫn cao hơn đáng kể so với mục tiêu 1% đến 3% của RBNZ.
Canada
- BOC Monetary Policy Report (Báo cáo chính sách tiền tệ của BoC) lúc 20:45.
- BOC Rate Statement (Tuyên bố lãi suất của BoC) lúc 20:45.
- Overnight Rate (Lãi suất qua đêm của BoC) lúc 20:45. Dự báo tăng 25 điểm cơ bản lên 2,50%, đánh dấu đợt tăng đầu tiên sau một năm.
- BOC Press Conference (Họp báo của BoC) lúc 21:30.
BoC được dự báo sẽ tăng lãi suất lên 2,50%, chấm dứt chuỗi một năm giữ nguyên lãi suất. Khảo sát của Reuters cho thấy 56% trong số 34 nhà kinh tế được hỏi kỳ vọng đợt tăng này. Lạm phát tháng 9 của Canada ở mức 3,1%, vừa cao hơn mục tiêu 1% đến 3% của BoC. Thống đốc Tiff Macklem đã khiến thị trường thay đổi kỳ vọng sau khi phát biểu rằng có thể cần nhiều đợt tăng lãi suất nếu giá dầu duy trì ở mức cao.
Anh
- Annual Budget Release (Công bố ngân sách thường niên) lúc 19:30.
- Autumn Forecast Statement (Tuyên bố dự báo kinh tế mùa thu) lúc 19:30.
Ngân sách mùa thu của Anh được công bố trong bối cảnh lạm phát dự báo sẽ vượt 4% vào đầu năm 2027, và Ngân hàng Trung ương Anh được kỳ vọng sẽ tăng lãi suất lần đầu tiên trong năm 2026. Theo tính toán của ING, chi phí lãi vay của Anh có thể tăng thêm khoảng 11 tỷ bảng mỗi năm, thu hẹp dư địa tài khóa từ 24 tỷ bảng xuống còn khoảng 10 tỷ bảng.
Ngày 29/10: Tâm điểm FOMC, GDP và PCE Mỹ
Mỹ
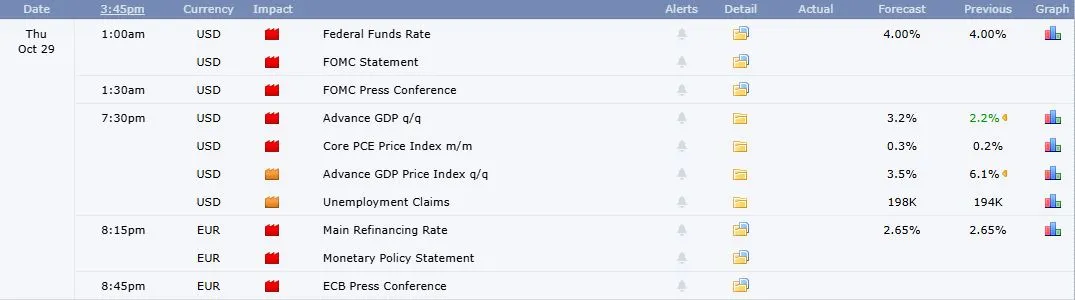
- Federal Funds Rate (Lãi suất quỹ liên bang) lúc 01:00. Dự báo giữ nguyên ở vùng 3,75% đến 4,00%.
- FOMC Statement (Tuyên bố của FOMC) lúc 01:00.
- FOMC Press Conference (Họp báo của FOMC) lúc 01:30.
Fed được dự báo sẽ giữ nguyên lãi suất trong cuộc họp tháng 10. Tuy nhiên, tâm điểm của thị trường sẽ là cuộc họp báo của Chủ tịch Warsh, nơi ông có thể đưa ra tín hiệu về khả năng tăng lãi suất trong tháng 12. Giới phân tích tại ING dự báo Fed sẽ tăng 25 điểm cơ bản trong tháng 12, trong khi Ngân hàng CaixaBank Research nhận định Fed có thể tạm dừng trong tháng 10 để có thêm thời gian đánh giá tác động của các đợt tăng trước đó. Bất kỳ tín hiệu diều hâu nào từ Warsh đều có thể đẩy kỳ vọng thắt chặt lên cao, hỗ trợ đồng USD và gây áp lực lên vàng.
- Advance GDP q/q (Tăng trưởng tổng sản phẩm quốc nội quý III, ước tính sơ bộ) lúc 7:30. Dự báo tăng khoảng 2,5% đến 3,1%, cao hơn mức 2,2% của quý II.
- Core PCE Price Index m/m (Chỉ số giá tiêu dùng cá nhân lõi so với tháng trước) lúc 7:30. Dự báo tăng 0,3%, sau mức 0,2% của tháng 8.
- Advance GDP Price Index q/q (Chỉ số giá GDP quý III, ước tính sơ bộ) lúc 7:30.
- Unemployment Claims (Số đơn xin trợ cấp thất nghiệp lần đầu) lúc 7:30. Dự báo ở mức 198.000 đơn.
GDP quý III của Mỹ dự báo tăng trưởng khoảng 2,5% đến 3,1%, cao hơn đáng kể so với mức 2,2% của quý II, nhờ đóng góp mạnh mẽ từ đầu tư cơ sở hạ tầng trí tuệ nhân tạo. Tuy nhiên, đà tăng này chủ yếu đến từ chi tiêu vốn của doanh nghiệp trong lĩnh vực AI, trong khi phần còn lại của nền kinh tế vẫn yếu. Chỉ số PCE lõi dự báo tăng 0,3% so với tháng trước, với tốc độ tăng ba tháng ước tính khoảng 2,7% đến 2,8% và mức so với cùng kỳ năm trước có khả năng vẫn trên 3%. Đây là thước đo lạm phát quan trọng nhất của Fed, và mức tăng từ 0,3% trở lên sẽ củng cố kỳ vọng thắt chặt, hỗ trợ đồng USD và gây áp lực lên vàng.
Khu vực đồng euro
- Main Refinancing Rate (Lãi suất tái cấp vốn chính) lúc 20:15. Dự báo giữ nguyên ở mức 2,50%.
- Monetary Policy Statement (Tuyên bố chính sách tiền tệ) lúc 20:15.
- ECB Press Conference (Họp báo của ECB) lúc 20:45.
ECB được dự báo sẽ giữ nguyên lãi suất, với lãi suất tiền gửi ở mức 2,50%, sau đợt tăng 25 điểm cơ bản hồi tháng 9. Tuy nhiên, Chủ tịch Christine Lagarde có thể để ngỏ khả năng tăng lãi suất trong tháng 12, với xác suất thị trường định giá khoảng 90%. Giới phân tích tại Intesa Sanpaolo nhận định ECB vẫn giữ xu hướng thắt chặt vừa phải, nhưng sự dai dẳng của cuộc khủng hoảng năng lượng với giá dầu và khí đốt cao hơn nhiều so với dự báo hồi tháng 9 có thể biện minh cho một đợt thắt chặt mới.
Ngày 30/10: Tâm điểm BOJ, lạm phát Đức và chi phí lao động Mỹ
Nhật Bản
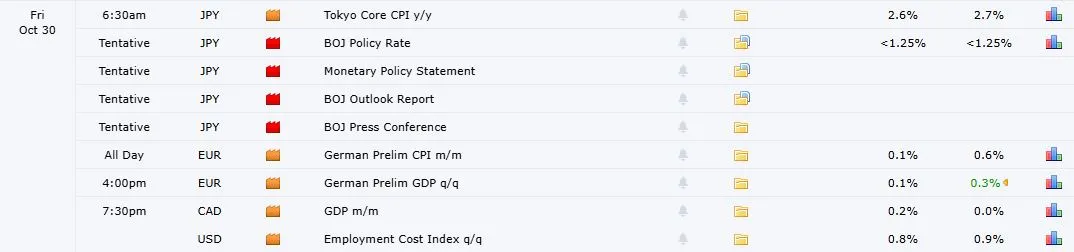
- Tokyo Core CPI y/y (Chỉ số giá tiêu dùng lõi khu vực Tokyo so với cùng kỳ) lúc 6:30. Dự báo tăng 2,6%, giảm nhẹ so với mức 2,7% trước đó.
- BOJ Policy Rate (Lãi suất chính sách của BOJ) dự kiến công bố trong ngày. Dự báo giữ nguyên dưới mức 1,25%.
- Monetary Policy Statement (Tuyên bố chính sách tiền tệ), BOJ Outlook Report (Báo cáo triển vọng kinh tế) và BOJ Press Conference (Họp báo của BOJ) dự kiến diễn ra trong ngày.
Ngân hàng Trung ương Nhật Bản được dự báo sẽ giữ nguyên lãi suất trong cuộc họp lần này, nhưng thị trường sẽ theo dõi sát Báo cáo triển vọng kinh tế và bài phát biểu của Thống đốc để tìm kiếm tín hiệu về thời điểm bình thường hóa chính sách tiếp theo. Chỉ số CPI lõi Tokyo giảm nhẹ xuống 2,6% cho thấy áp lực lạm phát tại Nhật Bản đang có dấu hiệu hạ nhiệt, củng cố khả năng BOJ tiếp tục duy trì chính sách nới lỏng thận trọng.
Khu vực đồng euro
- German Prelim CPI m/m (Chỉ số giá tiêu dùng sơ bộ tháng 10 của Đức) dự kiến công bố trong ngày. Dự báo tăng 0,1%, giảm mạnh so với mức 0,6% trước đó.
- German Prelim GDP q/q (Tăng trưởng GDP sơ bộ quý III của Đức) lúc 16:00. Dự báo tăng 0,1%, thấp hơn mức 0,3% trước đó.
Lạm phát và tăng trưởng của Đức đều cho thấy dấu hiệu chững lại rõ rệt. Đức, đầu tàu kinh tế của khu vực đồng euro, đang phải đối mặt với áp lực từ chi phí năng lượng cao và nhu cầu xuất khẩu yếu. Những con số này sẽ cung cấp thêm bằng chứng cho ECB trong việc cân nhắc giữa kiểm soát lạm phát và hỗ trợ tăng trưởng.
Canada
- GDP m/m (Tăng trưởng tổng sản phẩm quốc nội so với tháng trước) lúc 19:30. Dự báo tăng 0,2%, cao hơn mức 0,0% trước đó.
Số liệu GDP tháng 8 của Canada sẽ cho thấy tác động của lãi suất cao lên nền kinh tế. Nếu tăng trưởng phục hồi nhẹ, điều này có thể củng cố quyết định tăng lãi suất của BoC trong tuần này.
Mỹ
- Employment Cost Index q/q (Chỉ số chi phí lao động quý III) lúc 19:30. Dự báo tăng 0,8%, giảm nhẹ so với mức 0,9% của quý II.
Chỉ số chi phí lao động là thước đo quan trọng về lạm phát tiền lương, một yếu tố mà Fed đặc biệt quan tâm khi đánh giá áp lực lạm phát dài hạn. Mức tăng 0,8% cho thấy áp lực tiền lương đang dần hạ nhiệt, phù hợp với kỳ vọng Fed có thể tạm dừng chu kỳ thắt chặt trong thời gian tới. Tuy nhiên, nếu con số cao hơn dự báo, thị trường có thể phản ứng tiêu cực khi lo ngại lạm phát tiền lương sẽ buộc Fed phải hành động mạnh tay hơn.
Nhận định chung
Tuần lễ từ 26/10 đến 1/11/2026 là một trong những giai đoạn quan trọng nhất của quý IV, khi Fed, BOJ, RBNZ, BoC và ECB đồng loạt đưa ra quyết định chính sách, cùng với hàng loạt dữ liệu kinh tế then chốt của Mỹ.
Cuộc họp FOMC nhiều khả năng sẽ kết thúc bằng việc giữ nguyên lãi suất, nhưng tín hiệu từ Chủ tịch Warsh về khả năng tăng lãi suất trong tháng 12 sẽ là yếu tố quyết định xu hướng của đồng USD trong ngắn hạn. Báo cáo GDP và PCE lõi sẽ cung cấp bằng chứng về sức khỏe nền kinh tế và áp lực lạm phát, từ đó định hình kỳ vọng về động thái chính sách của Fed trong cuộc họp cuối năm. Chỉ số chi phí lao động (ECI) vào cuối tuần cũng sẽ là mảnh ghép quan trọng để đánh giá áp lực lạm phát tiền lương.
Đáng chú ý là sự phân hóa ngày càng rõ trong chính sách tiền tệ toàn cầu. Trong khi Fed, ECB và BOJ được dự báo giữ nguyên lãi suất trong tháng 10, RBNZ và BoC được kỳ vọng sẽ tăng lãi suất, phản ánh áp lực lạm phát dai dẳng tại các nền kinh tế này. Với nhà đầu tư, đây là giai đoạn cần đặc biệt thận trọng, bởi biến động từ chính sách tiền tệ và dữ liệu kinh tế có thể tạo ra cả cơ hội lẫn rủi ro lớn trên mọi thị trường.