Lời nói đầu:Cập nhật lịch kinh tế 19-25/10/2026: Mỹ công bố PMI sơ bộ, số đơn thất nghiệp và tâm lý tiêu dùng Michigan; loạt dữ liệu lạm phát từ Anh, Canada, New Zealand và PMI châu Âu cũng đáng chú ý.
 Mục lục
Bối cảnh: Thị trường nín thở trước quyết định của Fed
Bước vào tuần thứ ba của tháng 10/2026, thị trường tài chính toàn cầu đang ở trạng thái chờ đợi cao độ trước cuộc họp của Ủy ban Thị trường Mở Liên bang vào ngày 28/10. Sau đợt tăng lãi suất 25 điểm cơ bản hồi tháng 9 lên vùng 3,75% đến 4,00%, giới đầu tư đang chia rẽ sâu sắc về khả năng Fed có thêm một đợt thắt chặt nữa trong năm nay hay không. Xác suất thị trường định giá cho một đợt tăng lãi suất trong tháng 10 đã dao động mạnh, từ mức gần 50% xuống còn khoảng 17% sau những tín hiệu ôn hòa từ một số quan chức Fed, trước khi bật trở lại khi dữ liệu lạm phát cho thấy áp lực giá cả vẫn dai dẳng.
Điểm đáng chú ý là sự phân hóa ngày càng rõ trong nội bộ Fed. Chủ tịch Fed New York John Williams nhận định có thể cần thêm một đợt tăng lãi suất nữa trong năm nay, nhưng để ngỏ khả năng có thêm các đợt tăng trong năm 2027. Trong khi đó, Chủ tịch Fed Boston Susan Collins kỳ vọng sẽ cần thắt chặt thêm trước cuối năm để đảm bảo lạm phát quay về mục tiêu một cách bền vững. Ở chiều ngược lại, Chủ tịch Fed Cleveland Beth Hammack lại cảnh báo có thể cần thắt chặt nhanh và mạnh hơn để kiểm soát lạm phát. Sự chia rẽ này khiến mỗi dữ liệu kinh tế trong tuần càng trở nên quan trọng hơn bao giờ hết.
Bối cảnh vĩ mô toàn cầu cũng không kém phần phức tạp. Quỹ Tiền tệ Quốc tế dự báo tăng trưởng kinh tế toàn cầu sẽ chậm lại còn 3,1% trong năm 2026, trong khi lạm phát toàn cầu dự kiến tăng lên 4,7% trước khi hạ nhiệt vào năm 2027. Giá dầu Brent vẫn duy trì ở mức cao, gần 105 USD một thùng, do căng thẳng địa chính trị tại eo biển Hormuz và nhu cầu năng lượng tăng cao, tiếp tục là yếu tố rủi ro chính đối với triển vọng lạm phát toàn cầu. Báo cáo Khảo sát Kinh tế của Fed công bố ngày 14/10 cũng cho thấy giá năng lượng cao đang gây áp lực lên giá cả trên diện rộng tại Mỹ.
Ngày 19/10: Lạm phát Canada
Canada
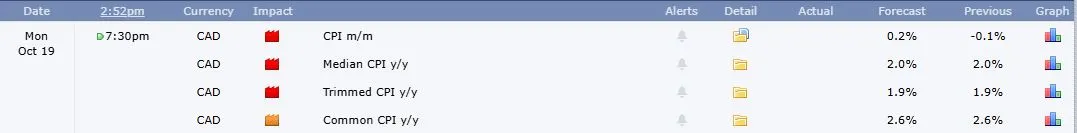
- CPI m/m (Chỉ số giá tiêu dùng so với tháng trước) lúc 7:30. Dự báo tăng 0,2%, sau mức giảm 0,1% của tháng 8.
- Median CPI y/y (CPI trung vị so với cùng kỳ) lúc 7:30. Dự kiến duy trì ổn định.
- Trimmed CPI y/y (CPI cắt tỉa so với cùng kỳ) lúc 7:30. TD Securities dự báo CPI-trim giữ ở mức 1,9%.
- Common CPI y/y (CPI phổ biến so với cùng kỳ) lúc 7:30.
CPI tổng thể dự báo tăng lên 3,2% so với cùng kỳ, trong khi các thước đo lõi được Ngân hàng Trung ương Canada ưa thích đã hạ nhiệt xuống lần lượt 2,6%, 1,9% và 2,0% trong tháng 8. Đây là dữ liệu quan trọng nhất trước cuộc họp của BoC vào ngày 28/10, khi thị trường kỳ vọng BoC sẽ giữ nguyên lãi suất ở mức 2,25%. Tuy nhiên, Thống đốc Tiff Macklem đã cảnh báo có thể cần nhiều đợt tăng lãi suất nếu giá dầu duy trì ở mức cao hoặc áp lực lạm phát lan rộng ra ngoài năng lượng.
Kết quả lạm phát Canada sẽ là tín hiệu sớm cho thấy áp lực giá cả tại Bắc Mỹ đang diễn biến ra sao, đồng thời cung cấp thêm góc nhìn đối chiếu cho dữ liệu lạm phát Mỹ trong những tuần tới.
Ngày 20-21/10: Dữ liệu việc làm và lạm phát Anh định hình kỳ vọng BoE
Anh
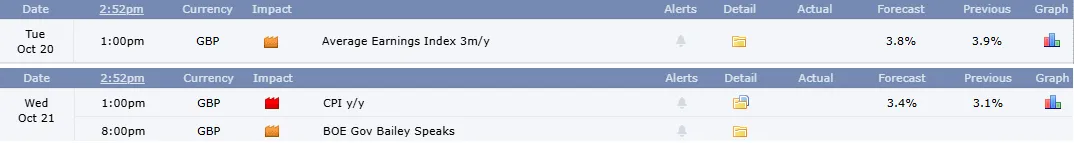
- Average Earnings Index 3m/y (Chỉ số thu nhập bình quân bao gồm tiền thưởng, so với cùng kỳ 3 tháng) lúc 13:00 ngày 20/10. Dự báo tăng 3,8%, giảm nhẹ so với mức 3,9% trước đó. Tỷ lệ thất nghiệp theo ILO dự kiến tăng lên 5,0% từ mức 4,9% của ba tháng tính đến tháng 7.
- CPI y/y (Chỉ số giá tiêu dùng so với cùng kỳ) lúc 13:00 ngày 21/10. Deutsche Bank dự báo lạm phát tổng thể tăng lên 3,49%, mức cao nhất trong năm, với CPI lõi lên 2,74% và CPI dịch vụ tăng lên 3,71%. Ngân hàng này cũng cảnh báo áp lực giá sẽ tiếp tục gia tăng khi giá năng lượng vẫn trên đà tăng và sản lượng thu hoạch thấp đã bắt đầu phản ánh vào giá lương thực.
- BOE Gov Bailey Speaks (Thống đốc Ngân hàng Trung ương Anh Andrew Bailey phát biểu) lúc 20:00 ngày 21/10.
Loạt dữ liệu này được xem là phép thử cuối cùng trước cuộc họp của BoE vào ngày 5 tháng 11. Khảo sát của Reuters cho thấy 54 trong số 63 nhà kinh tế kỳ vọng BoE sẽ tăng lãi suất thêm 25 điểm cơ bản lên 4,0%, đánh dấu đợt tăng đầu tiên sau hơn ba năm. Thị trường hiện đã định giá hoàn toàn kịch bản tăng lãi suất trong tháng 11, với xác suất khoảng 50% cho một đợt tăng nữa vào tháng 12.
Ngày 22/10: Số đơn thất nghiệp Mỹ và lạm phát New Zealand

Mỹ
- Unemployment Claims (Số đơn xin trợ cấp thất nghiệp lần đầu) lúc 19:30. Dự báo ở mức 200.000 đơn, so với mức 199.000 của tuần trước đó. Số đơn tiếp tục duy trì ở mức thấp lịch sử trong bối cảnh thị trường lao động “tuyển dụng ít, sa thải ít”.
Con số này củng cố quan điểm rằng thị trường lao động Mỹ vẫn đủ vững để Fed có thể tập trung vào lạm phát mà không lo ngại về rủi ro suy thoái gia tăng. UBS nhận định số đơn thất nghiệp gần mức thấp nhất trong 10 tuần và các chỉ số sản xuất vẫn duy trì mở rộng đã tạo dư địa cho các nhà hoạch định chính sách.
New Zealand
- CPI q/q (Chỉ số giá tiêu dùng so với quý trước) lúc 4:45. Westpac dự báo CPI quý III tăng 0,7%, đưa lạm phát so với cùng kỳ giảm xuống 3,7%, thấp hơn dự báo của RBNZ. Tuy nhiên, Ngân hàng ANZ cảnh báo lạm phát có thể ở mức gần 4% và việc tăng lãi suất trong tháng 10 vẫn là một lựa chọn thực tế.
Ngày 23/10: Tâm điểm PMI sơ bộ và tâm lý tiêu dùng Mỹ
Mỹ
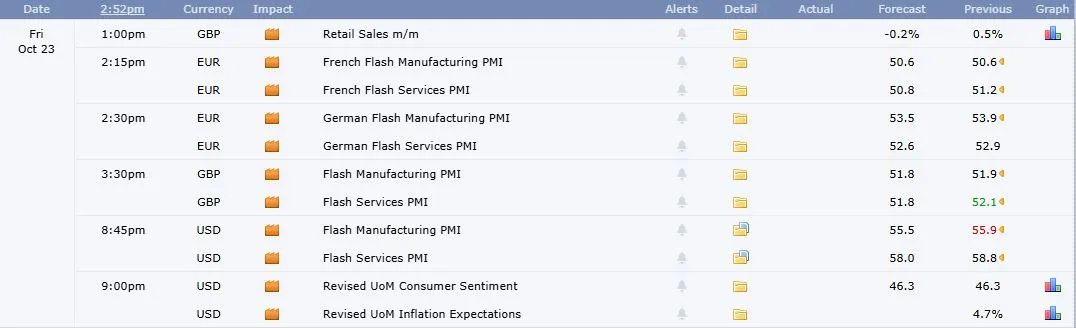
- Flash Manufacturing PMI (Chỉ số quản lý sức mua lĩnh vực sản xuất sơ bộ tháng 10) lúc 20:45. Dự báo giảm xuống 55,5 điểm từ mức 55,9 của tháng 9, nhưng vẫn ở vùng mở rộng mạnh mẽ.
- Flash Services PMI (Chỉ số quản lý sức mua lĩnh vực dịch vụ sơ bộ tháng 10) lúc 20:45. Dự báo giảm nhẹ xuống 58,0 điểm từ mức 58,8, tiếp tục cho thấy lĩnh vực dịch vụ vẫn đang bùng nổ.
Chỉ số PMI tổng hợp dự báo ở mức 57,6 điểm, giảm so với mức 58,4 của tháng 9 nhưng vẫn là mức rất cao. Điều này cho thấy nền kinh tế Mỹ vẫn duy trì đà tăng trưởng vững chắc bất chấp môi trường lãi suất cao, củng cố lập trường của những quan chức Fed ủng hộ tiếp tục thắt chặt.
- Revised UoM Consumer Sentiment (Chỉ số tâm lý tiêu dùng Michigan, điều chỉnh lần cuối tháng 10) lúc 21:00. Chỉ số sơ bộ đã giảm mạnh xuống 46,3 điểm từ mức 48,1 của tháng 9, mức thấp nhất trong năm tháng. Đáng chú ý, chỉ số điều kiện kinh tế hiện tại giảm xuống 44,7 điểm, mức thấp nhất trong lịch sử.
- Revised UoM Inflation Expectations (Kỳ vọng lạm phát Michigan, điều chỉnh lần cuối tháng 10) lúc 21:00. Kỳ vọng lạm phát một năm đã tăng lên 4,7% từ mức 4,6% của tháng 9, trong khi kỳ vọng lạm phát năm năm tăng lên 3,5% từ 3,4%. Đây là tháng tăng thứ hai liên tiếp và là mức cao nhất kể từ tháng 5.
Sự kết hợp giữa tâm lý tiêu dùng suy yếu và kỳ vọng lạm phát gia tăng tạo ra một nghịch lý khó chịu cho Fed: người tiêu dùng ngày càng bi quan về triển vọng kinh tế nhưng lại lo ngại giá cả sẽ tiếp tục leo thang. Nếu kỳ vọng lạm phát không được neo giữ, Fed có thể buộc phải duy trì lập trường cứng rắn hơn để tránh vòng xoáy lạm phát tiền lương - giá cả.
Khu vực đồng euro
- French Flash Manufacturing PMI (PMI sản xuất sơ bộ Pháp) lúc 14:15. Dự báo ở mức 48,0 điểm, giảm so với mức 48,5 trước đó, tiếp tục nằm dưới ngưỡng 50.
- French Flash Services PMI (PMI dịch vụ sơ bộ Pháp) lúc 14:15. Dự báo ở mức 47,6 điểm, giảm từ mức 47,9.
- German Flash Manufacturing PMI (PMI sản xuất sơ bộ Đức) lúc 14:30. Dự báo ở mức 47,6 điểm, giảm từ mức 48,3.
- German Flash Services PMI (PMI dịch vụ sơ bộ Đức) lúc 14:30. Dự báo ở mức 50,2 điểm, giảm từ mức 50,9, tiến sát ngưỡng thu hẹp.
Bức tranh PMI châu Âu cho thấy sự phân hóa rõ rệt: lĩnh vực sản xuất của Pháp và Đức vẫn chìm trong vùng thu hẹp, trong khi dịch vụ Đức chỉ còn cách ngưỡng 50 mong manh. Điều này phản ánh tác động của lãi suất cao và giá năng lượng leo thang lên nền kinh tế châu Âu, đồng thời đặt ra thách thức cho ECB trong việc cân bằng giữa kiểm soát lạm phát và hỗ trợ tăng trưởng.
Anh
- Retail Sales m/m (Doanh số bán lẻ so với tháng trước) lúc 13:00. Doanh số bán lẻ của Anh đã suy yếu trong tháng 9, với Khảo sát Xu hướng Thương mại của CBI cho thấy doanh số được đánh giá là “kém” ở mức -40%, và dự kiến tiếp tục giảm trong tháng 10 với mức -39%.
- Flash Manufacturing PMI (PMI sản xuất sơ bộ tháng 10) lúc 15:30. Dự báo ở mức 44,0 điểm, giảm từ mức 44,9.
- Flash Services PMI (PMI dịch vụ sơ bộ tháng 10) lúc 15:30. Dự báo ở mức 51,5 điểm, giảm từ mức 52,5.
Sự suy yếu của doanh số bán lẻ và PMI cho thấy nền kinh tế Anh đang chịu áp lực rõ rệt từ lãi suất cao và lạm phát dai dẳng. Tuy nhiên, với lạm phát dự báo vẫn ở mức cao, BoE có thể sẽ buộc phải ưu tiên kiểm soát giá cả hơn là hỗ trợ tăng trưởng trong ngắn hạn.
Canada
- CPI m/m (Chỉ số giá tiêu dùng so với tháng trước) lúc 19:30 ngày 19/10. Dự báo tăng 0,2%, sau mức giảm 0,1% của tháng 8.
- Median CPI y/y (CPI trung vị so với cùng kỳ) lúc 19:30. Dự kiến duy trì ổn định.
- Trimmed CPI y/y (CPI cắt tỉa so với cùng kỳ) lúc 19:30. TD Securities dự báo CPI-trim giữ ở mức 1,9%.
- Common CPI y/y (CPI phổ biến so với cùng kỳ) lúc 19:30.
CPI tổng thể dự báo tăng lên 3,2% so với cùng kỳ, trong khi các thước đo lõi được Ngân hàng Trung ương Canada ưa thích (CPI-Common, CPI-Trimmed, CPI-Median) đã hạ nhiệt xuống lần lượt 2,6%, 1,9% và 2,0% trong tháng 8. Đây là dữ liệu quan trọng nhất trước cuộc họp của BoC vào ngày 28/10, khi thị trường kỳ vọng BoC sẽ giữ nguyên lãi suất ở mức 2,25%. Tuy nhiên, Thống đốc Tiff Macklem đã cảnh báo có thể cần nhiều đợt tăng lãi suất nếu giá dầu duy trì ở mức cao hoặc áp lực lạm phát lan rộng ra ngoài năng lượng.
Nhận định chung
Tuần lễ từ 19-25/10/2026 là giai đoạn nước rút quan trọng trước cuộc họp của Fed vào ngày 28/10. Loạt chỉ số PMI sơ bộ và tâm lý tiêu dùng Michigan sẽ là những mảnh ghép cuối cùng giúp thị trường đánh giá liệu nền kinh tế Mỹ có đủ sức chịu đựng thêm một đợt thắt chặt hay không. Trong bối cảnh thị trường đang định giá xác suất tăng lãi suất tháng 10 ở mức thấp và nghiêng về kịch bản Fed giữ nguyên cho đến tháng 12, bất kỳ dữ liệu nào mạnh hơn dự báo đều có thể làm thay đổi cục diện.
Đáng chú ý nhất là sự kết hợp giữa tâm lý tiêu dùng suy yếu và kỳ vọng lạm phát gia tăng. Chỉ số điều kiện kinh tế hiện tại của Michigan đã chạm mức thấp nhất trong lịch sử, trong khi kỳ vọng lạm phát một năm lên tới 4,7%. Đây là tín hiệu cảnh báo rằng người tiêu dùng Mỹ đang cảm nhận rõ áp lực giá cả và ngày càng bi quan về triển vọng kinh tế. Nếu xu hướng này tiếp diễn, Fed có thể phải đối mặt với bài toán khó: tiếp tục thắt chặt để neo giữ kỳ vọng lạm phát, hoặc tạm dừng để tránh làm tổn hại thêm niềm tin tiêu dùng.
Ở các thị trường khác, dữ liệu lạm phát của Anh và Canada sẽ là yếu tố quyết định cho quyết định lãi suất của BoE và BoC trong tháng 11. BoE được dự báo sẽ tăng lãi suất lần đầu sau hơn ba năm, trong khi BoC có thể sẽ giữ nguyên nhưng để ngỏ khả năng thắt chặt nếu lạm phát tiếp tục leo thang. Tại New Zealand, dữ liệu CPI quý III sẽ kiểm chứng xem RBNZ có cần tiếp tục tăng lãi suất trong tháng 10 hay không. Với nhà đầu tư, đây là giai đoạn cần theo dõi sát sao từng dữ liệu và thông điệp chính sách, bởi biến động từ chính sách tiền tệ có thể tạo ra cả cơ hội lẫn rủi ro lớn trên mọi thị trường.