Lời nói đầu:Cập nhật lịch kinh tế 30/9-2/10/2026: Mỹ công bố ADP, PCE, GDP, ISM và bảng lương phi nông nghiệp; loạt sự kiện từ ECB, SNB, BoE và Nhật Bản cũng đáng chú ý.
Tuần này, thị trường tài chính toàn cầu hướng sự chú ý vào loạt dữ liệu kinh tế quan trọng của Mỹ, đỉnh điểm là báo cáo việc làm phi nông nghiệp tháng 9. WikiFX gửi đến bạn đọc bản tin tổng hợp chi tiết, giúp nhà đầu tư nắm bắt bối cảnh và tác động của từng sự kiện trước khi đưa ra quyết định.
 Mục lục
Bối cảnh
Bước vào tuần cuối cùng của tháng 9 năm 2026, thị trường tài chính toàn cầu vẫn đang trong trạng thái thận trọng sau đợt tăng lãi suất của Fed hồi đầu tháng. Chỉ số đô la Mỹ duy trì ở mức cao, trong khi lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm vẫn neo trên ngưỡng 5%. Giá dầu Brent tiếp tục giao dịch gần 110 USD một thùng, phản ánh những lo ngại dai dẳng về nguồn cung từ Trung Đông.
Điểm đáng chú ý trong tuần này là sự chia rẽ ngày càng rõ trong nội bộ Fed. Chủ tịch Fed New York John Williams mới đây đã phát đi tín hiệu rằng “không cần vội vàng” sau đợt tăng lãi suất tháng 9, khiến xác suất thị trường định giá cho một đợt tăng lãi suất tại cuộc họp tháng 10 giảm mạnh từ 70% xuống còn khoảng 50%. Trong khi đó, các quan chức khác như Thống đốc Michael Barr và Chủ tịch Fed Chicago Austan Goolsbee lại cảnh báo mạnh mẽ hơn về rủi ro lạm phát, cho rằng việc để lạm phát duy trì trên mục tiêu 2% suốt hơn năm năm qua là “đùa với lửa”.
Về phía châu Âu, Chủ tịch ECB Christine Lagarde đã gây bất ngờ khi tuyên bố rằng đà tăng của lợi suất trái phiếu dài hạn đang tự thân phát huy tác dụng thắt chặt, cho phép ECB có thêm dư địa để chờ đợi. Phát biểu này đã khiến kỳ vọng thị trường về một đợt tăng lãi suất nữa của ECB trong tháng 10 giảm mạnh xuống dưới 40%.
Ngày 30/9: PCE và GDP định hình kỳ vọng lạm phát
Mỹ
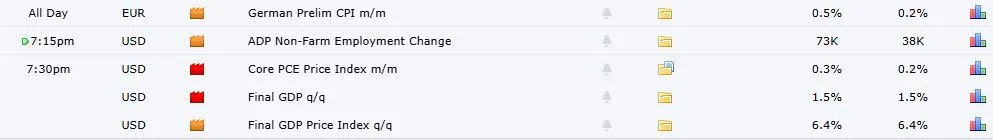
- ADP Non-Farm Employment Change (Số liệu việc làm khu vực tư nhân do ADP công bố) lúc 19:15. Dự báo tăng 73.000 vị trí, cao hơn mức 38.000 của tháng 8. Chỉ báo sớm cho bảng lương phi nông nghiệp cuối tuần.
- Core PCE Price Index m/m (Chỉ số giá tiêu dùng cá nhân lõi, thước đo lạm phát ưa thích của Fed) lúc 19:30. Dự báo tăng 0,3%, cao hơn mức 0,2% của tháng 7. PCE tổng thể dự báo tăng 0,4%. Đây là thước đo lạm phát quan trọng nhất của Fed. Mức tăng từ 0,3% trở lên sẽ củng cố kỳ vọng thắt chặt, hỗ trợ USD và gây áp lực lên vàng.
- Final GDP q/q (Tăng trưởng tổng sản phẩm quốc nội quý II, ước tính cuối cùng) lúc 19:30. Dự báo tăng 1,5%, giảm so với mức 2,1% của quý I.
- Final GDP Price Index q/q (Chỉ số giá GDP quý II, ước tính cuối cùng) lúc 19:30. Dự báo tăng 2,1%, phản ánh áp lực lạm phát trong nền kinh tế.
Đức
- German Prelim CPI m/m (Chỉ số giá tiêu dùng sơ bộ tháng 9 của Đức) trong ngày. Dự báo tăng 0,5%, sau mức 0,2% của tháng 8. Chỉ báo sớm cho lạm phát khu vực đồng euro.
Ngày 1/10: Dữ liệu thất nghiệp, sản xuất và loạt phát biểu
Mỹ
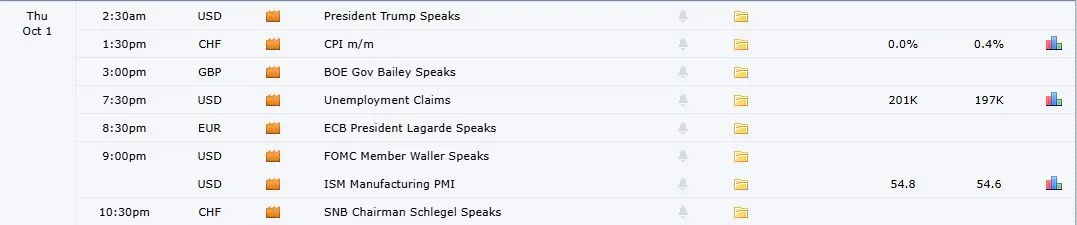
- President Trump Speaks (Tổng thống Donald Trump phát biểu) lúc 2:30. Phát biểu vào rạng sáng được giới đầu tư theo dõi sát, bởi bất kỳ tuyên bố nào liên quan đến chính sách thương mại, thuế quan hoặc áp lực lên Fed đều có thể gây biến động mạnh trên thị trường.
- Unemployment Claims (Số đơn xin trợ cấp thất nghiệp lần đầu) lúc 19:30. Dự báo 200.000 đơn, tăng nhẹ so với mức 197.000 tuần trước. Vẫn gần mức thấp lịch sử, thị trường lao động Mỹ vẫn sung mãn.
- FOMC Member Waller Speaks (Thống đốc Fed Christopher Waller phát biểu) lúc 21:00. Giới đầu tư theo dõi sát để tìm tín hiệu về lập trường chính sách trong bối cảnh nội bộ Fed đang chia rẽ.
- ISM Manufacturing PMI (Chỉ số quản lý sức mua lĩnh vực sản xuất do ISM công bố) lúc 21:00. Dự báo tăng lên 54,9 điểm từ mức 54,6 của tháng 8. Chỉ số việc làm trong lĩnh vực sản xuất đã giảm xuống 51,2 điểm trong tháng 8, cho thấy tốc độ tuyển dụng đang chậm lại.
Thụy Sĩ
- CPI m/m (Chỉ số giá tiêu dùng tháng 9 của Thụy Sĩ) lúc 13:30. Dự báo tăng khoảng 1% so với cùng kỳ, vẫn nằm trong vùng thoải mái của SNB.
- SNB Chairman Schlegel Speaks (Chủ tịch Ngân hàng Quốc gia Thụy Sĩ Martin Schlegel phát biểu) lúc 10:30. Phát biểu trong bối cảnh SNB vẫn duy trì lãi suất 0% trong khi các nước lớn đang thắt chặt.
Anh
- BOE Gov Bailey Speaks (Thống đốc Ngân hàng Trung ương Anh Andrew Bailey phát biểu) lúc 15:00. Phát biểu trong bối cảnh nền kinh tế Anh đang cho thấy dấu hiệu suy yếu rõ rệt.
Khu vực đồng Euro
- ECB President Lagarde Speaks (Chủ tịch Ngân hàng Trung ương châu Âu Christine Lagarde phát biểu) lúc 20:30. Sau khi bà vừa đưa ra tín hiệu rằng lợi suất dài hạn tăng đang thay thế một phần vai trò thắt chặt của ECB.
Ngày 2/10: Bảng lương phi nông nghiệp quyết định xu hướng
Mỹ
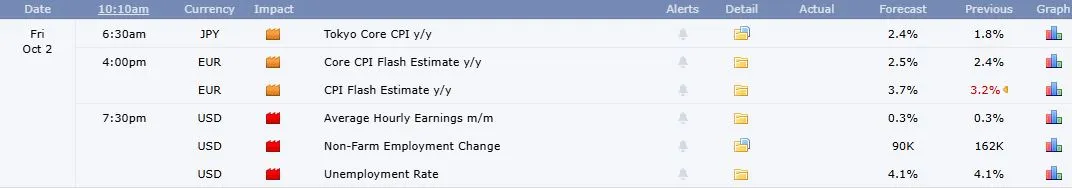
- Average Hourly Earnings m/m (Thu nhập bình quân theo giờ) lúc 19:30. Dự báo tăng 0,3%, phản ánh áp lực tiền lương vẫn trong tầm kiểm soát.
- Non-Farm Employment Change (Số liệu việc làm phi nông nghiệp) lúc 19:30. Dự báo tăng 90.000 đến 100.000 vị trí, sau mức tăng 162.000 của tháng 8. Dự báo chia rẽ đáng kể, Bank of America chỉ kỳ vọng 60.000 việc làm. Đây là sự kiện quan trọng nhất tuần, quyết định kỳ vọng chính sách của Fed trong cuộc họp tháng 10.
- Unemployment Rate (Tỷ lệ thất nghiệp) lúc 19:30. Dự báo duy trì ở mức 4,1%.
Khu vực đồng Euro
- Core CPI Flash Estimate y/y (Chỉ số giá tiêu dùng lõi sơ bộ so với cùng kỳ) lúc 16:00. Dự báo tăng 3,0%, cao hơn mức 2,9% của tháng 8.
- CPI Flash Estimate y/y (Chỉ số giá tiêu dùng sơ bộ so với cùng kỳ) lúc 16:00. Dự báo tăng 3,7%, cao hơn mức 3,2% của tháng 8, chủ yếu do giá năng lượng leo thang.
Nhật Bản
- Tokyo Core CPI y/y (Chỉ số giá tiêu dùng lõi khu vực Tokyo so với cùng kỳ) lúc 6:30. Dự báo tăng 2,1%, lần đầu tiên vượt mục tiêu 2% của BOJ sau chín tháng. Dữ liệu này có thể củng cố thêm kỳ vọng về việc BOJ tiếp tục bình thường hóa chính sách tiền tệ.
Nhận định chung
Tuần lễ từ 30 tháng 9 đến 2 tháng 10 năm 2026 là giai đoạn then chốt để thị trường đánh giá liệu Fed có tiếp tục chu kỳ thắt chặt hay không. Dữ liệu PCE và báo cáo việc làm phi nông nghiệp sẽ là hai cột mốc quan trọng nhất. Trong bối cảnh nội bộ Fed đang chia rẽ giữa quan điểm chờ đợi thêm dữ liệu và lo ngại lạm phát chưa hạ nhiệt, bất kỳ dữ liệu nào mạnh hơn dự báo đều có thể đẩy kỳ vọng thắt chặt lên cao hơn, hỗ trợ đồng USD và gây áp lực lên vàng.
Ở các thị trường khác, sự phân hóa chính sách ngày càng rõ nét khi ECB tỏ ra thận trọng hơn trong khi SNB vẫn duy trì lãi suất 0% và BOJ đang tiến gần hơn đến việc tiếp tục nâng lãi suất. Với nhà đầu tư, đây là giai đoạn cần theo dõi sát sao từng dữ liệu, bởi biến động từ chính sách tiền tệ có thể tạo ra cả cơ hội lẫn rủi ro lớn trên mọi thị trường.