تطبيق الاستعلام عن تنظيم الوسطاء العالميين
ما هو WikiFX
العربية
简体中文
繁體中文
English
Pусский
日本語
ภาษาไทย
Tiếng Việt
Bahasa Indonesia
Español
हिन्दी
Filippiiniläinen
Français
Deutsch
Português
Türkçe
한국어
العربية
اردو


الين تحت ضغط الفائدة.. وصعود الدولار يواجه حاجز 159
WikiFX
|


الملخص:يحتفظ الدولار بأفضلية أمام الين رغم التشديد الياباني، لكنه يواجه مقاومة متكررة عند 158.40–158.60 قبل حاجز 159. تحسن الاقتصاد المحلي يدعم مسار بنك اليابان، فيما يختبر التضخم الأمريكي قوة فارق العائد وقدرة المشترين على حماية منطقة 157.40–157.60.
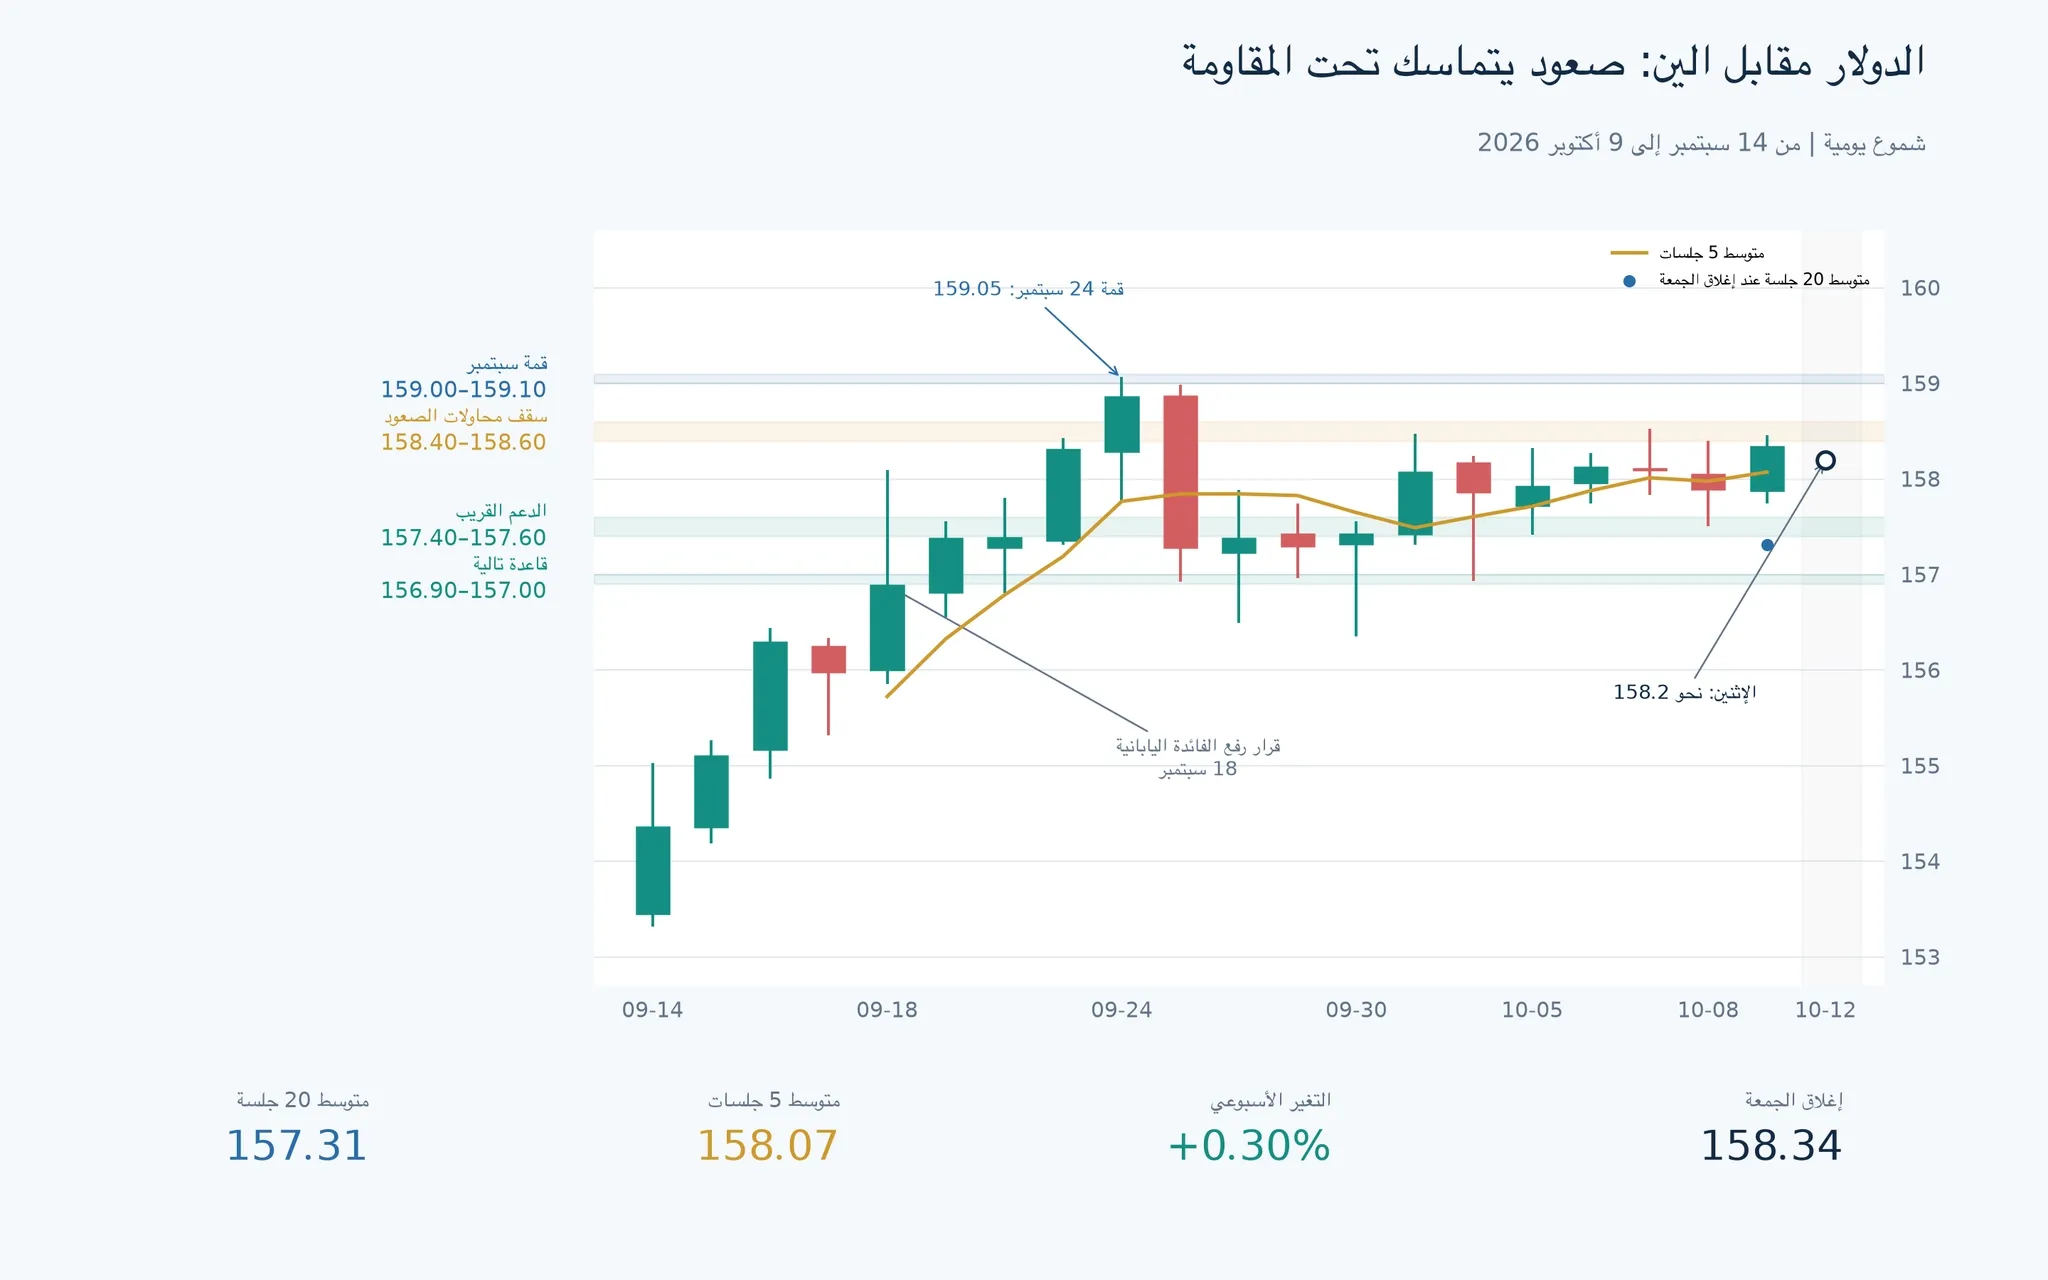
تحرك الدولار قرب 158.2 ين في التعاملات الآسيوية صباح الاثنين، دون إغلاق الجمعة عند 158.34، لكنه بقي قريباً من قمم الأسبوع الماضي. ما زال الين يبحث عن تعافٍ يتجاوز الارتدادات القصيرة، رغم رفع بنك اليابان الفائدة في سبتمبر وتحسن تقييمه لبعض الاقتصادات المحلية.
يحمل الزوج اتجاهين متعاكسين إلى أسبوع التضخم الأمريكي: أفضلية عائد واضحة للدولار، ومسار تشديد ياباني يزداد رسوخاً. حتى الآن، ترجح حركة السعر الكفة الأمريكية؛ لكن تكرار توقف الصعود قرب 158.50 يجعل قدرة المشترين على تجاوز هذا الحاجز أهم من مجرد بقاء الدولار مرتفعاً.
 الفهرس
صعود مستمر، وسقف لم يُحسم
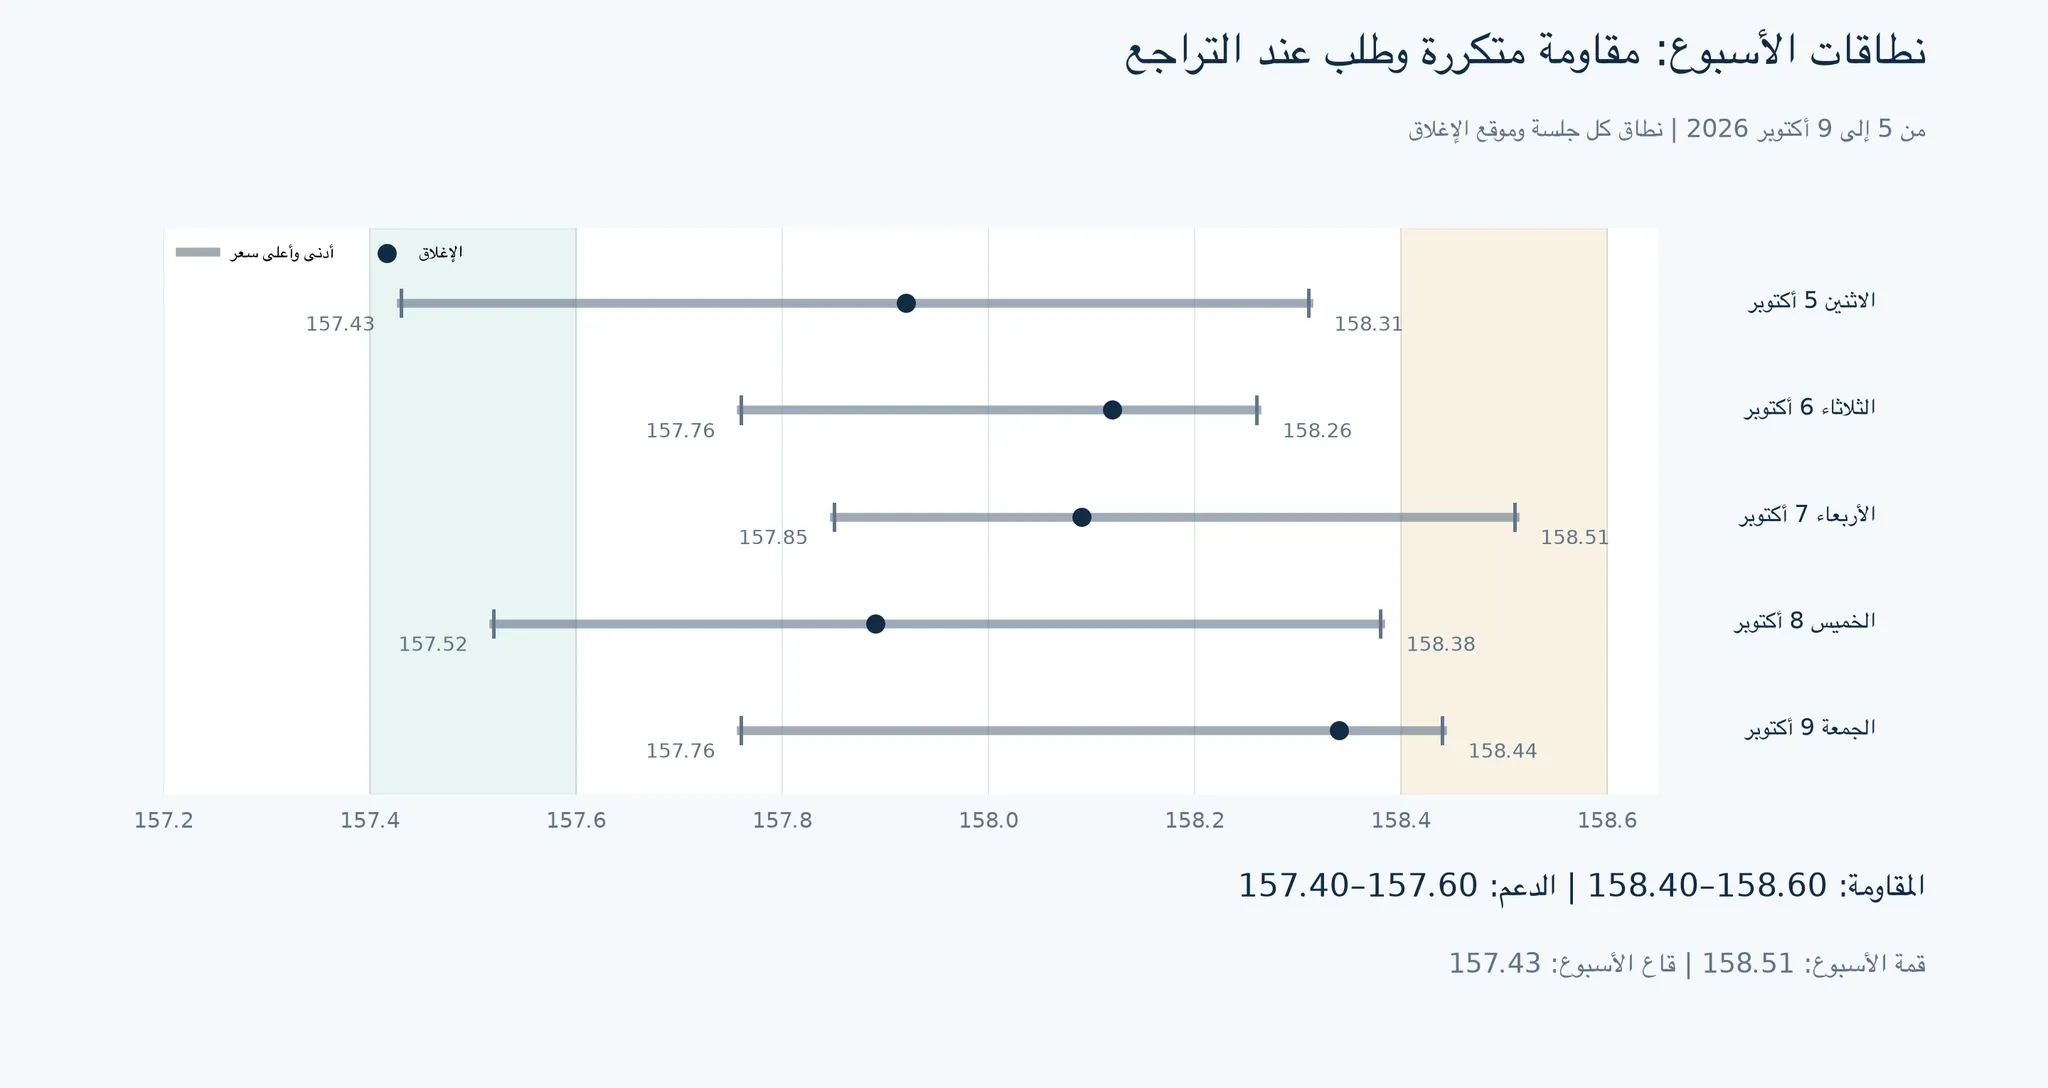
أغلق الدولار الأسبوع الماضي مرتفعاً نحو 0.30% أمام الين. وسجلت جلسة الجمعة مكاسب بلغت 0.29%، بعد أن تراجع السعر الخميس إلى 157.52. عاد الطلب قبل الوصول إلى قاع الاثنين عند 157.43، ثم دفع الزوج مجدداً نحو الحد الأعلى لتداولاته الأخيرة.
تجمع المنطقة 158.40–158.60 قمة 1 أكتوبر عند 158.46، وقمة الأربعاء الماضي عند 158.51، وقمة الجمعة عند 158.44. تكرار هذه القمم في نطاق ضيق يرسم مقاومة واضحة، فيما يشير ارتداد السعر من 157.43 و157.52 إلى أن التراجعات لم تتحول بعد إلى موجة بيع واسعة للدولار.
وفي الخلفية، بلغ متوسط خمسة أيام 158.07 ومتوسط عشرين جلسة 157.31 عند إغلاق الجمعة. قرب السعر الحالي من المتوسط القصير يضعه في قلب التماسك الأخير، بينما يظل أعلى من متوسط العشرين جلسة. الاتجاه الأوسع يحتفظ بميله الصاعد، لكن امتداده يحتاج تجاوز القمم المتقاربة.
فوق 158.60، ينتقل الاختبار إلى 159.00–159.10، حول قمة 24 سبتمبر عند 159.05. فشل الصعود قرب تلك القمة سابقاً تبعه هبوط حاد في الجلسة التالية، ولذلك سيكون الاحتفاظ بالمكاسب بعد الاختراق حاسماً لتجنب تكرار الانعكاس.
اليابان رفعت الفائدة، والدولار بقي أعلى عائداً
رفع بنك اليابان هدف الفائدة القصيرة إلى نحو 1.25% في قراره الصادر يوم 18 سبتمبر. وفي الولايات المتحدة، يبلغ نطاق الفائدة 3.75%–4.00%. تظل كلفة التمويل بالين أقل بكثير، ويستمر فارق العائد في خدمة الدولار ما دام السوق لا يرى تقارباً أسرع بين مساري البنكين.
وتكشف حركة السعر مقدار الدعم الذي افتقده الين بعد القرار. ارتفع الدولار من إغلاق 17 سبتمبر عند 155.98 إلى 158.34 في نهاية الأسبوع الماضي، بمكاسب تقارب 1.51%. تشددت السياسة اليابانية، لكن العملة لم تستطع الاحتفاظ بمكاسب تكسر اتجاه الزوج.
المشكلة أن الطرف الأمريكي لا يفسح مجالاً واسعاً لهذا التقارب. قال كريستوفر والر في خطابه يوم 8 أكتوبر إنه يتوقع زيادات إضافية للفائدة إذا واصلت البيانات السير وفق توقعاته، مع بقاء سوق العمل مستقرة والتضخم أعلى من المطلوب. يحمل هذا الموقف دعماً للدولار، ويجعل تحسن الين مرتبطاً أيضاً بانحسار الحاجة إلى تشديد أمريكي جديد.
وقد يتغير ميزان المراكز بسرعة إذا ضعفت هذه الأفضلية. ارتفاع الين يرفع كلفة إعادة شراء العملة لإغلاق التمويل المقترض بها، ويمكن أن يدفع بعض المراكز المعتمدة على فارق العائد إلى الانكماش. ستكون قدرة الدولار على التماسك بعد بيانات التضخم اختباراً لقوة هذا الدعم عند أول ضغط جدي على توقعات الفائدة.
التعافي المحلي يمنح بنك اليابان مساحة للتحرك
أظهر التقرير الاقتصادي الإقليمي المنشور يوم 8 أكتوبر أن المناطق اليابانية التسع ما زالت تسجل تعافياً أو تحسناً في النشاط، مع رفع تقييم منطقتي توهوكو وشيكوكو. هذه الصورة تقلل حجة أن الاقتصاد يحتاج إلى وقف مسار التشديد بسبب ضعف شامل.
وأشارت تفاصيل التقرير إلى تحسن أوضاع التوظيف والدخل في المناطق التسع، بينما بقي الاستهلاك متأثراً بارتفاع الأسعار في عدد منها. تحسن الدخل يدعم قدرة الأسر على الإنفاق، لكن ارتفاع تكلفة المعيشة يستحوذ على جزء من هذا التحسن قبل أن يتحول إلى طلب إضافي.
في هذا التوازن تكمن صعوبة القرار الياباني. استمرار نمو الأجور وانتقاله إلى أسعار الخدمات يوفران أساساً لتضخم مستدام، ولزيادات أخرى في الفائدة. أما ارتفاع كلفة الطاقة والواردات فيضغط على القدرة الشرائية وهوامش الشركات، ويجعل التشديد أثقل على النشاط إذا سبق تحسن الدخل الحقيقي.
ويضيف ضعف الين إلى هذه الكلفة، إذ يرفع السعر المحلي للواردات المقومة بالدولار. كل امتداد لصعود الزوج يجعل معادلة الأسعار أكثر إلحاحاً، لكنه لا يمنح الاقتصاد تلقائياً قدرة أكبر على تحمل الفائدة. يحتاج دعم العملة إلى مسار نقدي يثق السوق بقدرته على الاستمرار، لا إلى زيادة منفردة في سعر الفائدة.
التضخم الأمريكي يختبر الطرف الأقوى في المعادلة
يصدر مؤشر أسعار المستهلك الأمريكي يوم 14 أكتوبر، عند 3:30 عصراً بتوقيت السعودية و4:30 عصراً بتوقيت الإمارات، ثم تأتي أسعار المنتجين في اليوم التالي. تسبق هذه القراءات اجتماع الفيدرالي في 27–28 أكتوبر، واجتماع بنك اليابان في 29–30 أكتوبر.
قراءة مرتفعة للتضخم الأساسي ستعزز حجة مواصلة التشديد الأمريكي، وتمنح مشتري الدولار فرصة لدفع السعر فوق 158.60 نحو قمة سبتمبر. أما تباطؤ واضح فسيضعف السند القادم من توقعات الفائدة، ويزيد أهمية دفاع المشترين عن المنطقة 157.40–157.60.
ويبدأ الأسبوع بعطلة يابانية قد تقلل مشاركة المؤسسات المحلية في التداول. لذا ستكون متابعة السعر بعد عودة السوق المحلية أكثر إفادة من الاتكال على اندفاع قصير في جلسة العطلة، خصوصاً إذا حدث قرب قمم الأسبوع.
متى تتحول قوة الدولار إلى عبء على المشترين؟
تبقى أفضلية المشترين قائمة ما دام الهبوط يجد طلباً فوق 157.40–157.60. اختراق 158.60، يتبعه تراجع يحافظ على المنطقة المستعادة، سيقرب الزوج من 159.00–159.10. أما الوصول إلى القمم ثم العودة دون 158.00 فسيشير إلى أن عروض البيع ما زالت قادرة على وقف امتداد الصعود.
الإغلاق دون 157.40 يضع متوسط العشرين جلسة تحت الاختبار، ثم يفتح المجال نحو 156.90–157.00، وهي منطقة تشمل قيعان 25 سبتمبر و2 أكتوبر. خسارة هذه القاعدة ستمنح تعافي الين وزناً أكبر، لأنها تكسر جزءاً من البنية التي أبقت الدولار مرتفعاً خلال الأسابيع الأخيرة.
الدولار يدخل أسبوع البيانات بموقع أقوى، لكن السعر وصل إلى مرحلة يحتاج فيها المشترون إلى تقدم فعلي فوق المقاومة. اليابان تتحرك نحو سياسة أقل تيسيراً، والين ينتظر أن يقابلها تخفيف في ضغط العائد الأمريكي. بين هذين المسارين، تبقى 158.60 بوابة امتداد الصعود، و157.40 أول إنذار بأن الكفة بدأت تميل إلى العملة اليابانية.
عدم اعطاء رأي:
الآراء الواردة في هذه المقالة تمثل فقط الآراء الشخصية للمؤلف ولا تشكل نصيحة استثمارية لهذه المنصة. لا تضمن هذه المنصة دقة معلومات المقالة واكتمالها وتوقيتها ، كما أنها ليست مسؤولة عن أي خسارة ناتجة عن استخدام معلومات المقالة أو الاعتماد عليها.
وسيط WikiFX
أحدث الأخبار
إدارة رأس المال في الفوركس وكيفية حساب حجم الصفقة من الخسارة المقبولة ومسافة الوقف
WikiFXالعراق يرفع سعر بيع الدولار إلى 1520 ديناراً ويعد بضخ عملة أجنبية في السوق
WikiFXكيف تنتقل قرارات الفائدة إلى سعر الصرف ولماذا قد تضعف العملة بعد رفعها؟
WikiFXالإسترليني يحمي قاعه.. لكن المشترين لم يحسموا معركة التعافي
WikiFXخبراء عراقيون يستبعدون موجة غلاء شاملة بعد تعديل سعر الصرف ويطالبون بمراقبة الأسعار
WikiFXالدولار ينهي رابع أسبوع على التوالي من المكاسب وسط توقعات برفع الفائدة
WikiFXالدولار يبقى قرب أعلى مستوى في 18 شهراً قبل بيانات التضخم الأمريكية
WikiFXالين تحت ضغط الفائدة.. وصعود الدولار يواجه حاجز 159
WikiFXالذهب يوسع مكاسبه لأعلى مستوى فى أسبوعين بفضل تراجع الدولار و النفط
WikiFXالبيتكوين يواجه صعوبات مع ضغوط تخارجات صناديق المؤشرات المتداولة وتصاعد الضبابية الجيوسياسية
WikiFX