تطبيق الاستعلام عن تنظيم الوسطاء العالميين
ما هو WikiFX
العربية
简体中文
繁體中文
English
Pусский
日本語
ภาษาไทย
Tiếng Việt
Bahasa Indonesia
Español
हिन्दी
Filippiiniläinen
Français
Deutsch
Português
Türkçe
한국어
العربية
اردو


كيف تنتقل قرارات الفائدة إلى سعر الصرف ولماذا قد تضعف العملة بعد رفعها؟
WikiFX
|


الملخص:يشرح المقال لماذا لا يكفي رفع الفائدة لدعم العملة، وكيف تختلف مفاجأة القرار عن مستواه المعلن. ويتتبع أثر توقعات الفائدة في البلدين والتضخم ومخاطر الصرف على العائد الفعلي، مع مثال حسابي وإطار لقراءة قرارات البنوك المركزية.
 الفهرس
لماذا لا يكفي رفع الفائدة لدعم العملة؟
قد يرفع بنك مركزي سعر الفائدة ثم تنخفض عملته في اليوم نفسه. لا يعني ذلك أن العلاقة بين الفائدة وسعر الصرف انقلبت، بل إن السوق كان قد كوّن توقعا للقرار قبل صدوره. ما يغيّر السعر هو الفرق بين المعلومات الجديدة وما كان محسوبا بالفعل، إلى جانب ما يكشفه القرار عن الأشهر المقبلة.
لفهم هذا التفاعل، ينبغي فصل أربعة أمور كثيرا ما تختلط: مستوى الفائدة الحالي، والفجوة بين عوائد العملتين، ومفاجأة القرار مقارنة بتوقعات السوق، والعائد الذي يبقى بعد تغير سعر الصرف والتكاليف.
سعر الصرف مقارنة بين اقتصادين
لا تتحرك العملة في فراغ. فسعر اليورو مقابل الدولار، مثلا، يعبر عن قيمة اليورو بوحدات الدولار. لذلك لا تكفي متابعة قرار البنك المركزي في منطقة اليورو وحده؛ بل يلزم النظر إلى المسار المتوقع للفائدة في الولايات المتحدة أيضا. وقد يرتفع العائد في البلدين معا، لكن العملة التي تتراجع توقعات عائدها النسبي قد تضعف.
هذا لا يجعل فارق الفائدة مقياسا مكتفيا بذاته. المستثمر يقارن عوائد أصول قابلة للمقارنة من حيث الأجل والمخاطر والسيولة، ثم يقدّر ما قد يحدث لسعر الصرف خلال مدة الاحتفاظ بها. أما سعر الفائدة الذي يعلنه البنك المركزي فهو أداة تؤثر في عوائد السوق، وليس العائد الذي يحصل عليه كل متداول تلقائيا.
المفاجأة أهم من عنوان القرار
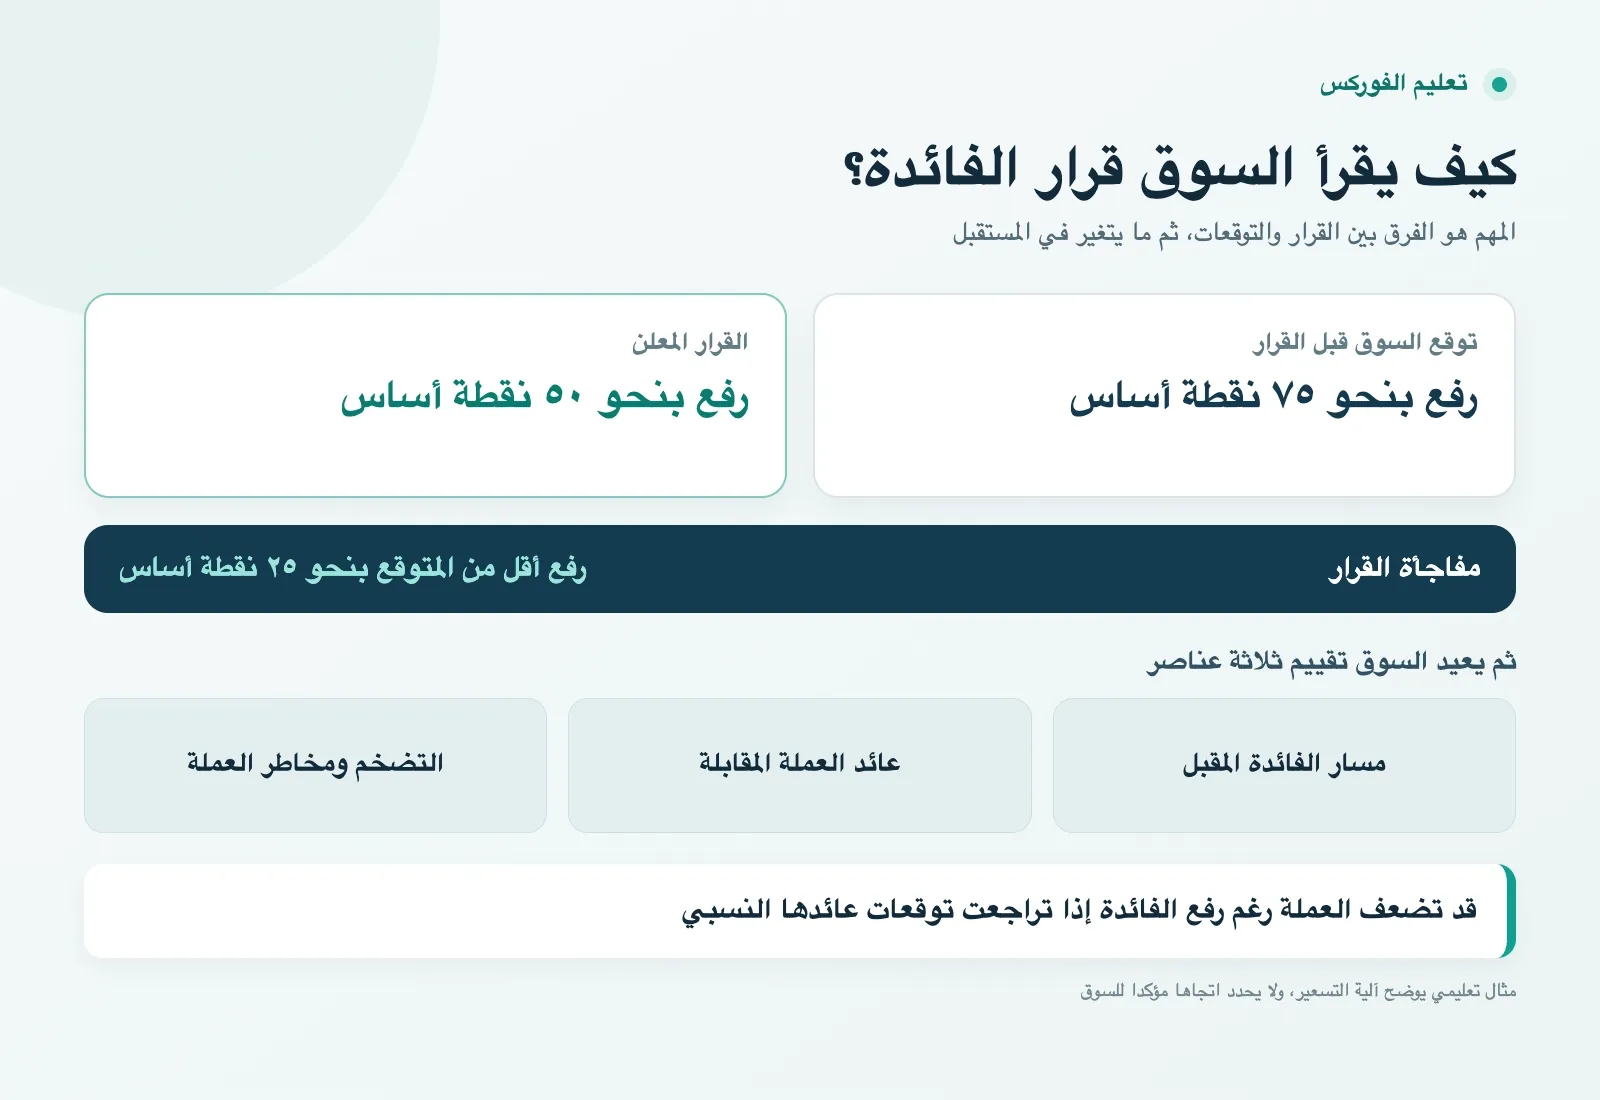
لنفترض أن السوق رجّح رفع الفائدة بمقدار ٧٥ نقطة أساس، لكن القرار جاء برفع قدره ٥٠ نقطة أساس. الفائدة ارتفعت بالفعل، إلا أن القرار أقل تشددا مما كان متوقعا. إذا أدّى ذلك إلى خفض تقديرات العوائد المستقبلية مقارنة بالعملة الأخرى، فقد تتعرض العملة للضغط.
وقد يحدث العكس عندما يكون القرار نفسه متوقعا، لكن البيان المصاحب يشير إلى بقاء الفائدة مرتفعة مدة أطول مما تصور السوق. هنا قد تأتي المعلومة الجديدة من مسار السياسة المقبلة، لا من رقم الزيادة الحالية. ولا توجد استجابة مضمونة؛ فالسعر يتأثر أيضا بأخبار الاقتصاد الآخر وبمراكز المستثمرين القائمة وبالسيولة وقت الإعلان.
ما بعد الفائدة الاسمية: التضخم والمخاطر
العائد الاسمي المرتفع قد يبدو جذابا، لكنه قد يعكس تضخما متوقعا مرتفعا أو مخاطر أكبر. للتقدير الأولي، يطرح المستثمر التضخم المتوقع من العائد الاسمي ليقترب من فكرة العائد الحقيقي. غير أن هذا الحساب التقريبي لا يكفي للتنبؤ بسعر الصرف؛ فالتضخم غير مؤكد، كما تتغير توقعات النمو والاستقرار المالي والرغبة العالمية في المخاطرة.
حين ترتفع الفائدة استجابة لتدهور الثقة أو تسارع التضخم، قد يطلب المستثمرون تعويضا أكبر عن الاحتفاظ بالعملة. وعندئذ يمكن أن يجتمع عائد أعلى مع عملة أضعف. لهذا ينبغي طرح سؤالين منفصلين: لماذا ارتفعت الفائدة، وهل تحسن العائد المتوقع بعد احتساب مخاطر العملة؟
كيف يمحو تغير سعر الصرف ميزة العائد؟
افترض وجود أداتين قصيرتي الأجل متشابهتين في المدة والمخاطر. تعطي الأولى عائدا سنويا قدره ٥ بالمئة بعملة أولى، وتعطي الثانية ٣ بالمئة بعملة ثانية. في بداية المثال، تساوي وحدة العملة الأولى وحدة من الثانية. هذه عوائد افتراضية لأدوات استثمارية، وليست أسعار الفائدة الرسمية أو عوائد مضمونة في حساب تداول الفوركس.
إذا استُثمرت ١٠٠ وحدة في الأداة الأولى، تصبح ١٠٥ وحدات بعد سنة. وإذا فقدت العملة الأولى ٣ بالمئة من قيمتها مقابل الثانية، تصبح كل وحدة منها مساوية لـ ٠٫٩٧ وحدة من الثانية. عند التحويل، تساوي الحصيلة ١٠١٫٨٥ وحدة من العملة الثانية. في المقابل، تصبح ١٠٠ وحدة مستثمرة مباشرة في الأداة الثانية ١٠٣ وحدات. وهكذا لم يعوض فارق العائد الاسمي خسارة سعر الصرف؛ بل تقل حصيلة المسار الأول بمقدار ١٫١٥ وحدة، قبل أي رسوم أو ضرائب.
في تداول الفوركس، لا يحصل المتداول بالضرورة على فارق العائد بين الأداتين في هذا المثال. تكلفة الاحتفاظ بالمركز طوال الليل تتعلق بشروط المنتج والوسيط واتجاه المركز، وقد تشمل هامشا يضيفه الوسيط. كما يمكن لتغير سعر الصرف والرافعة المالية وتكاليف التنفيذ أن تطغى على أي مبلغ يومي ناتج عن التمويل.
كيف يمكن التحقق من أن القرار فاجأ السوق؟
تبدأ المقارنة بتوقعات كانت متاحة قبل الإعلان، مثل تقديرات المحللين أو الأسعار المستخلصة من أدوات الفائدة قصيرة الأجل. بعد الإعلان، لا يكفي رصد حركة العملة وحدها. من المفيد أيضا ملاحظة ما إذا تغيرت العوائد قصيرة الأجل والتوقعات بشأن الاجتماعات التالية. إذا بقي رقم القرار مطابقا للتوقعات بينما تغيّر تسعير الفائدة المقبلة، فالخبر الأهم غالبا في الإرشادات الجديدة أو في تفسير البنك للبيانات الاقتصادية.
ومع ذلك، لا تثبت حركة دقائق قليلة سببا واحدا على نحو قاطع. فقد يصدر بيان اقتصادي آخر في الوقت نفسه، أو تكون أوامر كبيرة قد تجمعت عند مستويات معينة، أو تكون السيولة ضعيفة. لذلك ينبغي التمييز بين تفسير منطقي لحركة السعر وبين الادعاء بأن قرار الفائدة وحده تسبب فيها. وكلما ابتعدنا عن لحظة الإعلان، زادت أهمية المعلومات اللاحقة في تفسير الاتجاه.
إطار عملي لقراءة قرار الفائدة
قبل تفسير حركة العملة عقب أي قرار، يمكن المرور على الأسئلة التالية بالترتيب:
- ما الذي كان متوقعا؟ قارن القرار بتقديرات السوق السابقة له، ولا تكتف بقراءة عنوان الزيادة أو الخفض.
- كيف تغير المسار المقبل؟ راجع ما إذا كانت التوقعات تشير الآن إلى فائدة أعلى أو أدنى، ولمدة أطول أو أقصر.
- ماذا حدث في الطرف الآخر من الزوج؟ افحص الأخبار التي غيّرت عوائد العملة المقابلة في الفترة نفسها.
- ما الذي يبقى بعد المخاطر والتكاليف؟ افصل بين العائد الاسمي، واحتمال تغير سعر الصرف، وتكاليف الاحتفاظ بالمركز وتنفيذه.
لا يحوّل هذا الإطار قرار الفائدة إلى إشارة تداول. فائدته أنه يمنع الاستنتاج السريع بأن رفع الفائدة يعني بالضرورة صعود العملة، ويجعل تفسير حركة السعر مرتبطا بالمعلومة الجديدة والعائد النسبي والمخاطر الفعلية.
عدم اعطاء رأي:
الآراء الواردة في هذه المقالة تمثل فقط الآراء الشخصية للمؤلف ولا تشكل نصيحة استثمارية لهذه المنصة. لا تضمن هذه المنصة دقة معلومات المقالة واكتمالها وتوقيتها ، كما أنها ليست مسؤولة عن أي خسارة ناتجة عن استخدام معلومات المقالة أو الاعتماد عليها.
وسيط WikiFX
أحدث الأخبار
إدارة رأس المال في الفوركس وكيفية حساب حجم الصفقة من الخسارة المقبولة ومسافة الوقف
WikiFXالعراق يرفع سعر بيع الدولار إلى 1520 ديناراً ويعد بضخ عملة أجنبية في السوق
WikiFXكيف تنتقل قرارات الفائدة إلى سعر الصرف ولماذا قد تضعف العملة بعد رفعها؟
WikiFXالإسترليني يحمي قاعه.. لكن المشترين لم يحسموا معركة التعافي
WikiFXخبراء عراقيون يستبعدون موجة غلاء شاملة بعد تعديل سعر الصرف ويطالبون بمراقبة الأسعار
WikiFXالدولار ينهي رابع أسبوع على التوالي من المكاسب وسط توقعات برفع الفائدة
WikiFXالدولار يبقى قرب أعلى مستوى في 18 شهراً قبل بيانات التضخم الأمريكية
WikiFXالين تحت ضغط الفائدة.. وصعود الدولار يواجه حاجز 159
WikiFXالذهب يوسع مكاسبه لأعلى مستوى فى أسبوعين بفضل تراجع الدولار و النفط
WikiFXالبيتكوين يواجه صعوبات مع ضغوط تخارجات صناديق المؤشرات المتداولة وتصاعد الضبابية الجيوسياسية
WikiFX