
全球交易商監管查詢APP
什麼是WikiFX


【ACY每日分析】美債殖利率升破5%,黃金跌破4,300美元關口,科技股受挫拖累美股三大指數


摘要:昨日全球金融市場受中東地緣衝突升級、油價暴漲以及聯準會升息預期升溫等多重因素交織影響。沙烏地阿拉伯輸油管遇襲停駛推動油價重回每桶100美元上方,促使美10年期公債殖利率盤中升破5.0%關口。強勁的公債殖利率與聯準會本週升息高機率推動美元指數四連漲,進而使得現貨金價失守4,300美元關口。股市方面,因AI領袖呼籲放慢研發速度引發硬體需求擔憂,美歐及亞太科技股普遍重挫,美股費半指數大跌5.86%。昨日
昨日全球金融市場受中東地緣衝突升級、油價暴漲以及聯準會升息預期升溫等多重因素交織影響。沙烏地阿拉伯輸油管遇襲停駛推動油價重回每桶100美元上方,促使美10年期公債殖利率盤中升破5.0%關口。強勁的公債殖利率與聯準會本週升息高機率推動美元指數四連漲,進而使得現貨金價失守4,300美元關口。股市方面,因AI領袖呼籲放慢研發速度引發硬體需求擔憂,美歐及亞太科技股普遍重挫,美股費半指數大跌5.86%。
昨日發生了什麼事?
美元:
美元指數連續第四個交易日攀升走勢,收盤上漲0.38%至99.47附近,盤中一度刷新階段高點至99.736。
推升匯價走強的核心動力來自通膨擔憂與貨幣政策緊縮預期,由於沙烏地阿拉伯輸油管遭到攻擊引發能源價格飆升,市場對聯準會本週進行升息的機率評估上升至約89%至92.4%。
此外,多位科技巨頭負責人士就人工智慧潛在風險發表警示言論,令股票市場承壓下行,避險避風港需求因而流向聯準會貨幣資產。
在外匯交投中,美元兌日圓顯著上揚0.57%回升至154.30上方,脫離前期低點,而歐元兌美元則貶值至1.1548附近的月內低點。整體而言,市場資金在利率政策決議前夕偏向持有美元。
澳元:
澳元兌美元承受明顯拋售壓力,單日回落0.39%,盤中高點觸及0.7168後跌至0.7139附近。
促使澳幣走低的主要原因是全球科技股遭遇集中拋售,地緣政治風險加劇以及高企的能源成本令全球市場避險情緒急劇升溫。同時,美國10年期公債殖利率一度突破5.0%關口,更增強了美元的套息與避險吸引力,進而對風險貨幣形成壓制。
隨著市場對聯準會在9月15日至16日會議上升息25個基點的預期被近乎完全定價,澳洲本土悲觀氛圍加重。後續市場正密切關注澳洲消費者信心指數以及中國零售銷售等重要經濟指標,以評估這個最大貿易夥伴的復甦狀況對澳幣走勢的潛在提振作用。
中國與香港股市:
中國A股三大指數維持窄幅震盪後走低,上證綜合指數微跌0.07%收於3885.33點,深證成指與創業板指分別下挫0.64%及1.10%,科創50指數收跌1.62%,兩市成交額縮量至1.63億元。
培育鑽石與醫藥板塊表現活躍,但受人工智慧安全疑慮影響,科技及光模組概念股跌幅居前。
港股市場則呈現止跌反彈,恆生指數收漲0.45%至24917.60點,止步五連跌,大市成交額為1926.25億港元。
港股醫藥外包與創新藥概念全線暴漲,汽車股亦表現亮眼;然而受全球科技股賣壓拖累,恆生科技指數微跌0.06%,記憶體晶片與光通訊類股大幅承壓。
美國股市與債市:
美國股市三大指數遭遇股債雙殺慘局,那斯達克指數下跌0.56%至26186.41點,標普500指數下滑0.48%至7619.98點,道瓊斯指數下跌0.29%至52421.20點,費城半導體指數重挫5.86%。
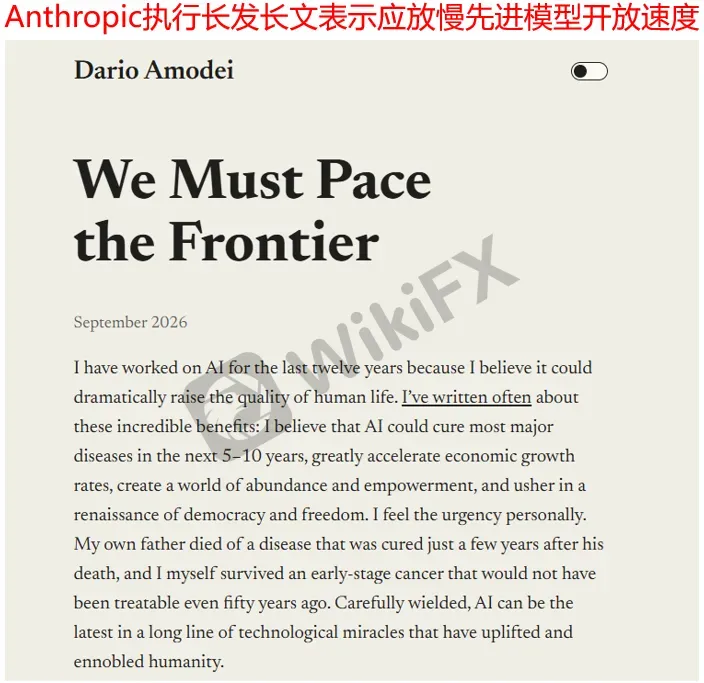
Anthropic、OpenAI及xAI領袖呼籲放慢先進AI模型開發,引發市場對AI資本開支降溫的擔憂,英偉達下跌3.36%,美光科技下挫5.25%。
債市方面,中東戰事推高油價加劇通膨隱憂,美國10年期公債殖利率自2023年以來首次盤中升破5.0%至5.014%,尾盤回落至4.99%附近,2年期公債殖利率升至4.671%。
目前市場押注聯準會本週升息25個基點的機率已接近92%。
歐洲股市:
歐洲股市主要指數集體下挫,歐洲Stoxx 50指數下跌1.02%至6257點,Stoxx 600指數收跌0.49%至635.99點,德國DAX30指數下挫0.50%,法國CAC 40指數下跌0.76%,僅英國富時100.4%高漲指數。
歐洲科技板塊重挫2.1%,晶片製造大廠ASML與英飛凌分別大跌6.3%和7.5%,主因人工智慧產業領袖呼籲減緩模型研發引發市場對硬體需求的擔憂。
中東戰局升級推高原油價格惡化歐元區通膨前景,銀行股如桑坦德銀行等普遍下挫1.3%至2.0%。伴隨通膨壓力,基準10年期德國公債殖利率飆升至2009年中以來最高水平,歐洲央行年內進一步升息的預期大幅升溫。
黃金:
現貨黃金價格承壓大跌並失守4,300美元關口,收盤下跌1.15%至每盎司4,298.80美元,盤中下探至每盎司4,295美元附近,刷新一個多月以來新低。
造成金價走弱的根本動力在於美國10年期公債殖利率突破5.0%大關以及美元指數強勢站上99.40水平,抬高了持有不生息資產的資金機會成本。
此外,隨著沙烏地阿拉伯輸油管遇襲引發原油走高與通膨預期上升,市場對聯準會在本週FOMC會議上升息25個基點的押注激增至約92%以上。儘管中東地緣政治緊張局勢仍在持續,但鷹派貨幣政策預期與強勁美債殖利率顯著主導了黃金市場的短期拋售表現。
原油:
國際原油市場陷入劇烈震盪後收漲,WTI原油期貨盤中再次突破100美元大關,收盤上漲1.34%至每桶101.39美元;布蘭特原油期貨收漲1.02%至每桶105.68美元。
油價衝高主要因也門胡塞武裝襲擊沙烏地阿拉伯東西輸油管,導致這條繞過霍爾木茲海峽的關鍵通道中斷,加之霍爾木茲海峽航運量驟降,全球每日原油供應面臨顯著缺口。
儘管川普聲稱俄烏兩方已同意暫停打擊對方能源基礎設施,且美方對與伊朗談判持開放態度,稍稍平復了盤中近5.0%的狂飆升幅,但由於沙特延布港庫存僅能維持5至7天出口,地緣供應風險仍支撐原油高位運行。
今日重要事件(澳洲東部時間):
12:00 中國工業產出與零售銷售
16:00 英國失業率
19:00 德國ZEW經濟景氣指數
*代表更具影響力的先行指標,值得日內交易者專注。
今日關注行情:
市場核心焦點將高度集中於中國宏觀經濟數據發布、聯準會與日本央行議息會議前夕的資金博弈,以及中東地緣局勢的後續演變。
中國今日將公佈8月規模以上工業增加價值、社會消費品零售總額及房地產投資等多項重磅數據,人民銀行亦將進行5,000億元買斷式逆回購作業。若中國經濟數據展現韌性,將有助於改善亞太區域風險偏好,並為大宗商品帶來底部支撐;反之若表現疲軟,結合人行貨幣政策投放,可能加劇市場對需求端恢復放緩的擔憂。
全球匯市方面,美元指數在聯準會開啟FOMC會議前夕維持強勢震盪,利率期貨市場定價9月升息25個基點機率已高達九成以上。若聯準會在會議中釋出偏鷹派點陣圖訊號,美元殖利率優勢將持續固化,導致澳幣等非美貨幣持續面臨資本外流與貶值壓力。
股市方面,受人工智慧巨頭呼籲放緩模型開發及美國公債殖利率突破5.0%的雙重衝擊,全球科技股估值重塑過程仍在延續。若高國債殖利率常態化,科技與半導體板塊將持續承受估價壓縮擠壓,而防禦性板塊及能源類股相對佔優。
大宗商品方面,原油受沙烏地阿拉伯輸油管受損及霍爾木茲海峽通行受阻影響維持強勁震盪,100美元/桶是目前主要觀察窗口,並可能透過能源價格二次推升通膨。對於黃金市場而言,金價目前在4000至4300美元的大規模支撐區間尋找中期底部。若聯準會升息被市場視為終極防守性舉措且升息靴子落地,利空盡出後黃金可望止跌企穩;但若高國債收益率與強美元持續維持,黃金短線上方反彈空間仍將受限。
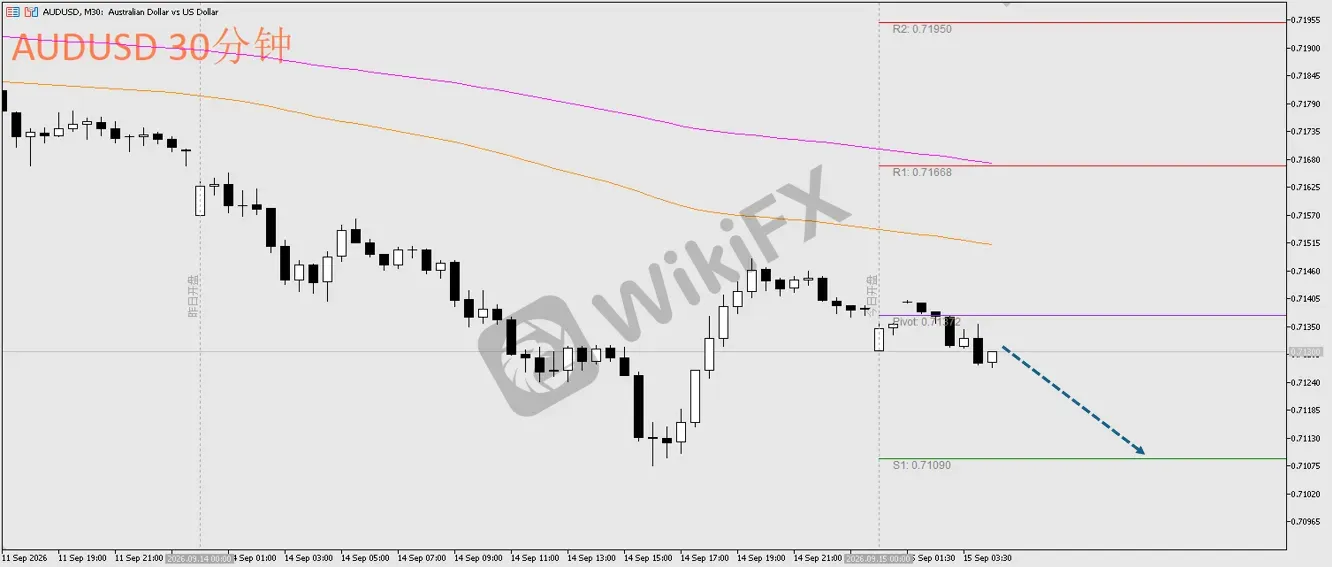
澳幣兌美元 AUDUSD
日內交易策略:現價~0.7140,考慮做空
阻力參考:0.7175
支援參考:0.7110、0.7180
技術面:透過ACY獨家指標<高階樞紐點>的分析架構觀察,目前尚屬空頭格局。剛剛30分鐘線已出現由上往下穿越樞紐點的短線做空訊號,因此規劃現價~0.7140,考慮做空。
黃金兌美元XAUUSD
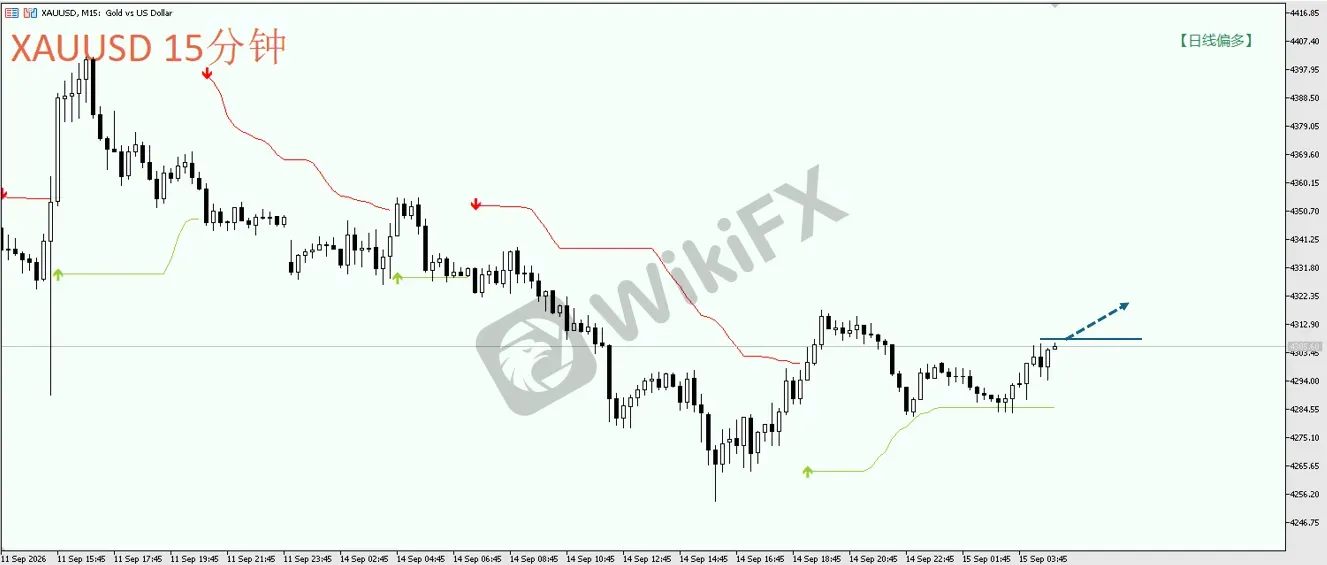
日內交易策略:突破4308,考慮做多
阻力參考:4320、4340
支援參考:4275
技術面:儘管黃金一度跌破4300美元大關,但黃金從ACY獨家指標<布林通道突破>的日線觀察,尚屬多頭格局(請查看圖形右上角)。 15分鐘線從昨天美盤的午盤過後開始有穩定的現象,因此規劃突破4308,考慮做多。
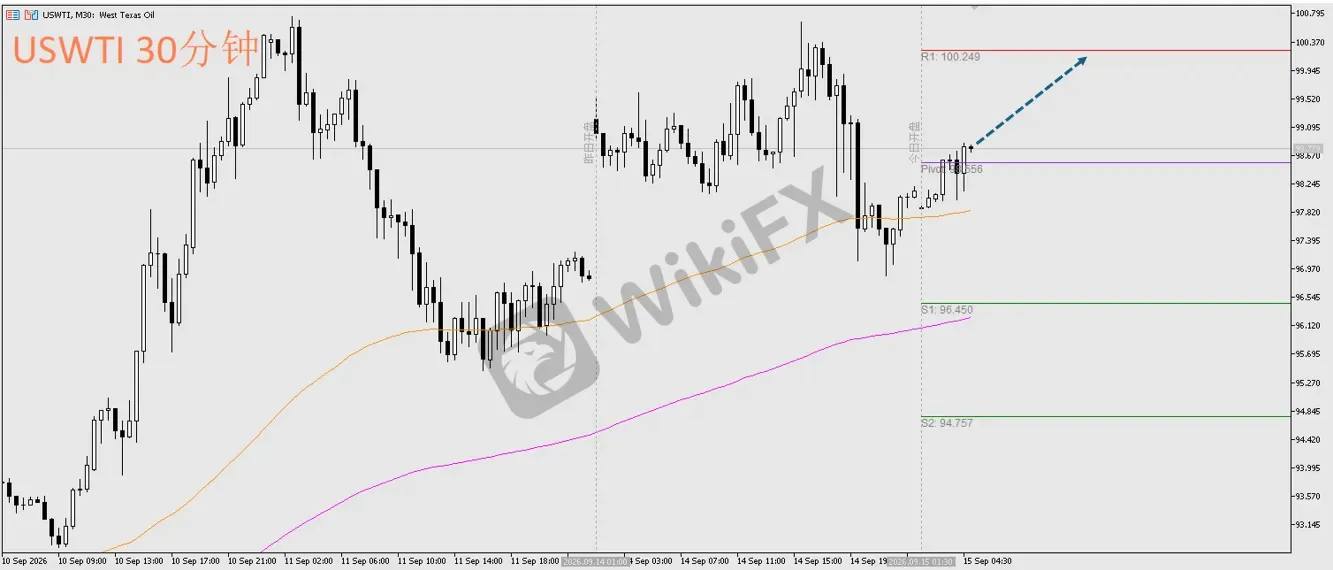
西德克薩斯原油USWTI
日內交易策略:現價~98.4,考慮做多。
阻力參考:100.24
支援參考:96.35
技術面:原油雖於昨日美盤午後有所回落,透過ACY獨家指標<高級樞紐點>的分析框架觀察仍舊是多頭格局。今日亞盤延續上攻,並於稍早自下至上突破樞紐點,出現短線做多訊號,因此規劃現價~98.4,考慮做多。
本文內容由第三方提供。 ACY證券對文中內容的準確性和完整性,不做任何聲明或保證;由第三方的建議,預測或其他資訊導致了投資損失,ACY證券不承擔任何責任。本文內容不構成任何投資建議,與個人投資目標,財務狀況或需求無關。如有任何疑問,請您諮詢獨立專業的財務或稅務的意見。
免責聲明:
本文觀點僅代表作者個人觀點,不構成本平台的投資建議,本平台不對文章信息準確性、完整性和及時性作出任何保證,亦不對因使用或信賴文章信息引發的任何損失承擔責任

