Ikhtisar:Bank Indonesia (BI) mencatat pertumbuhan kredit industri perbankan mencapai 13,65% secara tahunan (year on year/yoy) pada Agustus 2026, lebih tinggi dibanding pertumbuhan 13,58% yoy pada Juli 2026. Angka tersebut disampaikan dalam Konferensi Pers Hasil Rapat Dewan Gubernur Bulanan BI pada Rabu (23/9/2026).
 Daftar isi
Kredit Investasi Jadi Penopang Utama
Berdasarkan kelompok penggunaan, pertumbuhan kredit pada Agustus 2026 ditopang oleh seluruh segmen. Kredit investasi mencatat pertumbuhan tertinggi sebesar 25,11% yoy. Sementara itu, kredit modal kerja tumbuh 11,45% yoy dan kredit konsumsi meningkat 5,07% yoy.
Bagi pembaca yang baru mengenal istilah perbankan, kredit investasi adalah pinjaman yang digunakan perusahaan untuk membiayai barang modal jangka panjang, misalnya mesin atau bangunan pabrik.
Kredit modal kerja dipakai untuk membiayai operasional sehari-hari, sedangkan kredit konsumsi adalah pinjaman yang digunakan rumah tangga, seperti kredit kendaraan atau kredit pemilikan rumah.
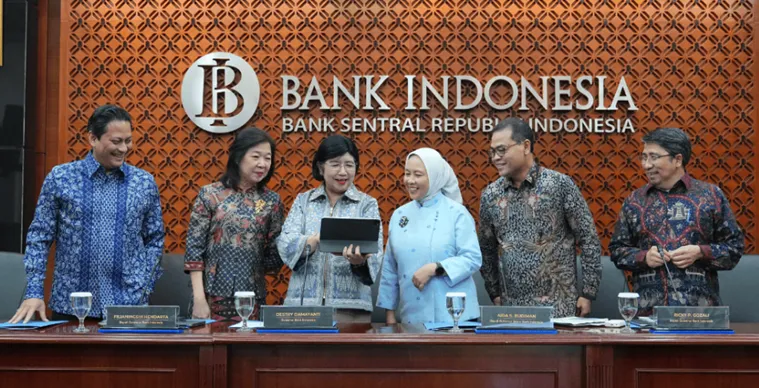
Gubernur BI Destry Damayanti menyatakan pertumbuhan kredit perbankan perlu terus makin diperkuat untuk mendukung pertumbuhan ekonomi. BI juga memandang prospek pertumbuhan kredit ke depan masih cukup kuat, baik dari sisi permintaan maupun penawaran.
Insentif KLM dan Likuiditas Jadi Penopang
Destry menyebut perkembangan positif kredit tersebut didukung oleh kebijakan makroprudensial longgar yang terus didorong BI melalui optimalisasi kebijakan insentif makroprudensial. Hingga pekan pertama September 2026, insentif KLM (Kebijakan Insentif Likuiditas Makroprudensial) yang diperoleh bank mencapai Rp 461,2 triliun.
Rinciannya, insentif KLM Financing Channel sebesar Rp 388,2 triliun dan KLM Pendalaman Pasar Uang sebesar Rp 123 triliun.
Kebijakan makroprudensial adalah kebijakan bank sentral yang bertujuan menjaga stabilitas sistem keuangan, berbeda dari kebijakan moneter yang mengatur suku bunga.
Insentif KLM sendiri merupakan insentif likuiditas yang diberikan BI kepada bank, misalnya dalam bentuk pengurangan kewajiban giro, agar bank lebih leluasa menyalurkan kredit ke sektor tertentu.
Destry menambahkan, perkembangan positif intermediasi perbankan juga didukung likuiditas yang memadai. Hal ini tercermin dari rasio alat likuid terhadap dana pihak ketiga (AL/DPK) sebesar 23,04%. Dana pihak ketiga (DPK) juga tumbuh tinggi 10,95% yoy.
Rasio AL/DPK menggambarkan seberapa besar dana yang dihimpun bank dari masyarakat tersedia dalam bentuk aset likuid.
Proyeksi BI dan Kondisi Perbankan
Untuk keseluruhan tahun 2026, BI memperkirakan pertumbuhan kredit berada dalam kisaran 8% hingga 12%. Proyeksi ini disampaikan BI di tengah realisasi pertumbuhan kredit Agustus 2026 yang sudah berada di atas batas atas kisaran tersebut.
Kondisi perbankan nasional dinilai tetap kuat. Rasio kecukupan modal (capital adequacy ratio/CAR) pada Juli 2026 tercatat tinggi sebesar 23,84%, sehingga dinilai mampu menyerap risiko dan mendukung ekspansi kredit.
Sementara itu, rasio kredit bermasalah (non-performing loan/NPL) tetap rendah, yakni 2,1% secara bruto dan 0,81% secara neto pada Juli 2026. CAR adalah rasio yang menunjukkan seberapa besar modal bank dibanding aset berisiko, sedangkan NPL mengukur porsi kredit yang gagal dibayar.
Destry menegaskan BI akan terus mengoptimalkan kebijakan makroprudensial yang akomodatif untuk mendorong pertumbuhan kredit atau pembiayaan dalam rangka mendukung pertumbuhan ekonomi, dengan tetap menjaga stabilitas fiskal dan keuangan.
Sebagai konteks, artikel terkait di Kontan.co.id mencatat kredit perbankan tumbuh 13,58% per Juli 2026, OJK mencatat kredit bank tumbuh 11,51% yoy dengan NPL terjaga di posisi 2,17%, OJK mencatat kredit perbankan tumbuh 9,37% per Februari 2026, dan BI mencatat kredit perbankan tumbuh 9,4% YoY per April 2026 yang ditopang kredit korporasi.
Artikel terkait itu juga menyebut penggunaan kartu kredit diproyeksi tumbuh sampai 7% pada semester II-2026.
Perlu dicatat, laporan ini belum memuat nilai absolut total kredit perbankan dalam rupiah maupun angka pertumbuhan per segmen dalam satuan absolut. Tidak ada pula penjelasan rinci mengenai mekanisme perhitungan insentif KLM, data pertumbuhan kredit setelah Agustus 2026, respons pasar terhadap angka tersebut, serta keterangan apakah angka 13,65% bersifat final atau sementara.